1. Le franc CFA au Bénin
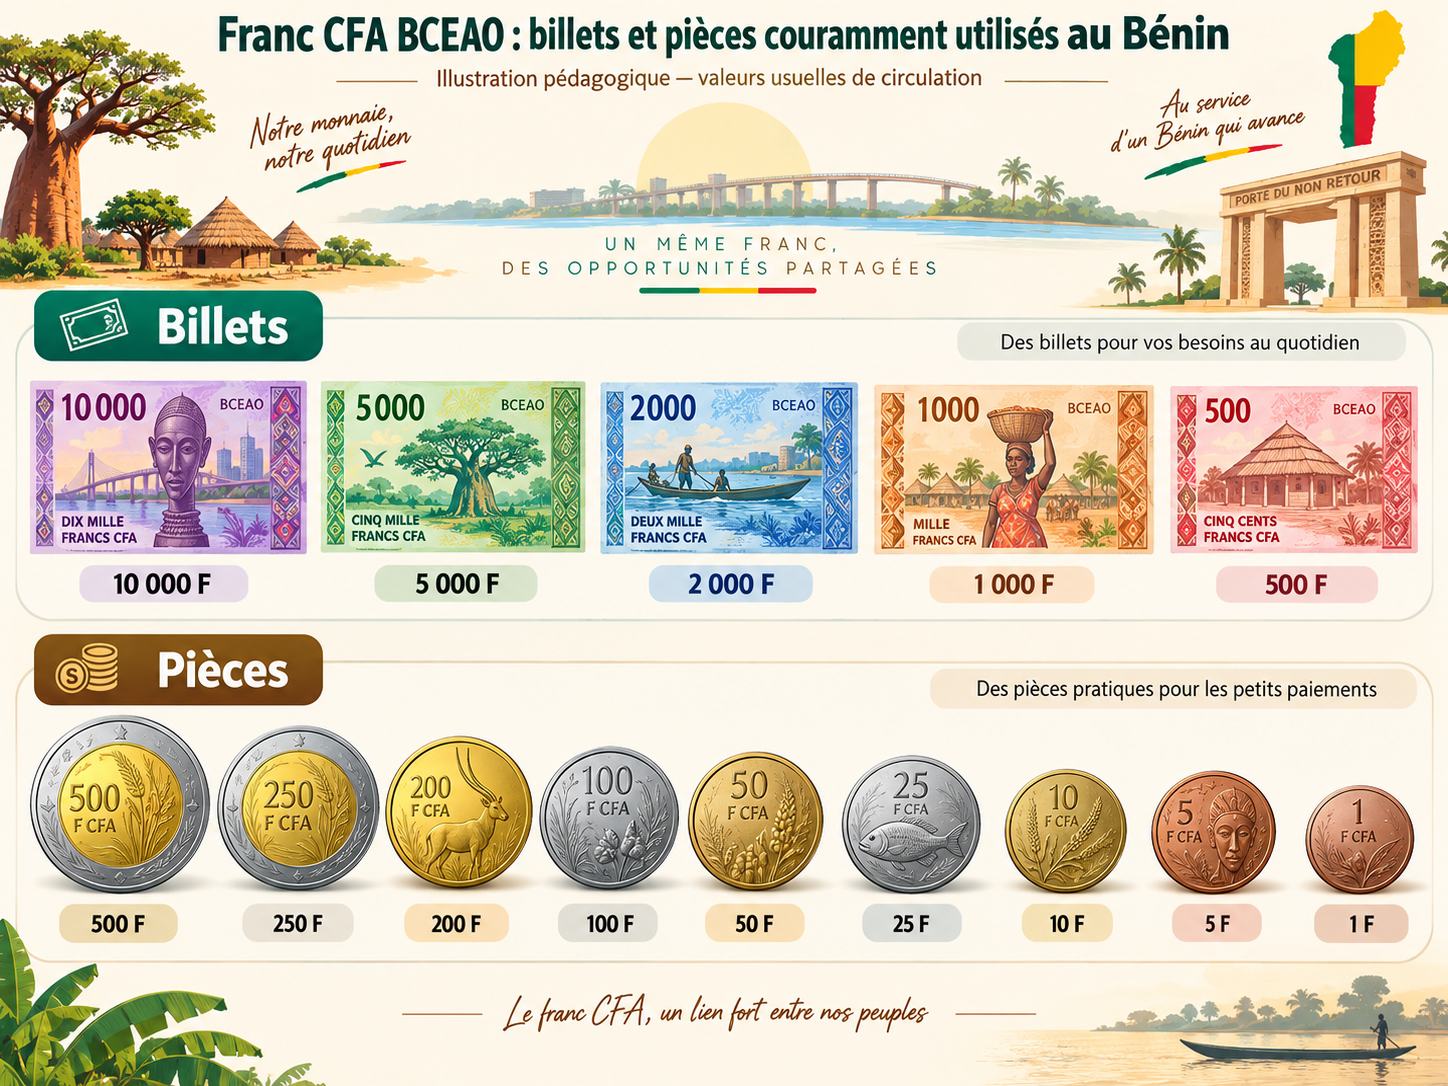
Figure originale de synthèse à partir des sources indiquées dans le texte.
La monnaie utilisée au Bénin est le franc CFA émis par la Banque Centrale des États de l’Afrique de l’Ouest (BCEAO). Le Bénin appartient à l’Union monétaire ouest-africaine : les mêmes billets et pièces ont cours légal dans les huit États de l’UMOA. Le point important, dans la vie quotidienne, est que cette monnaie n’est pas une simple convention commerciale : les signes monétaires authentiques émis par la BCEAO ont cours légal et pouvoir libératoire dans l’ensemble de l’Union. La BCEAO rappelle que le refus d’un billet ou d’une pièce ayant cours légal peut constituer une infraction. [S1] [S2]
L’euro est lié au franc CFA BCEAO par une parité fixe de 1 euro pour 655,957 F CFA. Cette parité concerne la monnaie elle-même. Elle ne supprime pas les frais de banque, de carte, de retrait, de transfert ou les éventuelles marges appliquées lorsqu’une autre devise intervient. Pour un résident ou un visiteur venant de la zone euro, cette stabilité facilite les calculs ; le coût réel d’une opération dépend ensuite du canal choisi. [S3]
Retour en haut2. L’argent liquide reste central
L’argent liquide demeure un instrument de paiement essentiel au Bénin, notamment pour les achats de faible montant, le commerce de rue, les marchés, les transports, les petits services et de nombreuses transactions entre particuliers. Cela ne signifie pas que l’économie béninoise serait « sans banque » : banques, établissements de paiement et mobile money sont fortement présents. Mais, dans de nombreuses situations ordinaires, les espèces restent le moyen le plus immédiatement accepté.
Cette place du liquide s’explique par plusieurs facteurs : rapidité de la transaction, absence de terminal nécessaire, possibilité d’acheter pour quelques centaines de francs, couverture inégale des moyens électroniques selon les lieux et habitudes sociales de paiement. Il faut cependant éviter une généralisation excessive : dans les administrations numérisées, certaines entreprises, les stations-service, les hôtels ou les commerces structurés, les paiements électroniques et bancaires sont de plus en plus courants. L’image correcte est donc celle d’une coexistence, pas d’un remplacement total d’un système par un autre.
Retour en haut3. Les billets, les pièces et la question de la monnaie
Dans les transactions ordinaires, les difficultés ne viennent pas seulement du montant disponible mais de la capacité à rendre la monnaie. Un billet de forte valeur peut être peu pratique pour un achat minime. Les vendeurs conservent donc souvent une réserve de petites coupures et de pièces, et l’acheteur a intérêt à ne pas présenter systématiquement un billet de 10 000 F CFA pour une dépense très faible.
La BCEAO publie les caractéristiques des billets et pièces en circulation et rappelle que les coupures authentiques doivent être acceptées. Des rumeurs circulent périodiquement sur de prétendues séries invalides ou de nouvelles coupures ; la Banque centrale a déjà publié des démentis et recommande de vérifier les informations sur ses canaux officiels. [S1] [S2] La bonne pratique consiste à distinguer trois questions : le billet est-il authentique, est-il suffisamment intact pour circuler, et le commerçant possède-t-il réellement la monnaie nécessaire ? La troisième situation est un problème pratique de caisse, non une invalidité du billet.
Retour en haut4. Où circule le liquide ?
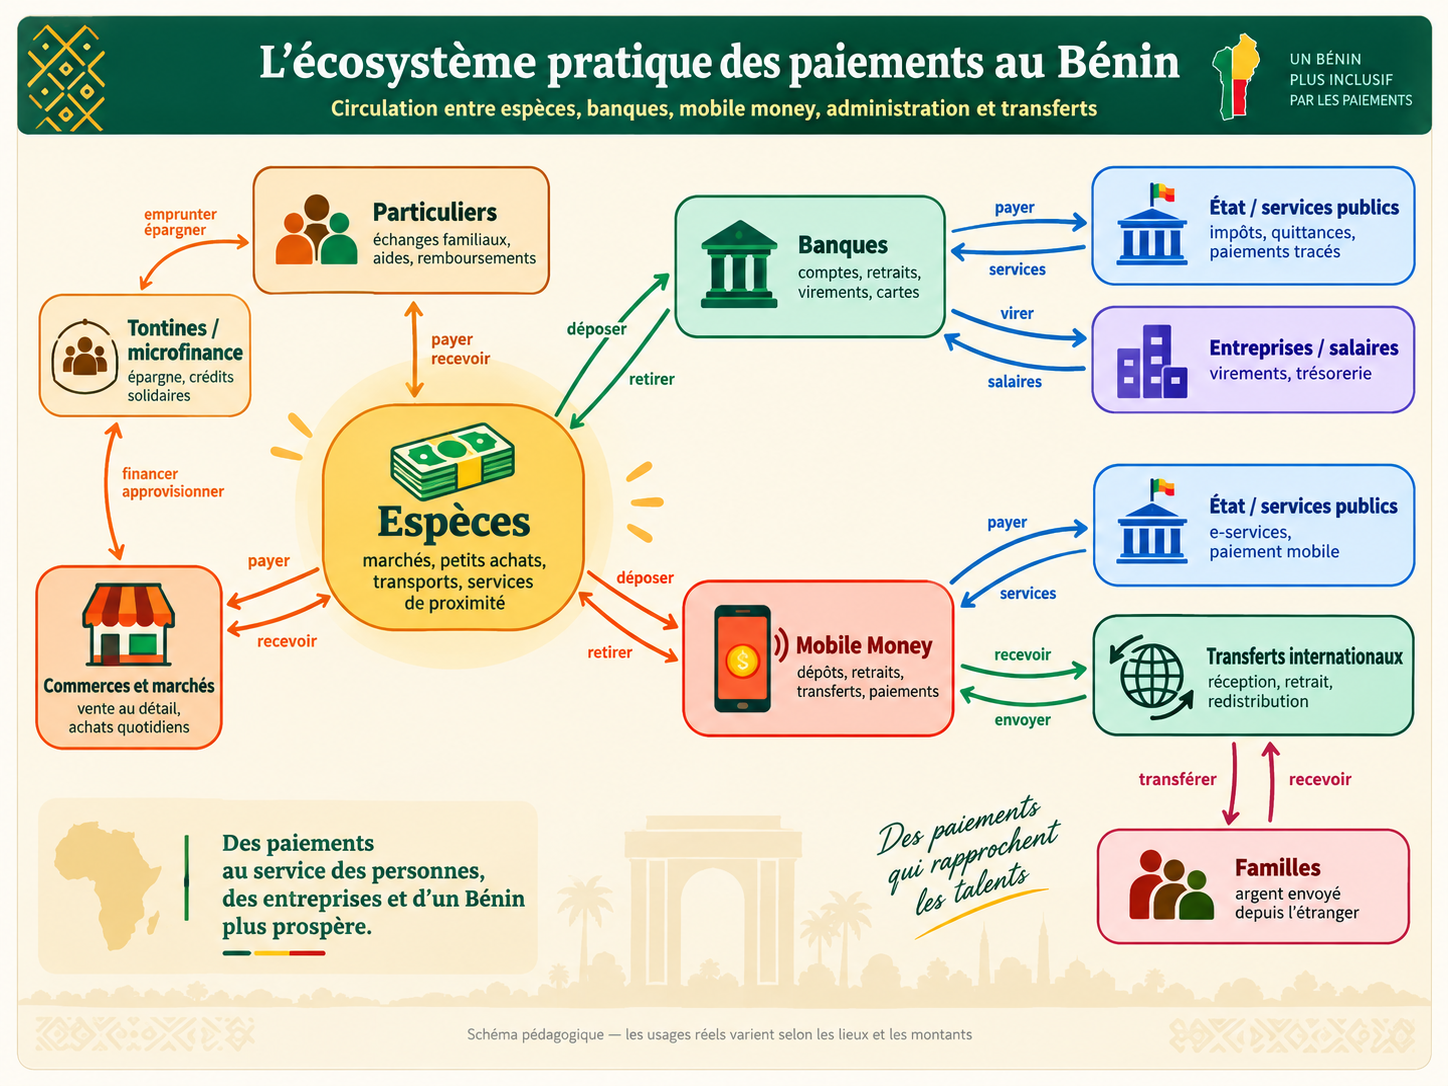
Figure originale de synthèse à partir des sources indiquées dans le texte.
Les espèces passent par une multitude de circuits : retraits bancaires, retraits mobile money, recettes de commerces, salaires payés sur compte puis retirés, recettes de marchés, transports, ventes de rue et échanges familiaux. Dans le secteur informel, la caisse peut être littéralement physique : portefeuille, boîte, tiroir, sac ou réserve conservée au domicile. Cette réalité rend la gestion de la petite monnaie et de la sécurité très concrète.
Les espèces circulent également entre le formel et l’informel. Un commerçant peut encaisser en liquide, déposer une partie sur un compte mobile money, payer un fournisseur par transfert et retirer ensuite du cash. Inversement, un salarié payé par virement bancaire peut retirer de l’argent puis effectuer toutes ses dépenses quotidiennes en espèces. La frontière pertinente n’est donc pas « liquide contre numérique » mais l’enchaînement de plusieurs instruments selon le besoin.
Retour en haut5. Le coût caché du liquide
Payer en espèces semble gratuit, mais le liquide a des coûts indirects : déplacement vers un distributeur ou une agence, temps d’attente, risque de perte ou de vol, difficulté à prouver un paiement sans reçu et nécessité de conserver de la monnaie. Pour un commerçant, s’ajoutent la gestion de caisse et le risque d’écart entre recettes réelles et recettes comptées.
Ces coûts sont difficiles à chiffrer au niveau national. Il serait donc imprudent d’annoncer un « coût moyen du liquide » au Bénin sans étude spécifique. En revanche, le raisonnement économique est clair : le prix d’un moyen de paiement ne se réduit pas à la commission affichée. Un retrait sans frais apparents peut coûter du temps et du transport ; un transfert mobile payant peut éviter un déplacement. Le choix rationnel dépend du montant, de la distance, de l’urgence et de la confiance accordée au destinataire.
Retour en haut6. Argent liquide et commerce informel
L’économie informelle au Bénin recouvre des activités très diverses : commerce de rue, artisanat, transport, restauration, services personnels, revente, petits ateliers et activités à domicile. Dans ces secteurs, le liquide reste fréquent parce qu’il permet un échange immédiat sans équipement supplémentaire. Mais le mobile money a modifié cette organisation : de nombreux petits opérateurs acceptent désormais un transfert ou un paiement marchand.
Il serait faux d’assimiler « informel » à « illégal » ou à « sans trace ». Une activité peut être peu formalisée administrativement tout en utilisant un numéro mobile money, un compte bancaire ou une facture normalisée dans certaines opérations. Inversement, une entreprise formelle peut recevoir du liquide. Le mot « informel » décrit surtout un degré de formalisation économique, fiscale et administrative ; il ne suffit pas à décrire la manière dont l’argent circule.
Retour en haut7. Le paysage bancaire
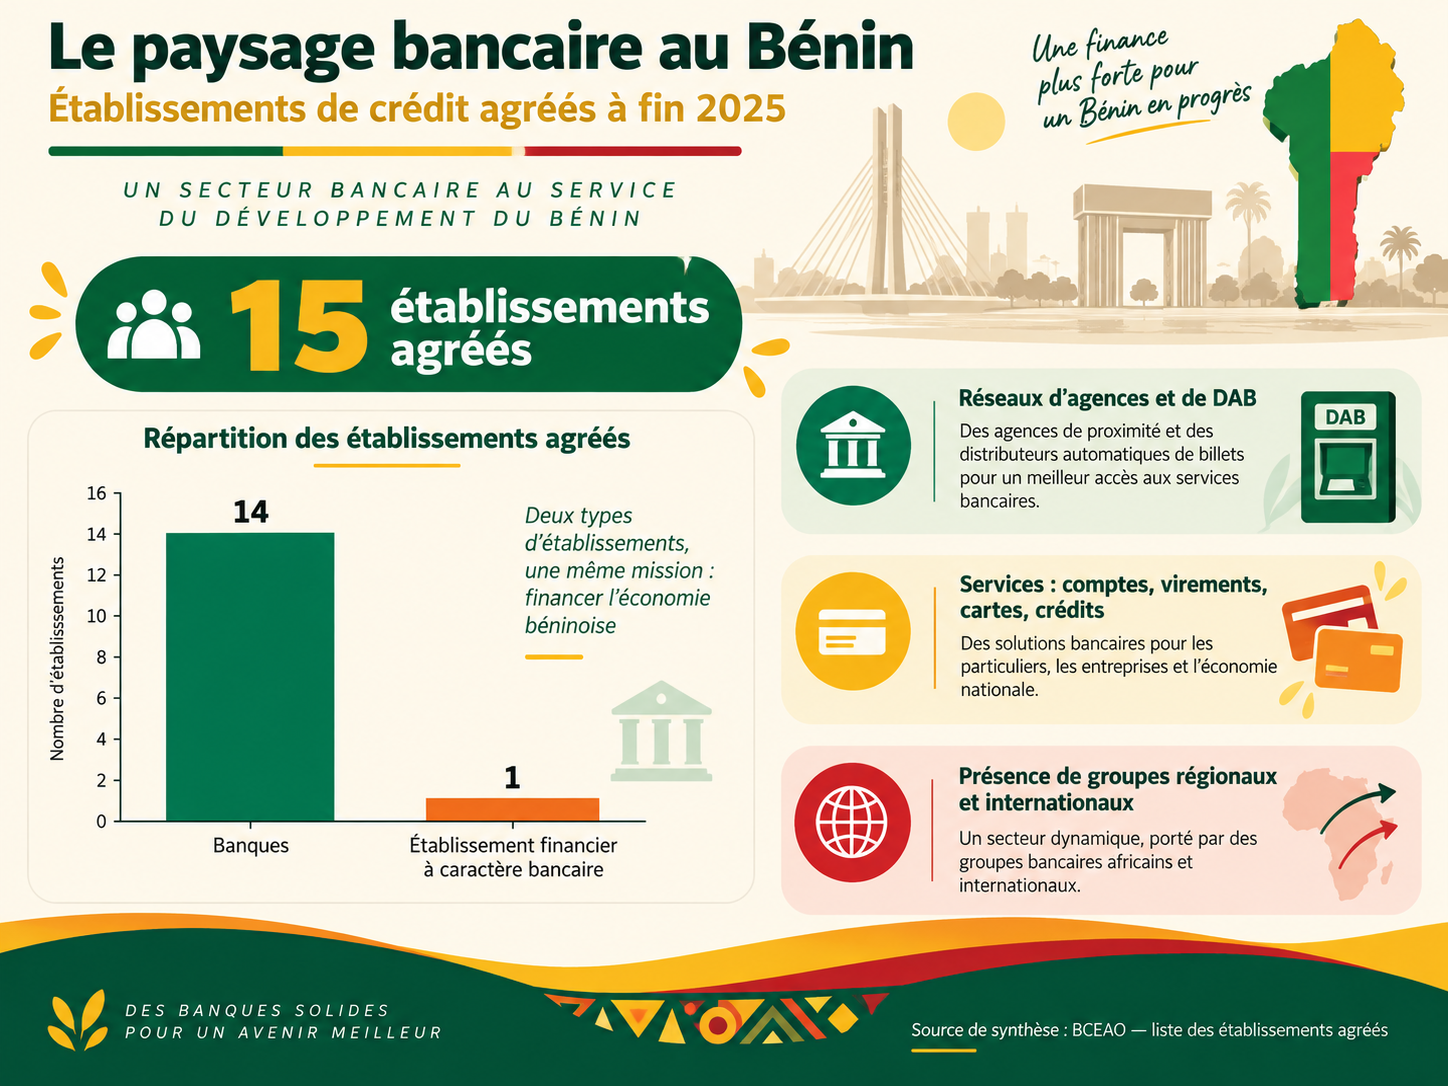
Figure originale de synthèse à partir des sources indiquées dans le texte.
La BCEAO recensait au Bénin, à fin 2025, quinze établissements de crédit agréés : quatorze banques et un établissement financier à caractère bancaire. [S4] Le paysage comprend des filiales de groupes régionaux ou internationaux, des succursales et des acteurs à ancrage national. Il est donc plus exact de parler d’un système bancaire largement connecté à des groupes régionaux et internationaux que d’affirmer que « les banques sont étrangères ».
Le système bancaire au Bénin : un secteur national fortement intégré à l’espace régional
Un secteur bancaire béninois intégré à l’espace financier ouest-africain
À la fin de l’année 2025, la Banque centrale des États de l’Afrique de l’Ouest, la BCEAO, recensait au Bénin quinze établissements de crédit agréés : quatorze banques et un établissement financier à caractère bancaire. Parmi les quatorze banques, la BCEAO distinguait douze filiales et deux succursales. Les deux succursales étaient celles de CBAO, groupe Attijariwafa bank, et de la Société Nigérienne de Banque, SONIBANK. L’établissement financier à caractère bancaire était l’Africaine des Garanties et de Cautionnement, AFGC. Source BCEAO
Les quatorze banques recensées étaient Bank of Africa Bénin, Banque Atlantique Bénin, BSIC-Bénin, BGFIBank Bénin, NSIA Banque Bénin, Ecobank Bénin, Orabank Bénin, Société Générale Bénin, UBA Bénin, Bange Bank Bénin, la Banque Internationale pour l’Industrie et le Commerce, BIIC, Coris Bank International Bénin, ainsi que les succursales béninoises de CBAO et de SONIBANK.
Cette liste officielle montre immédiatement que le paysage bancaire béninois est étroitement inséré dans un ensemble financier qui dépasse les frontières nationales. Il serait pourtant trop simplificateur de conclure que « les banques du Bénin sont étrangères ». Cette formule mélange plusieurs réalités différentes : l’origine du groupe bancaire, la nationalité de certains actionnaires, le lieu où se trouve la société mère, le statut juridique de l’établissement opérant au Bénin et son implantation géographique.
Une banque peut appartenir à un groupe présent dans plusieurs pays tout en disposant au Bénin d’une société constituée spécialement pour y exercer son activité. Inversement, une succursale est directement rattachée à une banque établie dans un autre pays. Ces situations ne sont juridiquement et économiquement pas identiques.
La distinction faite par la BCEAO entre douze filiales et deux succursales est donc importante. Une filiale est une société juridiquement distincte de sa société mère, même lorsque celle-ci contrôle son capital. Une succursale constitue au contraire une implantation d’un établissement dont le siège est situé ailleurs.
Dans la vie quotidienne du client, cette distinction est rarement visible lorsqu’il retire de l’argent à un distributeur ou consulte son application bancaire, mais elle compte dans l’organisation juridique, comptable et prudentielle du groupe.
Le système béninois doit en outre être replacé dans l’ensemble de l’Union monétaire ouest-africaine. À fin 2025, l’UMOA comptait 161 établissements de crédit agréés, dont 136 banques et 25 établissements financiers à caractère bancaire. Les établissements béninois ne fonctionnent donc pas isolément : ils appartiennent à un espace monétaire commun disposant d’une banque centrale commune et d’un cadre de supervision régional.
L’agrément unique facilite l’implantation régionale
Depuis 1999, le principe de l’agrément unique permet à un établissement agréé dans un État membre de l’UMOA d’offrir des services dans les autres États membres et, sous certaines conditions, de s’y implanter. Cette implantation peut prendre différentes formes, notamment une agence, une succursale ou une filiale. Source BCEAO
Cette règle explique en partie la présence des mêmes groupes dans plusieurs pays d’Afrique de l’Ouest. Une personne voyageant entre Cotonou, Lomé, Abidjan, Dakar ou Ouagadougou retrouve fréquemment des enseignes bancaires déjà connues. Cela donne au système bancaire ouest-africain une physionomie très différente de celle d’un marché national totalement cloisonné.
Il faut néanmoins éviter une confusion : retrouver la même enseigne ne signifie pas nécessairement que l’on se trouve dans exactement la même banque. Une filiale béninoise et une filiale togolaise d’un même groupe peuvent constituer deux sociétés distinctes, avec des comptes séparés, des systèmes informatiques différents, des contrats différents et parfois des conditions tarifaires différentes.
Un client de Bank of Africa Bénin, d’Ecobank Bénin ou d’une autre banque appartenant à un grand réseau ne doit donc pas automatiquement considérer une agence portant la même enseigne dans un pays voisin comme une simple agence de sa banque béninoise. Les groupes peuvent organiser des facilités internes, mais celles-ci dépendent de leurs produits et de leurs procédures.
Cette organisation en groupes présente cependant des avantages considérables. Elle facilite le développement de systèmes informatiques communs, de produits similaires, de transferts régionaux, d’applications mobiles, de dispositifs de sécurité partagés et d’infrastructures de paiement capables de fonctionner au-delà d’un seul État.
La Commission bancaire de l’UMOA exerce elle-même une surveillance dépassant les frontières nationales. Dans son rapport 2025, elle mentionne notamment des travaux de supervision concernant des groupes tels qu’Ecobank, Oragroup, BGFIBank, Attijariwafa bank et Bank of Africa. Cette supervision transfrontalière confirme que le secteur bancaire ouest-africain doit être compris à la fois à l’échelle nationale et régionale. Source BCEAO
Des cartes et distributeurs de plus en plus interconnectés
Cette intégration régionale se manifeste particulièrement dans le domaine des cartes bancaires. La BCEAO a favorisé la mise en place d’une monétique interbancaire régionale, notamment à travers le Groupement Interbancaire Monétique de l’UEMOA, le GIM-UEMOA.
L’objectif est de permettre l’interopérabilité entre distributeurs automatiques de billets et terminaux de paiement, afin qu’une carte ne soit pas limitée au réseau physique de la banque qui l’a émise. Source BCEAO
Un distributeur portant l’enseigne d’une banque déterminée peut ainsi, lorsque les réseaux utilisés sont compatibles, accepter une carte émise par une autre banque. Il en va de même de nombreux terminaux de paiement installés chez les commerçants.
Il faut néanmoins distinguer compatibilité technique et gratuité. Le fait qu’un distributeur accepte une carte ne signifie pas automatiquement que l’opération sera gratuite. Une transaction peut être techniquement possible tout en entraînant une commission.
La BCEAO prévoit depuis 2014 un ensemble de services devant être fournis gratuitement par les établissements de crédit. Parmi ceux-ci figurent notamment le retrait au distributeur automatique de la banque du client, certains services de tenue ou de consultation du compte, certains virements internes et le paiement par carte bancaire au sein de l’UMOA. Source BCEAO
Cette réglementation montre que la politique tarifaire des banques n’est pas totalement libre : certaines opérations sont encadrées et doivent être gratuites. En revanche, un retrait effectué sur le distributeur d’une autre banque relève d’une situation différente et peut être soumis aux conditions tarifaires prévues par l’établissement concerné et par le contrat de la carte.
C’est une distinction essentielle pour comprendre les témoignages des utilisateurs. Une personne affirmant : « Je retire gratuitement au distributeur » peut parfaitement dire vrai, tandis qu’une autre affirme avoir payé une commission pour une opération qui semble identique. Il faut savoir si elles utilisent la même banque, la même carte, le même distributeur et le même type de compte.
Une nouvelle étape : les paiements instantanés interopérables
L’intégration régionale a encore progressé en 2025 avec le lancement officiel, le 30 septembre, de la Plateforme Interopérable du Système de Paiement Instantané de l’UEMOA, appelée PI-SPI. Cette infrastructure est destinée à permettre des paiements et transferts instantanés entre différents prestataires financiers de l’Union. Source BCEAO
L’intérêt de cette évolution est considérable. L’interopérabilité ne concerne progressivement plus seulement les cartes bancaires et les distributeurs : elle s’étend aux comptes bancaires, aux services financiers mobiles, à certains établissements de microfinance et aux autres prestataires de paiement connectés au système.
Le principe consiste à réduire les frontières techniques qui séparaient auparavant les différents opérateurs. Un client ne devrait plus nécessairement être contraint de posséder le même type de compte ou d’utiliser le même opérateur que son correspondant pour lui transférer rapidement de l’argent.
Il faut néanmoins rester précis : interopérabilité ne signifie pas uniformité. Les établissements doivent participer aux dispositifs concernés et satisfaire aux exigences techniques requises. Les interfaces proposées aux utilisateurs, les plafonds, les conditions d’utilisation et certains tarifs peuvent également varier.
Ainsi, à l’échelle régionale, les infrastructures convergent fortement tandis que les offres commerciales restent différentes. C’est précisément cette coexistence qui explique une grande partie de la diversité des expériences bancaires vécues au Bénin.
Analyse du fonctionnement bancaire au Bénin
Dire que « les banques sont étrangères » masque plus de choses que cela n’en explique
Dans une conversation ordinaire, on entend parfois que « presque toutes les banques au Bénin sont étrangères ». Cette phrase peut traduire une réalité perceptible : un grand nombre d’enseignes appartiennent à des groupes dont les activités s’étendent bien au-delà du Bénin. Mais elle devient trompeuse si on la transforme en description juridique du secteur bancaire.
La question « cette banque est-elle béninoise ou étrangère ? » doit d’abord être précisée. Parle-t-on du siège de la société qui exerce au Bénin ? Du pays d’origine du groupe ? De ses actionnaires majoritaires ? De la nationalité de son dirigeant ? De l’origine de son capital ? De son réseau commercial ?
Selon le critère retenu, la réponse peut changer. C’est pourquoi la classification officielle de la BCEAO est beaucoup plus utile : elle distingue banques, établissements financiers, filiales et succursales. Elle décrit un statut réglementaire précis au lieu d’attribuer à chaque établissement une nationalité simplifiée.
Une filiale appartenant à un groupe international peut employer majoritairement du personnel béninois, financer des entreprises béninoises, collecter l’épargne au Bénin, payer des impôts au Bénin et être soumise à la réglementation bancaire applicable au Bénin et dans l’UMOA.
Inversement, appartenir à un groupe régional peut permettre de bénéficier d’une expertise technique, d’infrastructures numériques plus importantes, d’un réseau international de correspondants et de moyens de sécurité qui auraient été plus coûteux à mettre en place pour une petite banque isolée.
Il est donc plus rigoureux de présenter le secteur bancaire béninois comme un système national fortement intégré à des groupes et infrastructures régionales et internationales.
Un même cadre réglementaire, mais des banques différentes
Toutes les banques du Bénin n’inventent pas leurs propres règles. Elles évoluent dans un cadre monétaire et prudentiel commun organisé au niveau de l’UMOA. Elles sont soumises à la surveillance des autorités monétaires et bancaires et doivent respecter des exigences communes.
Cela ne signifie pas pour autant que leurs offres commerciales soient identiques. Une banque peut chercher prioritairement une clientèle de particuliers salariés, une autre des entreprises, une troisième des commerçants ou des professions libérales. Les gammes de comptes et de cartes ne sont donc pas nécessairement conçues de la même manière.
Les frais de certaines opérations, le prix des cartes, les abonnements numériques, les conditions de crédit ou encore certaines commissions peuvent différer d’un établissement à l’autre, dans les limites du cadre réglementaire applicable.
La BCEAO publie périodiquement des informations sur les conditions débitrices et créditrices appliquées par les établissements de crédit, ce qui illustre concrètement l’existence de différences entre banques. Source BCEAO
La formulation la plus exacte est donc la suivante : chaque banque conserve une marge importante dans sa politique commerciale et tarifaire, à l’intérieur d’un cadre réglementaire commun qui impose notamment la gratuité de certains services.
Pourquoi les plafonds de retrait varient-ils ?
Les plafonds de retrait sont une source fréquente de confusion. Lorsqu’une personne affirme qu’un distributeur béninois « ne permet pas de retirer plus de 100 000 F CFA » ou qu’une autre dit avoir retiré 300 000 ou 400 000 F CFA, aucune de ces expériences ne permet d’établir une règle générale pour l’ensemble du Bénin.
Plusieurs plafonds peuvent intervenir simultanément.
- Le plafond de la carte bancaire : le contrat peut définir une somme maximale pouvant être retirée par jour ou sur plusieurs jours.
- Le plafond fixé par la banque émettrice : une carte standard, une carte haut de gamme ou une carte professionnelle ne disposent pas nécessairement des mêmes limites.
- Le plafond du distributeur : un appareil peut limiter la quantité de billets distribués en une seule opération.
- La disponibilité des billets : un distributeur peut accepter théoriquement une somme importante mais être momentanément incapable de la fournir dans les coupures disponibles.
- Les mécanismes de sécurité : une opération considérée comme inhabituelle peut être temporairement limitée ou bloquée.
Voilà pourquoi l’expression « au Bénin on ne peut retirer que… » doit être évitée. Il faut préciser dans quelle banque, avec quelle carte et dans quel distributeur.
La différence est encore plus importante lorsqu’une carte étrangère est utilisée au Bénin. Dans ce cas, plusieurs acteurs interviennent : le distributeur béninois, le réseau de paiement international et la banque qui a délivré la carte dans le pays d’origine.
Les frais payés avec une carte étrangère ne viennent pas nécessairement de la banque béninoise
Une personne retire par exemple 200 000 F CFA dans un distributeur de Cotonou puis constate sur son relevé bancaire une somme supérieure à la simple contre-valeur du retrait. Elle peut naturellement penser que « la banque béninoise a pris une grosse commission ».
Ce n’est pas nécessairement exact.
La banque qui a délivré la carte peut facturer un retrait effectué à l’étranger. Le réseau international de paiement intervient également dans le traitement de l’opération. L’établissement exploitant le distributeur peut lui-même appliquer certaines conditions.
Selon la carte et le contrat, la tarification finale peut donc provenir de plusieurs éléments. Pour comparer correctement deux distributeurs au Bénin, il faudrait utiliser la même carte, sur une période comparable, et tenir compte à la fois des éventuels frais locaux et de ceux prélevés par la banque d’origine.
Une expérience isolée ne suffit donc pas à établir qu’une banque béninoise est « chère » ou « bon marché ».
Appartenir au même groupe ne rend pas tous les transferts internes et gratuits
Un client peut posséder un compte dans une banque au Bénin et vouloir envoyer de l’argent à une personne possédant un compte portant la même enseigne dans un autre pays de l’UEMOA. On pourrait croire qu’il s’agit d’un simple transfert interne.
Ce n’est pas toujours le cas.
Lorsque les deux comptes dépendent de deux filiales juridiquement distinctes, il s’agit toujours d’une opération entre deux établissements, même si les sociétés appartiennent au même groupe.
Le groupe peut avoir créé des mécanismes permettant d’accélérer ou de faciliter cette opération, mais il ne faut pas supposer automatiquement qu’un transfert sera considéré comme un virement interne national.
À l’inverse, l’existence d’infrastructures régionales comme les systèmes de paiement de la BCEAO réduit progressivement les obstacles techniques entre banques différentes.
La conformité explique une partie des différences entre clients
Les procédures de contrôle constituent un autre domaine où deux personnes peuvent avoir des expériences très différentes avec la même banque.
Les établissements financiers ont l’obligation d’identifier leurs clients, de vérifier leur identité et de recueillir des informations permettant de comprendre la nature de la relation bancaire. La réglementation prévoit également l’identification des bénéficiaires effectifs lorsqu’il s’agit notamment de sociétés ou d’autres structures juridiques. Source BCEAO
Les banques ne posent donc pas toutes ces questions simplement par curiosité administrative. Lorsqu’un client ouvre un compte, réalise certains transferts importants, effectue des opérations inhabituelles ou modifie sa situation, la banque peut être conduite à actualiser son dossier.
Deux clients de la même banque peuvent ainsi se voir demander des documents différents. Un salarié recevant chaque mois le même salaire sur son compte ne présente pas nécessairement le même profil qu’un commerçant réalisant de nombreux dépôts en espèces. Une entreprise ne présente pas le même profil qu’un particulier.
La réglementation fonctionne en grande partie selon une logique d’identification et d’évaluation du risque.
En 2025, la BCEAO a renforcé le cadre relatif à l’identification, à la vérification de l’identité et à la connaissance de la clientèle. Source BCEAO
Il faut donc être prudent avant d’interpréter une demande de justificatif comme une règle imposée à absolument tous les clients de toutes les banques.
La concurrence porte aussi sur la qualité pratique du service
Comparer des banques uniquement en regardant leurs tarifs serait incomplet. Pour l’utilisateur, la qualité d’une banque dépend également de la proximité des agences et distributeurs, de leur disponibilité, du fonctionnement de l’application mobile, de la rapidité des virements, de la qualité de l’assistance en cas de carte bloquée, des possibilités de paiement en ligne et de la facilité avec laquelle les problèmes peuvent être résolus.
Une banque légèrement plus chère peut ainsi être plus intéressante pour une personne qui voyage beaucoup si elle possède un réseau très étendu. Une autre peut convenir davantage à une personne effectuant essentiellement des opérations nationales. Un commerçant n’a pas nécessairement les mêmes besoins qu’un retraité recevant périodiquement de l’argent d’Europe.
Il n’existe donc pas une « meilleure banque béninoise » indépendamment de l’usage qui en sera fait. Le critère pertinent est plutôt l’adéquation entre les services proposés et les besoins du client.
Les quinze établissements de crédit ne représentent pas tout le système financier
Le chiffre de quinze concerne les établissements de crédit agréés au Bénin à la fin de 2025. Il ne représente pas l’intégralité des acteurs qui permettent de conserver, envoyer ou recevoir de l’argent dans le pays.
Le développement du mobile money, des établissements de paiement, de la microfinance et des solutions numériques a considérablement élargi le paysage financier.
À titre d’exemple, la BCEAO recensait déjà deux établissements de paiement agréés au Bénin en septembre 2025, catégorie distincte de celle des banques. Source BCEAO
La Commission bancaire indiquait par ailleurs qu’à fin 2025 son champ de supervision dans l’ensemble de l’UMOA comprenait, outre les établissements de crédit, des institutions de microfinance de grande taille et des établissements de monnaie électronique.
Par conséquent, parler de « système bancaire » et parler de « moyens de paiement disponibles au Bénin » ne revient plus exactement à parler de la même chose.
Pour un habitant du Bénin, un téléphone mobile peut aujourd’hui remplir une partie des fonctions autrefois réservées au compte bancaire : envoyer de petites sommes, recevoir de l’argent, payer un commerçant ou effectuer certaines opérations courantes.
La banque classique demeure néanmoins essentielle pour l’épargne importante, le crédit, les entreprises, les transactions plus complexes et de nombreux paiements internationaux.
Le Bénin appartient à un système régional plus qu’à une juxtaposition de banques nationales
Le secteur bancaire béninois n’est ni totalement national, ni simplement dominé par des banques « étrangères ». Il constitue une composante d’un espace bancaire et monétaire régional particulièrement intégré.
La monnaie est commune à huit États. La banque centrale est commune. Une grande partie de la réglementation bancaire est élaborée à l’échelle de l’Union. La supervision est organisée régionalement. Des groupes bancaires exercent simultanément dans plusieurs pays. Les systèmes de paiement deviennent eux aussi régionaux et interopérables.
En même temps, le client continue de signer son contrat avec un établissement précis. C’est là le paradoxe apparent : le système est régional, mais la relation bancaire reste individuelle.
La BCEAO peut organiser un cadre commun ; elle ne transforme pas pour autant BOA, Ecobank, UBA, Orabank, BIIC, Coris ou une autre banque en établissements proposant exactement les mêmes prestations.
L’intégration financière rend possible la circulation des paiements. La concurrence bancaire maintient la diversité des offres. Ces deux réalités coexistent.
Limites et précautions
Les chiffres précédents décrivent précisément la situation officielle au 31 décembre 2025. La liste des établissements, leur actionnariat, leurs enseignes, leurs produits et certaines conditions commerciales peuvent évoluer.
Il ne faut donc pas utiliser une liste datée de fin 2025 comme preuve automatique de la situation plusieurs années plus tard. La BCEAO avait néanmoins confirmé à cette date quinze établissements de crédit au Bénin, dont quatorze banques et un établissement financier à caractère bancaire. Source BCEAO
De même, les tarifs, plafonds de cartes et conditions de retrait sont particulièrement susceptibles de changer. Une somme maximale observée sur un distributeur en 2024 ou 2025 ne constitue pas une règle générale permanente.
Les informations de ce type doivent être datées et, lorsque cela est possible, vérifiées directement dans les conditions tarifaires de l’établissement concerné.
La notion de « banque étrangère » doit enfin être utilisée avec prudence. Elle n’a de sens que si l’on précise le critère retenu : origine du groupe, contrôle du capital, siège social de la banque opérant au Bénin, statut de filiale ou statut de succursale.
Cette structure a deux conséquences pratiques. D’une part, les clients disposent de réseaux, cartes et services parfois interconnectés à l’échelle régionale. D’autre part, chaque banque conserve sa propre politique tarifaire, ses limites de retrait, ses conditions de carte et ses procédures de conformité. Une expérience vécue dans une banque ne peut pas être automatiquement étendue à toutes les autres.
Retour en haut8. Ouvrir et utiliser un compte bancaire
L’ouverture du compte
L’ouverture d’un compte bancaire au Bénin est soumise à des règles d’identification et de connaissance du client. La banque doit pouvoir vérifier l’identité de la personne qui ouvre le compte et disposer d’informations suffisantes sur sa situation et sur l’utilisation prévue du compte.
Les documents demandés ne sont pas nécessairement identiques dans toutes les banques. Ils dépendent notamment de l’établissement choisi, du type de compte, du statut du client et parfois de son activité professionnelle.
Parmi les pièces susceptibles d’être demandées figurent notamment :
- une pièce d’identité en cours de validité ;
- un justificatif d’adresse ou de résidence ;
- des photographies d’identité, selon les procédures de la banque ;
- des justificatifs d’activité professionnelle ;
- des justificatifs de revenus ou de ressources ;
- éventuellement un numéro d’identification fiscale pour certaines catégories de clients ou certaines activités.
Une banque peut également demander des informations sur l’origine des fonds, la profession du client, son employeur, son activité commerciale ou la nature des opérations qu’il prévoit d’effectuer.
Ces demandes ne signifient pas nécessairement qu’un problème existe. Elles font partie des obligations imposées aux établissements financiers en matière d’identification des clients, de sécurité des opérations et de lutte contre le blanchiment de capitaux et le financement d’activités illicites.
Le cas d’un étranger résidant au Bénin
Pour un étranger vivant au Bénin, les exigences peuvent être différentes de celles applicables à un ressortissant béninois.
La banque peut notamment demander, selon la situation :
- un passeport en cours de validité ;
- un visa ou un document attestant la régularité du séjour ;
- un titre ou une carte de séjour lorsque celui-ci est requis ;
- un justificatif de domicile au Bénin ;
- un justificatif de revenus ou de pension ;
- des informations fiscales concernant le pays de résidence fiscale.
Il ne faut cependant pas transformer cette liste en règle absolue. Les documents réellement exigés dépendent de la banque, du produit choisi et de la situation personnelle du client.
Deux étrangers résidant au Bénin peuvent donc se voir demander des documents différents, par exemple si l’un est salarié, l’autre retraité, commerçant ou dirigeant d’entreprise.
Compte courant, compte d’épargne et autres formules
Le terme « compte bancaire » recouvre plusieurs produits. Un compte courant est généralement destiné aux opérations de la vie quotidienne : réception de revenus, virements, paiements, retraits et utilisation éventuelle d’une carte bancaire.
Un compte d’épargne est davantage destiné à conserver des fonds et peut être soumis à des règles différentes concernant les retraits, la rémunération de l’épargne ou les moyens de paiement associés.
Les banques peuvent également proposer des comptes professionnels, des comptes destinés aux entreprises, des comptes en devises ou des offres particulières adaptées à certaines catégories de clientèle.
Avant d’ouvrir un compte, il est donc préférable de vérifier précisément à quoi il servira. Un compte peu coûteux peut devenir inadapté si le client effectue de nombreux virements, utilise fréquemment sa carte à l’étranger ou retire régulièrement de l’argent dans les distributeurs d’autres banques.
Le coût d’ouverture ne suffit pas pour comparer deux banques
Lorsqu’une banque annonce une ouverture de compte gratuite ou peu coûteuse, cette information ne permet pas à elle seule d’évaluer le coût réel de la relation bancaire.
Il faut distinguer plusieurs catégories de frais :
- les éventuels frais d’ouverture du compte ;
- les frais de tenue ou de gestion du compte ;
- le prix de la carte bancaire ;
- les éventuels frais liés à l’utilisation d’une application ou d’un service bancaire ;
- les frais de virement ;
- les frais de retrait dans certains distributeurs ;
- les frais liés à l’utilisation de la carte à l’étranger ;
- les frais pouvant résulter d’un découvert ou d’un incident de paiement ;
- les frais éventuels concernant certaines opérations internationales.
Il faut donc considérer le coût global d’utilisation du compte, et non uniquement le prix demandé le jour de son ouverture.
La carte bancaire
La carte constitue souvent une dépense distincte du compte lui-même. Son prix peut dépendre du type de carte, du réseau utilisé, de ses plafonds et des services qui lui sont associés.
Toutes les cartes ne présentent pas les mêmes caractéristiques. Certaines sont principalement destinées aux retraits et aux paiements nationaux, tandis que d’autres permettent plus facilement les paiements internationaux, les achats sur Internet ou les retraits à l’étranger.
Avant de choisir une carte, il est donc utile de vérifier :
- son coût annuel ou périodique ;
- son plafond de retrait ;
- son plafond de paiement ;
- sa possibilité d’utilisation à l’étranger ;
- sa possibilité d’utilisation sur Internet ;
- les frais appliqués aux retraits hors du réseau de la banque ;
- les conditions de remplacement en cas de perte ou de vol.
Les retraits au distributeur
Le coût d’un retrait dépend notamment du distributeur utilisé et des conditions attachées à la carte.
Un retrait effectué dans un distributeur appartenant à la banque du client ne doit donc pas être automatiquement assimilé à un retrait effectué dans le distributeur d’une autre banque.
De même, un retrait réalisé avec une carte émise à l’étranger peut entraîner des frais dont l’origine n’est pas nécessairement uniquement la banque béninoise exploitant le distributeur.
La banque ayant délivré la carte peut également appliquer ses propres commissions, notamment pour les opérations réalisées à l’étranger.
Les virements et transferts
Les conditions d’un virement peuvent varier selon qu’il est effectué entre deux comptes de la même banque, vers une autre banque au Bénin, vers un autre pays de l’UMOA ou vers un pays extérieur à l’Union.
Il faut également distinguer les virements bancaires traditionnels des nouveaux systèmes de paiement instantané et des services de paiement mobile.
Une personne qui effectue régulièrement des transferts doit donc examiner attentivement cette partie de la tarification avant de choisir sa banque.
Les incidents peuvent coûter plus cher que l’utilisation normale du compte
Certaines dépenses bancaires ne correspondent pas à l’utilisation normale du compte mais à des situations particulières : découvert, rejet d’une opération, remplacement d’une carte, opposition, documents spécifiques ou autres incidents.
Ces frais peuvent être très différents des frais ordinaires de tenue de compte. Il est donc utile de lire également les parties du tarif bancaire consacrées aux incidents et aux opérations exceptionnelles.
Pourquoi les témoignages personnels ne suffisent pas
Les expériences personnelles sont utiles pour repérer les difficultés rencontrées par les clients : distributeur souvent vide, attente en agence, application difficile à utiliser, rapidité du service ou qualité de l’accueil.
Elles sont beaucoup moins fiables lorsqu’il s’agit d’établir précisément les tarifs d’une banque.
Un client peut posséder une ancienne offre qui n’est plus commercialisée. Un autre peut bénéficier d’un compte professionnel, d’une carte différente ou de conditions particulières liées à son employeur.
Une information exacte au moment où elle a été publiée peut également devenir fausse quelques mois plus tard après une modification tarifaire.
Ainsi, une affirmation telle que « cette banque prend 2 000 F CFA par retrait » ne doit jamais être considérée comme une règle générale sans connaître la date, le type de carte, le distributeur utilisé et les conditions du compte concerné.
Consulter le tarif officiel avant de décider
La seule manière rigoureuse de connaître le prix d’un service bancaire est de consulter le barème tarifaire officiel de la banque en vigueur au moment de l’opération.
Lorsqu’une information financière est importante, il est préférable de la vérifier directement auprès de l’établissement ou dans sa documentation officielle.
Les comparaisons publiées sur Internet, les forums, les réseaux sociaux et les témoignages d’autres clients peuvent aider à orienter la recherche, mais ils ne remplacent pas les conditions tarifaires réellement applicables.
9. Frais bancaires : ce qu’il faut réellement comparer
L’expression « frais bancaires » recouvre en réalité un grand nombre de coûts différents. Il ne suffit donc pas de regarder un seul tarif pour savoir si une banque est réellement avantageuse.
Le coût d’un compte dépend à la fois du type de compte choisi, de la carte, des services souscrits et surtout de la manière dont le client utilise son compte au cours du mois et de l’année.
Les principaux frais à examiner
Parmi les frais susceptibles d’être facturés figurent notamment :
- les frais de tenue de compte ;
- l’abonnement éventuel aux services de banque en ligne ou mobile ;
- le prix de la carte bancaire ;
- les frais de retrait au distributeur ;
- les frais de retrait dans le réseau d’une autre banque ;
- les frais de virement ;
- les frais liés à certains transferts internationaux ;
- les frais d’opposition sur une carte ou un moyen de paiement ;
- les frais pouvant résulter du rejet d’une opération ;
- les frais liés à un découvert ;
- les commissions portant sur certaines opérations particulières ;
- le coût de certains documents ou services demandés à la banque.
Une banque peut donc être avantageuse sur un type d’opération et plus coûteuse sur un autre. Il est rarement pertinent de conclure qu’une banque est « moins chère » à partir d’un seul tarif.
Le prix du compte n’est pas seulement le prix de la tenue de compte
Un établissement peut proposer une tenue de compte peu coûteuse, voire gratuite dans certaines conditions, tout en facturant davantage la carte bancaire, certains retraits ou certains virements.
Une autre banque peut afficher des frais fixes plus élevés mais proposer des opérations courantes moins coûteuses.
Le client doit donc regarder le coût total de son utilisation réelle et non seulement le tarif le plus visible dans la brochure commerciale.
Le coût dépend du profil du client
Deux clients de la même banque peuvent supporter des coûts différents. Leur situation dépend notamment du type de compte ouvert, de la carte choisie et des opérations effectuées.
Un salarié utilisant principalement sa carte pour quelques paiements et un retrait mensuel n’a pas le même profil qu’un commerçant qui réalise régulièrement des dépôts, des virements ou des opérations professionnelles.
De même, une personne qui voyage fréquemment ou qui effectue des paiements internationaux doit accorder une importance particulière aux frais d’utilisation de la carte à l’étranger et aux transferts internationaux.
Un autre client qui utilise presque exclusivement son compte au Bénin n’aura pas nécessairement intérêt aux mêmes services.
Le nombre d’opérations change fortement le coût annuel
Le coût d’une opération isolée peut paraître faible. Mais lorsqu’elle est répétée plusieurs fois chaque mois, son poids annuel peut devenir important.
Par exemple, une petite commission appliquée à chaque retrait peut sembler négligeable si le client ne retire de l’argent qu’une fois par mois. Elle devient beaucoup plus significative si celui-ci effectue plusieurs retraits chaque semaine.
Le même raisonnement vaut pour les virements, les transferts, les notifications payantes ou certains services numériques.
C’est pourquoi une comparaison bancaire sérieuse doit être faite sur une période suffisamment longue, idéalement sur une année.
Construire un panier d’usage
Pour comparer correctement plusieurs banques, une méthode simple consiste à établir un panier d’usage bancaire.
Il s’agit de définir les opérations qu’un client effectue habituellement pendant un mois, puis d’en calculer le coût dans chaque banque.
Un panier très simple pourrait par exemple comprendre :
- deux retraits au distributeur par mois ;
- un virement local par mois ;
- une carte bancaire permettant les paiements internationaux ;
- quelques paiements par carte ;
- l’utilisation de l’application ou du service bancaire en ligne.
Selon les besoins du client, il faudrait éventuellement ajouter des virements internationaux, des retraits hors réseau, des paiements à l’étranger ou d’autres services.
Exemple de comparaison
Imaginons deux banques fictives.
La banque A facture très peu les retraits mais applique un tarif plus élevé pour la carte et les virements. La banque B facture davantage certains retraits mais propose une carte moins chère et des virements à un coût inférieur.
Un client qui retire souvent de l’argent pourrait trouver la banque A plus intéressante. Un client qui effectue surtout des virements pourrait, au contraire, payer moins cher dans la banque B.
Il n’est donc pas possible de déterminer la banque la moins chère sans définir auparavant comment le compte sera réellement utilisé.
Comparer sur douze mois
La meilleure méthode consiste à transformer les tarifs mensuels et les coûts d’opérations en un coût annuel estimé.
Il faut additionner, lorsqu’ils existent :
- douze mois de frais de tenue de compte ;
- le coût annuel de la carte bancaire ;
- le coût estimé des retraits ;
- le coût estimé des virements ;
- les abonnements éventuels ;
- les frais prévisibles liés aux opérations internationales.
Le résultat donne une estimation beaucoup plus utile que le prix d’une seule opération.
Attention aux retraits hors réseau
Le retrait au distributeur mérite une attention particulière. Selon la banque et la carte, un retrait effectué dans le réseau de l’établissement peut être traité différemment d’un retrait effectué dans le distributeur d’une autre banque.
Une personne qui dispose d’un distributeur de sa banque près de son domicile peut donc avoir un coût réel différent de celui d’une personne obligée d’utiliser régulièrement les distributeurs d’autres établissements.
La densité et la localisation du réseau de distributeurs peuvent ainsi avoir une conséquence financière concrète.
Le prix de la carte bancaire
Le prix de la carte doit être comparé avec ses possibilités d’utilisation. Une carte moins chère n’est pas nécessairement plus avantageuse si elle ne permet pas les opérations dont le client a besoin.
Il faut notamment examiner :
- les possibilités de retrait ;
- les plafonds de retrait et de paiement ;
- la possibilité d’effectuer des paiements en ligne ;
- la possibilité d’utiliser la carte à l’étranger ;
- les commissions appliquées hors du Bénin ;
- les conditions de renouvellement ou de remplacement de la carte.
Comparer uniquement le prix annuel de deux cartes peut donc conduire à une conclusion trompeuse.
Les virements
Les virements constituent un autre élément important de comparaison. Leur coût peut dépendre de la destination de l’argent.
Il faut notamment distinguer :
- un transfert entre deux comptes de la même banque ;
- un virement vers une autre banque au Bénin ;
- un virement vers un autre pays de l’UMOA ;
- un transfert vers un pays extérieur à l’Union.
Une personne effectuant régulièrement des transferts doit donc vérifier soigneusement ces tarifs avant de choisir son établissement bancaire.
Les frais d’incident
Les frais les plus visibles ne sont pas toujours ceux qui peuvent coûter le plus cher en cas de problème.
Un rejet d’opération, une opposition, un découvert ou certaines interventions particulières peuvent entraîner des coûts spécifiques.
Même si le client ne prévoit évidemment pas ces incidents, il est utile de connaître les conditions applicables avant d’ouvrir le compte.
Les offres groupées
Certaines banques proposent plusieurs services regroupés dans une même offre : compte, carte, application mobile, notifications ou autres prestations.
Une offre groupée peut être intéressante lorsque le client utilise effectivement tous les services proposés.
Elle peut au contraire être moins avantageuse si une partie importante des services inclus ne lui sert jamais.
Là encore, il faut comparer le prix du forfait avec le coût qu’auraient les mêmes services achetés séparément.
Les tarifs peuvent évoluer
Les tarifs bancaires ne sont pas nécessairement permanents. Une banque peut modifier ses conditions, créer une nouvelle offre, supprimer un produit ou revoir le prix de certains services.
Une comparaison publiée plusieurs années auparavant peut donc ne plus correspondre à la situation actuelle.
Les témoignages personnels doivent également être datés. Un client peut continuer à bénéficier d’une ancienne formule qui n’est plus accessible aux nouveaux clients.
La BCEAO encadre le secteur
Les établissements bancaires du Bénin évoluent dans le cadre réglementaire de l’Union monétaire ouest-africaine et sous l’autorité de la Banque centrale des États de l’Afrique de l’Ouest, la BCEAO.
La BCEAO encadre notamment certains aspects de l’activité bancaire et publie des informations concernant le secteur financier, l’inclusion financière, les moyens de paiement et les services bancaires.
Cet encadrement ne signifie cependant pas que toutes les banques doivent pratiquer exactement les mêmes tarifs pour toutes leurs opérations.
Les établissements conservent une marge de différenciation commerciale dans le respect des règles qui leur sont applicables.
Pour cette raison, les informations générales fournies par la BCEAO ne remplacent pas la consultation des conditions tarifaires de l’établissement choisi.
Voir également la source correspondante : [S5].
Une méthode simple pour comparer deux banques
Avant de choisir une banque, il est possible de préparer une petite liste des opérations qui seront réellement effectuées chaque mois.
Pour chaque banque envisagée, on peut noter :
- le coût annuel du compte ;
- le coût annuel de la carte ;
- le prix des retraits habituels ;
- le coût des virements habituels ;
- les éventuels frais de services numériques ;
- les coûts liés aux opérations internationales si elles sont nécessaires.
Il suffit ensuite d’additionner ces dépenses pour obtenir une estimation du coût annuel réel.
Cette méthode est beaucoup plus fiable qu’une comparaison fondée uniquement sur une publicité ou sur le témoignage d’un autre client.
10. Les agios
Dans le langage bancaire, le terme « agios » désigne principalement les intérêts et certaines commissions liés à une situation débitrice, à un découvert, à certains crédits ou à certains incidents affectant le compte.
Les agios ne constituent pas une taxe particulière au Bénin. Le principe existe dans de nombreux systèmes bancaires : lorsqu’une banque avance temporairement de l’argent à son client, elle peut facturer des intérêts et, selon le contrat applicable, certains frais complémentaires.
Qu’est-ce qu’un compte débiteur ?
Un compte bancaire est normalement créditeur lorsque les sommes disponibles sont supérieures ou égales aux dépenses effectuées.
Il devient débiteur lorsque les opérations enregistrées conduisent le solde sous zéro et que la banque accepte néanmoins, temporairement ou contractuellement, de laisser fonctionner le compte.
Exemple simple : si un compte contient 50 000 F CFA et qu’une opération de 70 000 F CFA est acceptée, le compte peut présenter un solde débiteur de 20 000 F CFA.
Cette somme correspond alors, en pratique, à une avance temporaire consentie par la banque au client.
Un découvert n’est pas toujours autorisé
Il faut distinguer deux situations.
Dans le premier cas, le client dispose d’une autorisation de découvert. La banque a accepté contractuellement que le compte puisse devenir débiteur jusqu’à une certaine limite et pendant une certaine durée.
Dans le second cas, le compte devient débiteur sans qu’une autorisation précise ait été prévue, ou au-delà de la limite autorisée.
Ces deux situations ne doivent pas être confondues. Les conditions financières applicables peuvent être différentes, notamment lorsque le client dépasse le montant ou la durée prévus dans son autorisation.
De quoi les agios peuvent-ils être composés ?
Selon la convention de compte et le tarif de la banque, le coût d’un découvert peut comprendre plusieurs éléments.
- des intérêts débiteurs calculés sur la somme utilisée ;
- des commissions liées au fonctionnement du compte ;
- certains frais fixes prévus par le contrat ;
- éventuellement des frais liés à un incident ou à une irrégularité.
Toutes ces composantes ne sont pas nécessairement présentes dans chaque banque ni dans chaque situation.
Il est donc incorrect de considérer les « agios » comme un montant fixe identique dans tous les établissements.
Les intérêts débiteurs
Lorsqu’un compte est débiteur, la banque peut calculer des intérêts sur la somme effectivement utilisée.
Le montant dépend principalement de plusieurs éléments :
- le montant du découvert ;
- le taux débiteur appliqué ;
- la durée pendant laquelle le compte reste débiteur ;
- la méthode de calcul prévue dans la convention bancaire.
Plus la somme empruntée est importante et plus le découvert dure longtemps, plus le coût potentiel augmente.
La durée du découvert est essentielle
Un découvert de courte durée ne doit pas être confondu avec un crédit utilisé pendant plusieurs mois.
Un client qui passe temporairement à découvert pendant quelques jours n’est pas dans la même situation qu’un client qui utilise en permanence une avance bancaire importante.
La durée constitue donc un élément essentiel du calcul.
Même un taux identique peut produire des coûts très différents selon que le compte reste débiteur pendant trois jours, trente jours ou plusieurs mois.
Le montant du découvert
Il faut également tenir compte de la somme réellement utilisée.
Une autorisation de découvert de 500 000 F CFA ne signifie pas nécessairement que les intérêts seront calculés automatiquement sur 500 000 F CFA.
Le calcul dépend généralement du montant effectivement utilisé et de la durée de cette utilisation, conformément aux conditions prévues par la banque.
Le taux débiteur
Le taux débiteur est l’un des principaux éléments à examiner lorsqu’un compte peut fonctionner à découvert.
Il représente le taux appliqué par la banque aux sommes utilisées en situation débitrice.
Ce taux ne doit pas être inventé ni déduit d’un témoignage personnel. Il doit être vérifié dans la convention de compte, le document contractuel ou le tarif officiel de l’établissement.
Deux banques peuvent appliquer des conditions différentes, et deux produits proposés par une même banque peuvent eux-mêmes être soumis à des règles différentes.
Les commissions et frais complémentaires
Les intérêts ne constituent pas nécessairement la totalité du coût.
Selon les conditions contractuelles, certaines commissions ou certains frais peuvent s’ajouter.
Le client doit donc éviter de regarder uniquement le pourcentage du taux débiteur.
Pour connaître le coût réel d’un découvert, il faut examiner l’ensemble des frais susceptibles d’être appliqués.
La convention de compte est la référence
Le point essentiel est contractuel.
Les règles applicables au découvert doivent être recherchées dans la convention de compte et dans les conditions tarifaires en vigueur dans la banque concernée.
Il faut notamment vérifier :
- si un découvert est autorisé ;
- le montant maximal autorisé ;
- la durée maximale prévue ;
- le taux débiteur applicable ;
- la méthode de calcul des intérêts ;
- les commissions éventuelles ;
- les conséquences d’un dépassement de l’autorisation.
Découvert autorisé et dépassement
Un découvert autorisé ne signifie pas que le client peut utiliser une somme illimitée pendant une durée indéterminée.
L’autorisation peut fixer un plafond et une durée.
Si le client dépasse l’un de ces paramètres, la banque peut considérer la situation comme irrégulière, selon les dispositions prévues dans le contrat.
Les frais ou conséquences éventuelles doivent être examinés dans les conditions bancaires applicables.
Agios et crédit ne sont pas la même chose
Un découvert bancaire constitue une forme de financement, mais il ne doit pas être assimilé automatiquement à un crédit classique.
Un prêt personnel ou professionnel est généralement accordé pour une durée déterminée, avec un montant fixé, un échéancier et des remboursements prévus à l’avance.
Le découvert est généralement plus souple, puisqu’il accompagne directement le fonctionnement du compte.
Cette souplesse peut cependant avoir un coût différent. Il est donc nécessaire de comparer le coût global avant de choisir entre un découvert régulier et un crédit formel de plusieurs mois.
Comparer le coût total, pas seulement le taux
Un taux apparemment faible ne garantit pas nécessairement que l’opération sera peu coûteuse.
Si des commissions fixes ou d’autres frais s’ajoutent, le coût final peut être sensiblement différent.
Lorsqu’il est applicable, il est donc préférable de demander à la banque une indication du coût total du financement ou du taux effectif permettant de tenir compte des différents éléments du crédit.
Pourquoi il ne faut pas généraliser les montants
Les témoignages du type « ma banque prend tant d’agios » doivent être interprétés avec prudence.
Pour comprendre réellement ce montant, il faudrait connaître :
- la banque concernée ;
- le type de compte ;
- le montant du découvert ;
- la durée du découvert ;
- le taux prévu par le contrat ;
- les commissions éventuellement facturées ;
- la date de l’opération.
Sans ces informations, une comparaison entre deux clients ou entre deux banques peut être trompeuse.
Un petit découvert peut parfois devenir coûteux
Le montant du découvert n’est pas le seul élément important.
Certaines commissions éventuelles peuvent être fixes. Dans ce cas, elles peuvent représenter proportionnellement une part importante du coût lorsqu’il s’agit d’un très petit découvert.
C’est une raison supplémentaire pour consulter l’ensemble des conditions bancaires et pas seulement le taux d’intérêt.
Éviter les agios inutiles
Une bonne gestion du compte permet de réduire le risque de découvert et donc les frais correspondants.
Il peut être utile de :
- consulter régulièrement le solde du compte ;
- tenir compte des opérations qui ne sont pas encore débitées ;
- connaître les dates des prélèvements et des virements importants ;
- éviter de considérer le découvert autorisé comme un revenu disponible ;
- contacter la banque avant qu’une difficulté temporaire ne s’aggrave.
Le découvert peut être utile pour absorber un décalage ponctuel entre une dépense et l’arrivée d’un revenu, mais il devient moins adapté lorsqu’il est utilisé en permanence.
Avant d’accepter un découvert
Avant de demander ou d’utiliser régulièrement une autorisation de découvert, le client devrait connaître clairement :
- le montant disponible ;
- la durée autorisée ;
- le taux débiteur ;
- les éventuelles commissions ;
- le coût estimé pour une utilisation habituelle ;
- les règles applicables en cas de dépassement.
Lorsque ces informations ne sont pas suffisamment claires, il est préférable de demander directement à la banque une simulation ou une explication détaillée du coût.
11. Pourquoi les frais sont très visibles pour les usagers
Les frais bancaires et les commissions sur les transferts sont particulièrement visibles lorsqu’ils s’appliquent à des opérations de faible montant. Ce phénomène tient à une règle simple : plus la somme transférée ou retirée est petite, plus une commission fixe représente une part importante de l’opération.
Une commission de quelques centaines de francs CFA peut sembler faible en valeur absolue. Mais si elle s’applique à un petit retrait, à un petit transfert ou à un paiement modeste, son poids relatif devient beaucoup plus important.
Le montant absolu ne suffit pas
Pour comprendre ce que représente réellement un frais, il faut distinguer le montant absolu et le poids relatif.
Une commission de 500 F CFA, par exemple, n’a pas la même importance sur une opération de 10 000 F CFA que sur une opération de 200 000 F CFA.
Dans le premier cas, elle représente 5 % de la somme concernée. Dans le second, elle ne représente plus que 0,25 %.
Le montant payé est pourtant exactement le même : 500 F CFA. C’est donc la taille de l’opération qui change la perception et le poids économique du frais.
Les petites dépenses rendent les commissions plus perceptibles
Lorsqu’une partie importante des dépenses quotidiennes porte sur des montants relativement faibles, les commissions fixes sont immédiatement perceptibles.
Le client peut avoir l’impression de perdre une part importante de son argent simplement pour pouvoir le retirer, le transférer ou le rendre disponible.
Ce phénomène est particulièrement visible lorsqu’une personne effectue plusieurs petites opérations au cours du même mois.
Une commission modeste répétée dix ou quinze fois peut représenter, à la fin du mois, une somme nettement plus importante.
La répétition des opérations compte autant que le tarif
Il ne faut donc pas regarder uniquement le coût d’une transaction isolée.
Un client qui effectue un seul retrait important par mois peut payer moins de frais qu’un autre client qui effectue plusieurs petits retraits, même si les deux retirent finalement la même somme totale.
Le coût mensuel dépend donc à la fois :
- du prix de chaque opération ;
- du nombre d’opérations effectuées ;
- du montant de chaque opération ;
- du canal utilisé.
Pour connaître le coût réel, il faut considérer l’ensemble de ces éléments.
Pourquoi certains usagers regroupent leurs retraits
Pour limiter le nombre de commissions, certains clients préfèrent effectuer un retrait important plutôt que plusieurs petits retraits successifs.
Cette stratégie peut réduire les frais lorsque la tarification comprend une commission fixe par opération.
Supposons, uniquement à titre d’exemple, qu’une commission soit facturée à chaque retrait. Quatre retraits séparés peuvent alors coûter quatre fois la commission, tandis qu’un seul retrait du même montant total ne déclenche qu’une seule opération.
Il ne s’agit toutefois pas d’une règle universelle. Certaines banques peuvent appliquer d’autres méthodes de tarification, et certaines opérations peuvent être gratuites selon le réseau, le compte ou la carte utilisée.
Le mobile money comme solution alternative
Le développement du mobile money a profondément modifié la manière dont de nombreux usagers gèrent les petites sommes.
Il permet notamment d’envoyer de l’argent, d’en recevoir, d’effectuer certains paiements ou de conserver temporairement des fonds sans passer systématiquement par une agence bancaire.
Pour certaines opérations quotidiennes, il peut donc apparaître plus pratique qu’un compte bancaire classique.
Cela ne signifie cependant pas que le mobile money est toujours moins cher. Les retraits, transferts ou autres services peuvent eux aussi entraîner des commissions.
La bonne comparaison doit donc porter sur le coût total de l’opération, et non simplement sur le nom du service utilisé.
Le paiement direct en espèces
Lorsqu’une personne reçoit directement de l’argent en espèces, elle évite évidemment le coût d’un retrait bancaire ou d’un retrait mobile.
L’espèce reste donc attractive pour de nombreuses petites transactions.
Elle permet également de payer immédiatement dans les situations où le commerçant ne dispose ni d’un terminal de paiement, ni d’un système électronique adapté.
Mais l’utilisation des espèces présente aussi des contraintes : risque de perte, risque de vol, difficulté à transporter de fortes sommes et absence de certaines traces automatiques de paiement.
Réduire les frais peut augmenter le risque
Regrouper les retraits peut être financièrement intéressant, mais cela signifie également transporter davantage d’argent liquide.
Un client qui retire une petite somme plusieurs fois limite la quantité d’espèces qu’il transporte à chaque déplacement.
À l’inverse, celui qui retire une somme importante pour éviter plusieurs commissions peut conserver ou transporter davantage d’argent liquide.
Le choix entre plusieurs petits retraits et un retrait important ne peut donc pas être évalué uniquement en fonction des frais bancaires.
Il faut également tenir compte de la sécurité.
Le coût du déplacement
Le coût d’une opération financière ne se limite pas toujours à la commission affichée.
Si une personne doit parcourir plusieurs kilomètres pour atteindre une agence, un distributeur ou un point de retrait, le déplacement représente lui aussi un coût.
Il peut comprendre :
- le prix du transport ;
- le carburant ;
- le temps nécessaire au déplacement ;
- le temps d’attente sur place ;
- éventuellement la nécessité de revenir si le service est indisponible.
Une opération affichée comme peu coûteuse peut donc devenir moins avantageuse si elle oblige à effectuer un déplacement long ou coûteux.
La proximité peut avoir une valeur économique
Un point de retrait légèrement plus cher mais situé à proximité peut parfois être plus avantageux qu’un service moins cher situé loin du domicile.
La différence de commission doit alors être comparée au prix du déplacement et au temps nécessaire.
Cela explique pourquoi deux personnes vivant dans des lieux différents peuvent faire des choix parfaitement rationnels mais différents.
La disponibilité réelle du service
Un autre facteur essentiel est la disponibilité du canal utilisé.
Un distributeur peut être temporairement hors service, manquer de billets ou ne pas accepter certaines cartes.
Un point de mobile money peut lui aussi manquer temporairement de liquidités nécessaires pour effectuer un retrait important.
La solution théoriquement la moins chère n’est donc pas toujours celle qui peut être utilisée immédiatement.
La liquidité des points de retrait
Dans les systèmes de paiement où l’utilisateur retire de l’argent auprès d’un agent ou d’un commerçant, la disponibilité des espèces devient elle-même un élément du service.
Un agent peut disposer de suffisamment d’argent pour effectuer un petit retrait mais pas nécessairement pour servir immédiatement une somme beaucoup plus importante.
Regrouper les retraits peut donc rencontrer une limite pratique : le point choisi doit être capable de fournir le montant demandé.
Les habitudes du ménage
Les besoins diffèrent fortement selon les ménages.
Une personne qui effectue chaque jour de petites dépenses en espèces n’a pas les mêmes besoins qu’une personne qui paie régulièrement par carte ou par téléphone.
Un commerçant qui doit disposer quotidiennement de monnaie n’a pas non plus les mêmes contraintes qu’un salarié dont les principales dépenses sont payées en quelques opérations mensuelles.
Le choix du moyen de paiement dépend donc du mode de vie, de l’activité professionnelle, du lieu d’habitation et de la fréquence des transactions.
Le niveau de revenu modifie aussi la perception du frais
Un même tarif n’a pas le même poids dans tous les budgets.
Une commission fixe représente une charge proportionnellement plus importante pour une personne dont les opérations portent sur de faibles montants.
Cela explique pourquoi les petits frais peuvent être particulièrement visibles pour certains ménages, même lorsqu’ils paraissent faibles en valeur absolue.
Le bon calcul : le coût complet
Pour comparer deux solutions, il faut donc dépasser le simple montant de la commission bancaire.
Le véritable coût peut être résumé ainsi :
coût complet = frais de transaction + coût du déplacement + contraintes de disponibilité + risque associé au transport ou à la conservation des espèces
Cette formule n’est pas une formule comptable officielle. Elle constitue simplement une manière pratique de raisonner sur le coût réel supporté par l’utilisateur.
Exemple pratique
Prenons deux possibilités.
La première permet de retirer une petite somme près du domicile, avec une commission légèrement supérieure.
La seconde permet de payer moins de frais mais oblige à se déplacer jusqu’à un distributeur plus éloigné.
Si le déplacement coûte davantage que l’économie réalisée sur la commission, la solution apparemment moins chère devient en réalité plus coûteuse.
À l’inverse, pour une somme importante ou plusieurs opérations regroupées, le déplacement peut devenir rentable.
Il faut donc calculer au cas par cas.
Le risque de transporter beaucoup d’espèces
La sécurité doit également être intégrée à la décision.
Retirer une grande somme peut limiter les commissions, mais augmente la quantité d’argent conservée à domicile ou transportée sur soi.
Il n’est donc pas toujours rationnel de rechercher le nombre minimal possible de retraits.
Une petite économie sur les commissions ne compense pas nécessairement une augmentation importante du risque.
Il n’existe pas une stratégie unique
Aucune méthode ne peut être présentée comme la meilleure pour tous les utilisateurs.
Certains préféreront quelques retraits importants. D’autres choisiront plusieurs retraits plus petits. Certains utiliseront surtout le mobile money, tandis que d’autres continueront à privilégier les espèces ou le compte bancaire classique.
Ces choix peuvent tous être rationnels selon les circonstances.
Quatre critères à comparer
Pour choisir entre plusieurs solutions, quatre critères sont particulièrement utiles :
- le coût : combien coûte réellement l’opération ?
- la distance : faut-il payer un déplacement ou consacrer beaucoup de temps à l’opération ?
- la sécurité : quelle quantité d’espèces faudra-t-il transporter ou conserver ?
- la disponibilité : le distributeur, l’agence ou le point de retrait fonctionne-t-il réellement au moment où l’argent est nécessaire ?
La combinaison de ces quatre éléments permet une comparaison beaucoup plus réaliste que le simple examen du tarif affiché.
12. Banques « étrangères » : formulation correcte
Le secteur bancaire béninois comprend de nombreux établissements appartenant à des groupes qui exercent leurs activités dans plusieurs pays d’Afrique de l’Ouest ou au-delà du continent.
Cette présence importante de groupes régionaux et internationaux peut donner l’impression que le système bancaire du Bénin est composé principalement de banques « étrangères ».
Cette formulation est cependant trop imprécise. Sur le plan juridique comme sur le plan économique, il faut distinguer plusieurs situations : la filiale, la succursale, le groupe bancaire régional et la banque à ancrage national. Ces notions ne sont pas interchangeables. [S4]
Pourquoi le mot « étrangère » est-il insuffisant ?
Dire qu’une banque est « étrangère » peut désigner plusieurs réalités différentes.
On peut parler du pays où se trouve le siège du groupe, du pays d’origine de ses principaux actionnaires, du lieu où la société mère a été créée ou encore du statut juridique de l’établissement qui exerce au Bénin.
Ces critères ne donnent pas nécessairement la même réponse.
Une banque opérant au Bénin peut ainsi appartenir à un groupe présent dans plusieurs pays tout en étant constituée sous la forme d’une société exerçant spécifiquement ses activités sur le territoire béninois.
À l’inverse, une succursale constitue une implantation directe d’un établissement dont le siège se trouve dans un autre pays.
Employer un seul mot pour désigner toutes ces situations masque donc des différences juridiques importantes.
Qu’est-ce qu’une filiale ?
Une filiale est une société juridiquement distincte de la société ou du groupe qui la contrôle.
Elle possède sa propre existence juridique, même si une autre société détient une part importante ou majoritaire de son capital.
Une filiale bancaire installée au Bénin exerce donc ses activités dans le cadre juridique et réglementaire applicable au secteur bancaire béninois et, plus largement, dans celui de l’Union monétaire ouest-africaine.
Le fait que sa société mère se trouve dans un autre pays ne signifie donc pas que l’établissement fonctionne au Bénin comme une simple agence extérieure sans autonomie juridique.
Qu’est-ce qu’une succursale ?
Une succursale correspond à une situation différente.
Elle constitue une implantation d’une banque dont la personnalité juridique reste rattachée à l’établissement principal situé dans un autre pays.
La distinction entre filiale et succursale est donc fondamentale lorsqu’on veut décrire correctement la structure du secteur bancaire.
Pour le client qui entre dans une agence ou utilise un distributeur, cette différence n’est pas toujours visible. Elle existe pourtant sur le plan juridique et dans l’organisation du groupe bancaire.
Les groupes bancaires régionaux
Une grande partie du paysage bancaire ouest-africain est organisée autour de groupes régionaux.
Ces groupes peuvent être présents simultanément au Bénin, au Togo, en Côte d’Ivoire, au Sénégal, au Burkina Faso et dans d’autres pays.
Il devient alors difficile de les qualifier simplement d’« étrangères » par rapport à un seul État.
Leur fonctionnement est précisément fondé sur une implantation régionale. Ils utilisent souvent une même marque, des méthodes communes, des infrastructures techniques similaires et parfois certains services partagés.
Il est donc souvent plus pertinent de parler de groupe bancaire régional que de banque étrangère.
Une même enseigne ne signifie pas toujours une seule banque
Lorsqu’un groupe possède des établissements dans plusieurs pays, le client peut retrouver la même enseigne à Cotonou, Lomé, Abidjan ou Dakar.
Cela ne signifie pas automatiquement qu’il s’agit d’une seule société juridique disposant simplement d’agences dans différents pays.
Il peut s’agir de plusieurs filiales appartenant au même groupe.
Ces établissements peuvent avoir des contrats distincts, certaines procédures différentes et des conditions commerciales adaptées au marché de chaque pays.
Il faut donc éviter de supposer qu’un service proposé par une banque dans un pays sera nécessairement disponible aux mêmes conditions dans une banque portant la même enseigne au Bénin.
Le siège du groupe n’est pas le seul critère
Pour déterminer l’ancrage économique d’une banque, regarder uniquement le lieu du siège de son groupe est insuffisant.
Une banque peut appartenir à un groupe extérieur tout en ayant une activité économique importante au Bénin.
Elle peut notamment :
- employer du personnel au Bénin ;
- collecter l’épargne des particuliers et des entreprises ;
- accorder des crédits à des acteurs économiques béninois ;
- financer des projets réalisés au Bénin ;
- exploiter un réseau d’agences et de distributeurs ;
- participer au fonctionnement quotidien de l’économie nationale.
L’origine du groupe ne suffit donc pas à décrire le rôle économique réel de la banque dans le pays.
Nationalité du capital et qualité du service sont deux questions différentes
Une confusion fréquente consiste à déduire la qualité d’une banque de l’origine géographique de son capital ou de son groupe.
Il n’existe pourtant aucune raison sérieuse de considérer automatiquement qu’une banque à capitaux locaux serait meilleure qu’une banque appartenant à un groupe régional ou international.
L’affirmation inverse serait tout aussi injustifiée.
La qualité d’une banque doit être évaluée à partir de critères concrets et vérifiables.
La solidité de l’établissement
Le premier élément important pour le client est la solidité de l’établissement.
Une banque doit être capable de gérer correctement les dépôts, les paiements, les crédits et les autres opérations qui lui sont confiées.
Pour le client ordinaire, il est souvent difficile d’évaluer directement la situation financière détaillée d’une banque.
C’est notamment pour cette raison que le secteur bancaire est soumis à des règles prudentielles et à une surveillance exercée dans le cadre institutionnel de l’UMOA.
L’origine géographique du groupe n’est donc pas un substitut à l’analyse de la solidité et de la conformité de l’établissement.
Le réseau d’agences
Pour de nombreux clients, la proximité d’une agence constitue un critère beaucoup plus concret que la nationalité des actionnaires.
Une banque peut proposer de bons services, mais devenir peu pratique si son agence la plus proche se trouve à plusieurs dizaines de kilomètres.
À l’inverse, un réseau dense peut faciliter :
- les dépôts d’espèces ;
- les retraits importants ;
- les démarches administratives ;
- le remplacement d’une carte ;
- la résolution d’un problème avec le compte.
La localisation des agences peut donc jouer un rôle important dans le choix d’une banque.
La disponibilité des distributeurs automatiques
Le réseau de distributeurs automatiques de billets, ou DAB, constitue également un critère pratique essentiel.
Il ne suffit pas qu’une banque possède quelques distributeurs. Encore faut-il qu’ils soient accessibles, suffisamment répartis et opérationnels lorsque le client en a besoin.
Pour une personne qui retire régulièrement des espèces, la présence d’un distributeur proche du domicile ou du lieu de travail peut réduire les déplacements, le temps perdu et éventuellement certains frais liés aux retraits hors réseau.
Les frais bancaires
Le niveau des frais constitue naturellement un autre critère majeur.
La comparaison doit porter sur l’ensemble des opérations réellement utilisées par le client :
- tenue de compte ;
- carte bancaire ;
- retraits ;
- virements ;
- transferts ;
- services numériques ;
- éventuelles opérations internationales.
Une banque appartenant à un groupe international n’est pas nécessairement plus chère.
Une banque à ancrage national n’est pas nécessairement moins chère.
Seule la comparaison des tarifs applicables aux opérations réellement effectuées permet de le déterminer.
La qualité du service
La qualité du service est difficile à résumer par un seul chiffre, mais elle peut avoir une grande importance dans la vie quotidienne.
Elle comprend notamment :
- la disponibilité du personnel ;
- la rapidité des démarches ;
- la clarté des réponses fournies au client ;
- la résolution des incidents ;
- la facilité de joindre la banque ;
- la qualité de l’application mobile ou du site bancaire.
Ces éléments peuvent être beaucoup plus déterminants pour le client que l’origine géographique du groupe.
La facilité des transferts
Pour une personne qui envoie ou reçoit régulièrement de l’argent, la facilité des transferts constitue un critère essentiel.
Une banque appartenant à un groupe régional peut parfois bénéficier de réseaux et d’infrastructures facilitant certaines opérations entre plusieurs pays.
Mais cette appartenance ne signifie pas automatiquement que tous les transferts seront gratuits ou instantanés.
Les conditions dépendent du service utilisé, du pays destinataire, de la banque bénéficiaire et du tarif applicable.
Une implantation internationale peut avoir des avantages
L’appartenance à un groupe présent dans plusieurs pays peut apporter certains avantages.
Un groupe de grande taille peut notamment disposer :
- d’infrastructures informatiques importantes ;
- d’une expérience acquise sur plusieurs marchés ;
- d’un réseau plus vaste ;
- de services adaptés aux opérations internationales ;
- de moyens techniques importants pour la sécurité des transactions.
Ces avantages ne sont toutefois ni automatiques ni identiques pour tous les établissements.
Un ancrage local peut également présenter des avantages
À l’inverse, un établissement fortement ancré dans le marché béninois peut développer une connaissance précise des besoins locaux.
Il peut adapter certains produits aux habitudes économiques, aux entreprises ou aux particuliers du pays.
Là encore, cette proximité ne garantit pas automatiquement de meilleurs tarifs ou un meilleur service.
Elle constitue simplement un élément supplémentaire dans l’analyse de l’établissement.
Éviter les jugements fondés uniquement sur l’origine
La formule « banque étrangère » peut facilement conduire à un jugement de valeur qui n’est pas justifié par les faits.
Une banque ne devient pas bonne ou mauvaise simplement parce que son groupe est béninois, ouest-africain, africain ou international.
Ce qui importe est la manière dont elle fonctionne, les services qu’elle fournit, les tarifs qu’elle pratique et la qualité de la relation avec ses clients.
Une formulation plus rigoureuse
Pour décrire le paysage bancaire béninois, il est donc préférable d’écrire :
Le secteur bancaire béninois comprend de nombreuses filiales et quelques succursales appartenant à des groupes bancaires régionaux ou internationaux, aux côtés d’acteurs disposant d’un ancrage national. Il est fortement intégré à l’espace financier ouest-africain.
Cette formulation est plus précise que l’affirmation générale selon laquelle « les banques du Bénin sont étrangères ».
Ce que l’usager doit réellement comparer
Pour choisir une banque, l’usager peut donc se concentrer sur quelques critères pratiques :
- la solidité et le sérieux de l’établissement ;
- la proximité des agences ;
- la disponibilité des DAB ;
- les frais réellement applicables à son profil ;
- les moyens de paiement disponibles ;
- la qualité des services numériques ;
- la facilité des virements et transferts ;
- la qualité de l’assistance en cas de problème.
Ces critères sont directement liés à l’utilisation quotidienne du compte. Ils sont donc généralement plus utiles au client que la seule origine géographique du capital.
13. Les distributeurs automatiques de billets
Les distributeurs automatiques de billets permettent de retirer de l’argent sans passer par le guichet. Ils sont particulièrement utiles en dehors des heures d’ouverture. Les limites de retrait dépendent de la banque, de la carte, du réseau et parfois du distributeur lui-même. Des services sans carte existent également dans certains écosystèmes, notamment grâce à des partenariats avec le mobile money.
Il faut toutefois distinguer trois types d’incident : distributeur hors service, distributeur en service mais sans certaines coupures, et retrait refusé pour une raison liée à la carte ou au plafond. Pour l’usager, le résultat est le même — pas d’espèces — mais la cause et la solution diffèrent.
Retour en haut14. Pannes et files d’attente : ce qu’on peut affirmer
Des usagers signalent, au Bénin comme dans beaucoup de pays, des DAB indisponibles, des ruptures temporaires d’espèces et des files d’attente. En revanche, je n’ai pas trouvé de série publique nationale permettant d’affirmer scientifiquement que les distributeurs béninois sont « souvent en panne » ni de mesurer une durée moyenne d’attente. Il faut donc présenter ces difficultés comme des expériences réelles mais variables, et non comme une statistique nationale établie.
Les périodes de forte demande — fin de mois, jours de paie, veilles de fête — peuvent logiquement accroître la pression sur certains points de retrait, mais cette explication doit rester prudente tant qu’elle n’est pas appuyée par des données d’exploitation publiées.
Retour en haut15. Les frais de retrait
Le retrait d’argent à un distributeur automatique de billets, ou DAB, paraît être une opération très simple : on insère sa carte, on choisit un montant et le distributeur remet les billets. Pourtant, le coût réel de cette opération peut dépendre de plusieurs acteurs et de plusieurs catégories de frais.
Il n’existe donc pas un « prix du retrait au Bénin » unique et valable pour toutes les banques, toutes les cartes et tous les distributeurs.
Retirer dans le réseau de sa propre banque
Lorsqu’un client utilise un distributeur appartenant à sa propre banque, le retrait peut être gratuit ou inclus dans les services associés au compte.
Cette situation est généralement la plus simple, car la banque qui gère le compte est également celle qui exploite le distributeur.
Il faut toutefois vérifier les conditions du compte et de la carte. Les modalités peuvent dépendre du produit bancaire souscrit et des règles tarifaires en vigueur.
Retirer dans le distributeur d’une autre banque
Une carte peut souvent être utilisée dans un distributeur appartenant à une autre banque, à condition que les réseaux concernés soient compatibles.
Dans ce cas, l’opération peut être qualifiée de retrait hors réseau.
Ce retrait peut entraîner une commission différente de celle appliquée lorsqu’on utilise un distributeur de sa propre banque.
Il ne faut donc pas généraliser une expérience réalisée dans un seul DAB à l’ensemble des distributeurs du pays.
Le distributeur et la banque émettrice sont deux acteurs différents
Lors d’un retrait, il faut distinguer la banque qui exploite le distributeur de la banque qui a délivré la carte.
Il peut s’agir du même établissement, mais ce n’est pas toujours le cas.
Une carte émise par une banque peut être utilisée dans le DAB d’une autre banque. Dans ce cas, plusieurs systèmes communiquent afin d’autoriser l’opération.
Le client doit donc éviter d’attribuer automatiquement tous les frais visibles sur son relevé à la banque propriétaire du distributeur.
Le cas particulier des cartes internationales
La situation devient encore plus complexe lorsqu’une carte émise à l’étranger est utilisée au Bénin.
Plusieurs acteurs peuvent alors intervenir :
- la banque béninoise qui exploite le distributeur ;
- la banque étrangère qui a émis la carte ;
- le réseau international de paiement utilisé par la carte ;
- éventuellement les mécanismes de conversion entre monnaies.
Le montant finalement débité du compte peut donc être supérieur à la simple valeur des francs CFA retirés.
Les frais de la banque qui a émis la carte
La banque ayant délivré la carte peut prévoir une commission lorsqu’un retrait est effectué en dehors de son réseau ou dans un autre pays.
Cette commission peut être fixe, proportionnelle au montant retiré ou combiner plusieurs éléments selon le contrat de la carte.
Il faut donc consulter les conditions tarifaires de la banque émettrice, en particulier lorsque la carte provient d’une banque située hors du Bénin.
Les frais locaux éventuels
L’utilisation d’un distributeur peut également être soumise à certaines conditions du réseau local ou de l’établissement qui exploite le DAB.
Avant de conclure qu’un retrait est coûteux, il faut donc identifier précisément l’origine de chaque frais.
Une commission apparaissant après un retrait peut provenir de la banque du client, du type de carte ou des conditions de l’opération, et non nécessairement du distributeur utilisé.
La conversion de devise
Lorsqu’une carte est liée à un compte libellé dans une autre monnaie que le franc CFA, une conversion doit être effectuée.
Par exemple, une personne possédant un compte en euros et retirant des francs CFA au Bénin réalise une opération nécessitant une conversion monétaire.
Le coût réel dépend alors non seulement des éventuelles commissions, mais également du taux de conversion appliqué à l’opération.
Deux retraits du même montant en francs CFA peuvent donc entraîner des débits légèrement différents sur un compte étranger selon les conditions de conversion et les frais prévus par la banque.
Ne pas confondre taux de change et commission
Une différence entre le montant retiré et le montant débité sur un compte étranger ne correspond pas nécessairement à une seule commission.
Il faut distinguer :
- le montant effectivement retiré en francs CFA ;
- le taux de conversion appliqué ;
- les éventuels frais fixes ;
- les éventuels frais proportionnels ;
- les autres commissions prévues par le contrat de la carte.
Sans cette distinction, il est difficile de savoir précisément pourquoi une opération a coûté davantage que prévu.
Pourquoi les petits retraits répétés peuvent coûter cher
Lorsque chaque retrait entraîne une commission fixe, multiplier les petites opérations peut augmenter fortement le coût total.
Supposons, à titre purement illustratif, qu’une commission soit prélevée à chaque utilisation d’un distributeur. Quatre retraits successifs entraîneront alors quatre fois cette commission, tandis qu’un seul retrait du même montant total n’en entraînera qu’une.
Cette logique explique pourquoi certains usagers, notamment les voyageurs, préfèrent regrouper raisonnablement leurs retraits.
Mais retirer davantage augmente le risque
Regrouper les retraits n’est toutefois pas toujours la meilleure solution.
Un retrait important signifie que l’on transporte ou conserve davantage d’espèces.
La recherche de l’économie maximale sur les commissions doit donc être mise en balance avec les contraintes de sécurité.
Il peut être préférable de payer légèrement plus de frais plutôt que de transporter une somme excessive.
Le bon compromis pour un voyageur
Pour une personne utilisant une carte étrangère au Bénin, une stratégie raisonnable consiste souvent à éviter une multiplication inutile de très petits retraits, sans pour autant retirer une somme disproportionnée en une seule fois.
Le bon montant dépend notamment :
- des frais appliqués à chaque retrait ;
- des plafonds de la carte ;
- des limites du distributeur ;
- de la durée du séjour ;
- des dépenses prévues ;
- des conditions de sécurité.
Il n’existe donc pas de montant optimal valable pour tous les voyageurs.
Les plafonds de retrait
Le montant qu’il est possible de retirer en une seule fois peut être limité par plusieurs dispositifs.
La carte peut avoir son propre plafond quotidien ou hebdomadaire. La banque émettrice peut également appliquer certaines limites. Enfin, le distributeur lui-même peut limiter le montant délivré en une seule opération.
Un refus de délivrer une somme importante ne signifie donc pas nécessairement que la banque interdit cette somme de manière générale.
Il peut simplement s’agir de la limite de la carte, du DAB utilisé ou du nombre de billets pouvant être délivrés.
La disponibilité des billets
Un distributeur peut également ne pas disposer des coupures nécessaires pour effectuer le retrait demandé.
Une machine peut donc refuser une opération ou proposer un montant inférieur alors que la carte et le compte permettraient théoriquement le retrait.
Cette situation relève alors de la disponibilité des espèces dans le DAB et non nécessairement d’une restriction bancaire générale.
Un retrait refusé ne signifie pas toujours que le compte manque d’argent
Plusieurs causes peuvent expliquer le refus d’un retrait :
- plafond de retrait atteint ;
- montant demandé supérieur à la limite du distributeur ;
- distributeur momentanément insuffisamment approvisionné ;
- carte non compatible avec le réseau utilisé ;
- blocage de sécurité ;
- problème technique temporaire ;
- solde disponible insuffisant.
Il ne faut donc pas conclure immédiatement à un problème avec le compte.
Comparer plusieurs distributeurs
Pour une personne utilisant régulièrement une carte étrangère, il peut être utile de comparer le coût réel de plusieurs réseaux de DAB.
Cette comparaison doit toutefois être réalisée avec la même carte et sur des opérations comparables.
Comparer le retrait d’une carte européenne dans un distributeur avec le retrait d’une carte béninoise dans un autre réseau ne permet pas de tirer une conclusion fiable sur le coût des deux banques.
Vérifier le relevé bancaire
Après un retrait effectué avec une carte étrangère, il peut être utile de vérifier le relevé bancaire afin de connaître le montant réellement débité.
Il faut alors comparer :
- la somme reçue en francs CFA ;
- la somme débitée dans la monnaie du compte ;
- les éventuelles commissions indiquées séparément ;
- le taux de conversion utilisé.
Cette vérification permet de connaître le coût réel de l’opération plutôt que de se fier uniquement au montant affiché sur le distributeur.
Attention aux témoignages isolés
Les témoignages du type « retirer dans cette banque coûte tant » doivent être interprétés avec prudence.
Pour qu’une telle information soit réellement utile, il faudrait connaître :
- la date de l’opération ;
- la banque qui a délivré la carte ;
- le type de carte utilisé ;
- la banque exploitant le distributeur ;
- le montant retiré ;
- la monnaie du compte ;
- les conditions tarifaires de la carte.
Sans ces précisions, une expérience individuelle ne peut pas être transformée en règle générale.
Calculer le coût réel d’un retrait
Pour comprendre ce qu’un retrait a réellement coûté, on peut raisonner en additionnant les différentes composantes éventuelles :
coût du retrait = frais locaux éventuels + frais de la banque émettrice + effets de la conversion de devise + autres commissions prévues par le contrat
Cette présentation est une méthode pratique de comparaison. Toutes ces composantes ne sont pas nécessairement présentes lors de chaque opération.
Avant de retirer
Pour éviter les mauvaises surprises, il est utile de connaître :
- les frais appliqués par sa propre banque ;
- le plafond de retrait de sa carte ;
- les éventuelles conditions applicables aux retraits à l’étranger ;
- le taux ou le mécanisme de conversion lorsque plusieurs monnaies interviennent ;
- le montant maximal que l’on souhaite raisonnablement transporter en espèces.
Ces quelques vérifications permettent généralement de mieux maîtriser le coût des retraits.
16. Les cartes bancaires
Les cartes bancaires sont utilisées principalement pour deux types d’opérations : retirer de l’argent dans un distributeur automatique de billets et payer des achats ou des services.
Selon la banque, le type de carte, le commerçant et le réseau utilisé, la carte peut être acceptée sur un terminal de paiement, sur un site Internet ou dans une application.
Toutes les cartes ne disposent cependant pas des mêmes possibilités. Certaines sont principalement destinées aux retraits et aux paiements locaux, tandis que d’autres permettent également les paiements internationaux ou les achats en ligne.
Le paiement par carte n’est pas universel
Au Bénin, la carte bancaire ne peut pas être utilisée partout. Son acceptation dépend notamment du type de commerce, de son équipement et de la disponibilité du réseau.
Dans de nombreux petits commerces, marchés, boutiques de quartier ou activités informelles, le paiement en espèces reste très important.
À l’inverse, le paiement par carte est plus courant dans certains établissements organisés et équipés de terminaux de paiement.
Il peut notamment être proposé dans :
- certains hôtels ;
- certains supermarchés ;
- certaines stations-service ;
- des restaurants structurés ;
- certaines pharmacies ou enseignes commerciales ;
- certains services numériques ou sites de réservation.
Il faut toutefois éviter de considérer cette liste comme une garantie. Deux commerces appartenant à la même catégorie peuvent ne pas proposer les mêmes moyens de paiement.
Le terminal de paiement
Lorsqu’un commerçant accepte la carte, le paiement passe généralement par un terminal de paiement électronique.
Le terminal communique avec le système bancaire afin de vérifier que l’opération peut être autorisée.
Cette opération peut échouer même lorsque le compte du client dispose de suffisamment d’argent.
Plusieurs causes peuvent expliquer un refus :
- une panne du terminal ;
- une interruption temporaire du réseau ;
- une incompatibilité avec la carte utilisée ;
- un plafond de paiement atteint ;
- un blocage de sécurité ;
- une restriction portant sur certaines opérations ou certains pays.
Un paiement refusé ne signifie donc pas automatiquement que le compte est vide ou que la carte est défectueuse.
Les paiements en ligne
Certaines cartes peuvent également être utilisées pour effectuer des paiements sur Internet.
Cette possibilité dépend du type de carte, des autorisations prévues par la banque et des règles de sécurité appliquées au compte.
Une carte utilisable dans un distributeur n’est pas nécessairement utilisable automatiquement sur tous les sites Internet.
Avant d’utiliser une carte en ligne, il faut vérifier que les paiements sur Internet sont autorisés et que le plafond disponible est suffisant.
Carte nationale et carte internationale
Toutes les cartes bancaires n’ont pas la même portée géographique.
Certaines sont destinées principalement à un usage national ou régional, tandis que d’autres utilisent des réseaux permettant leur utilisation dans de nombreux pays.
Une carte internationale peut faciliter les retraits, paiements et achats en ligne lorsque le titulaire voyage ou utilise des services établis à l’étranger.
Elle peut néanmoins être soumise à des frais spécifiques, notamment en cas de retrait ou de paiement effectué hors du pays dans lequel le compte est tenu.
Une carte internationale ne remplace pas les espèces
Posséder une carte internationale ne signifie pas que l’on peut se passer entièrement d’argent liquide.
Dans de nombreuses situations quotidiennes, le paiement en espèces reste nécessaire ou simplement plus pratique.
Un voyageur ou un résident prudent évite donc généralement de dépendre d’un seul moyen de paiement.
Conserver plusieurs solutions de paiement
Une organisation pratique consiste à disposer de plusieurs solutions :
- une carte bancaire ;
- un moyen de paiement mobile lorsque celui-ci est disponible ;
- une somme raisonnable en espèces.
Cette combinaison permet de disposer d’une solution de secours lorsqu’un moyen de paiement ne fonctionne pas.
Cette redondance est particulièrement utile lorsqu’un réseau ou un terminal est temporairement indisponible.
Les pannes de réseau
Les paiements électroniques dépendent d’infrastructures techniques : connexion de données, serveurs bancaires, systèmes de paiement et équipements du commerçant.
Une panne temporaire peut empêcher l’utilisation d’une carte, même si le compte fonctionne normalement.
Dans cette situation, disposer d’un peu d’argent liquide ou d’une autre solution de paiement permet d’éviter de se retrouver bloqué.
Ne pas transporter trop d’espèces
Disposer d’argent liquide constitue une sécurité pratique, mais cela ne signifie pas qu’il soit prudent de transporter de très fortes sommes.
Le bon équilibre consiste à conserver suffisamment d’espèces pour les dépenses ordinaires et les situations imprévues, sans multiplier inutilement les risques de perte ou de vol.
Le code confidentiel
Le code confidentiel de la carte doit rester secret.
Il ne doit pas être communiqué à un commerçant, à un agent, à un inconnu ou à une personne affirmant vouloir effectuer une vérification bancaire.
Il est également déconseillé de conserver le code écrit avec la carte elle-même.
Lors de la saisie du code sur un terminal ou un distributeur, il est prudent de masquer le clavier afin d’éviter qu’une personne située à proximité puisse le voir.
Les données de la carte doivent être protégées
Une carte contient plusieurs informations sensibles, notamment son numéro, sa date d’expiration et certaines données permettant d’effectuer des paiements.
Ces informations ne doivent pas être communiquées sans nécessité à un tiers.
Il faut être particulièrement prudent lorsqu’une personne demande ces données par téléphone, courrier électronique, SMS ou messagerie instantanée.
Les demandes par téléphone ou messagerie
Une demande inattendue portant sur le numéro complet de la carte, le code confidentiel ou d’autres données sensibles doit être considérée avec suspicion.
Une personne peut se présenter comme un employé de banque, un service de sécurité ou un technicien alors qu’il s’agit en réalité d’une tentative de fraude.
Lorsqu’un message paraît douteux, il est préférable de contacter directement la banque par un canal officiel déjà connu du client.
Ne pas cliquer sur n’importe quel lien
Les tentatives de fraude utilisent souvent des messages alarmants : carte bloquée, compte suspendu, paiement suspect ou nécessité urgente de confirmer ses informations.
Le message peut contenir un lien vers un faux site ressemblant au site de la banque.
Il est donc préférable de ne pas utiliser directement les liens reçus dans des messages inattendus pour saisir des informations bancaires sensibles.
La carte et le téléphone
Les applications bancaires peuvent permettre de consulter un compte, de recevoir des notifications ou d’effectuer certaines opérations.
Le téléphone devient alors lui-même un élément important de la sécurité bancaire.
Il est conseillé de protéger l’accès au téléphone par un code, un mot de passe ou un autre système de verrouillage, et d’éviter de laisser un appareil déverrouillé à la disposition d’un tiers.
En cas de perte ou de vol
Lorsqu’une carte est perdue ou volée, il est important de contacter rapidement la banque afin de connaître la procédure d’opposition.
Plus le signalement est rapide, plus il est possible de limiter le risque d’utilisation frauduleuse.
Les coordonnées nécessaires pour effectuer cette démarche devraient idéalement être conservées séparément de la carte.
Surveiller les opérations du compte
Consulter régulièrement son relevé bancaire ou les notifications de son application permet de repérer plus rapidement une opération inhabituelle.
Une transaction inconnue doit être vérifiée sans attendre, car elle peut résulter d’une erreur ou d’une utilisation frauduleuse.
Les plafonds de paiement
Une carte peut être soumise à un plafond de paiement sur une période déterminée.
Même lorsque le compte dispose d’un solde suffisant, une opération peut être refusée si ce plafond a déjà été atteint.
Les plafonds varient selon le type de carte et les conditions fixées par l’établissement bancaire.
Les plafonds de retrait
La même logique s’applique aux retraits.
Une carte peut limiter le montant qu’il est possible de retirer par jour ou sur plusieurs jours.
Le distributeur lui-même peut également imposer une limite par opération.
Il ne faut donc pas confondre le plafond de la carte avec celui du DAB.
Les frais de carte
Une carte bancaire peut entraîner plusieurs catégories de coût.
Selon la banque et le produit choisi, il peut notamment exister :
- un coût d’émission ou de souscription ;
- une cotisation périodique ;
- des frais de retrait hors réseau ;
- des frais liés à certaines opérations internationales ;
- des frais de remplacement en cas de perte ou de détérioration.
Ces conditions doivent être vérifiées dans le tarif officiel de l’établissement concerné.
Choisir une carte en fonction de son usage
La carte la plus chère n’est pas nécessairement la plus adaptée, et la moins chère n’est pas automatiquement la meilleure.
Le choix dépend de l’usage prévu.
Un client utilisant principalement sa carte pour retirer de l’argent au Bénin n’a pas les mêmes besoins qu’une personne qui voyage souvent, effectue des achats en ligne ou paie régulièrement à l’étranger.
Avant de choisir une carte, il est donc utile de vérifier :
- les réseaux sur lesquels elle fonctionne ;
- son coût ;
- ses plafonds ;
- les possibilités de paiement en ligne ;
- les possibilités de paiement à l’étranger ;
- les frais de retrait ;
- les procédures en cas de perte ou de fraude.
La bonne stratégie : ne pas dépendre d’un seul moyen
Dans la vie quotidienne comme en voyage, la stratégie la plus robuste consiste généralement à ne pas dépendre exclusivement d’une seule carte.
Une carte peut être refusée, un terminal peut être en panne, un distributeur peut manquer de billets et un réseau peut être temporairement indisponible.
Disposer de plusieurs moyens de paiement permet donc de réduire le risque de se retrouver sans solution.
17. Virements bancaires et délais
Le virement bancaire permet de transférer de l’argent d’un compte vers un autre sans manipulation d’espèces. Il est particulièrement adapté aux paiements traçables, aux montants importants, aux règlements professionnels et aux opérations pour lesquelles il est utile de conserver une preuve.
Tous les virements ne fonctionnent cependant pas de la même manière. Les délais, les frais et les informations demandées varient notamment selon que le transfert est effectué au sein de la même banque, vers une autre banque, dans l’espace régional ou vers l’étranger.
Le virement interne à une même banque
Lorsqu’un client transfère de l’argent vers un autre compte ouvert dans la même banque, l’opération peut être traitée plus simplement qu’un virement envoyé vers un autre établissement.
Selon les systèmes utilisés par la banque, le crédit du compte bénéficiaire peut être rapide, voire presque immédiat dans certaines situations.
Il ne faut toutefois pas considérer cette rapidité comme une règle absolue. Des contrôles, des horaires de traitement ou des contraintes techniques peuvent retarder l’opération.
Le virement interbancaire
Un virement interbancaire est envoyé d’une banque vers une autre banque.
Dans ce cas, l’opération doit passer par les systèmes permettant aux deux établissements d’échanger et de régler les fonds.
Le délai peut donc être différent de celui d’un transfert effectué entre deux comptes de la même banque.
Il peut également varier selon :
- l’heure à laquelle l’ordre a été donné ;
- le jour de la semaine ;
- les jours ouvrables bancaires ;
- les systèmes de paiement utilisés ;
- les contrôles effectués par les établissements concernés.
Le virement régional
Dans l’espace ouest-africain, certains virements peuvent concerner des banques établies dans plusieurs pays de l’Union monétaire.
Ces opérations bénéficient d’infrastructures régionales permettant aux établissements financiers de communiquer et de régler les paiements entre eux.
Un virement régional ne doit cependant pas être assimilé automatiquement à un simple transfert interne.
Même lorsque deux banques appartiennent au même groupe, leurs filiales peuvent être juridiquement distinctes et appliquer des procédures ou des tarifs différents.
Le virement international
Lorsqu’un transfert est effectué vers un pays extérieur au système bancaire régional, l’opération peut devenir plus complexe.
Plusieurs établissements peuvent intervenir, notamment la banque de l’émetteur, la banque du bénéficiaire et parfois une ou plusieurs banques correspondantes.
Les délais peuvent alors être plus longs et les frais plus difficiles à prévoir.
Il peut également être nécessaire d’effectuer une conversion de devise lorsque le compte du donneur d’ordre et celui du bénéficiaire ne sont pas libellés dans la même monnaie.
Les informations nécessaires
Pour effectuer un virement, la banque doit pouvoir identifier précisément le compte bénéficiaire.
Les informations demandées peuvent comprendre :
- le nom du bénéficiaire ;
- le numéro de compte ;
- les références bancaires de l’établissement ;
- un IBAN lorsque ce format est utilisé ;
- un code bancaire ou un identifiant équivalent ;
- un code SWIFT ou BIC pour certaines opérations internationales ;
- éventuellement le motif du paiement.
Toutes ces informations ne sont pas exigées pour chaque type de virement. La liste dépend du pays, de la banque et du circuit utilisé.
Qu’est-ce que l’IBAN ?
L’IBAN est un identifiant normalisé utilisé dans de nombreux pays pour identifier un compte bancaire.
Il facilite l’automatisation des virements en réduisant le risque d’ambiguïté sur le compte destinataire.
Il ne faut toutefois pas supposer que l’IBAN est utilisé de manière identique dans tous les pays ou dans tous les systèmes bancaires.
Il convient donc de demander au bénéficiaire les coordonnées exactes exigées par sa banque.
Le code SWIFT ou BIC
Pour certains virements internationaux, la banque peut demander un code SWIFT ou BIC.
Ce code sert à identifier précisément l’établissement financier destinataire.
Il complète les informations permettant d’acheminer correctement le transfert.
Pourquoi les délais varient-ils ?
Un virement n’est pas toujours instantané.
Plusieurs étapes peuvent intervenir :
- enregistrement de l’ordre ;
- vérification des coordonnées ;
- contrôle de sécurité ;
- transmission entre banques ;
- règlement de l’opération ;
- crédit du compte bénéficiaire.
La durée dépend donc à la fois de la banque émettrice, de la banque destinataire et du système de paiement utilisé.
L’heure de l’ordre peut avoir une importance
Certaines banques traitent les virements selon des horaires ou des cycles déterminés.
Un ordre donné tard dans la journée peut donc être traité le jour ouvrable suivant.
De même, un virement effectué un vendredi soir, un week-end ou avant un jour férié peut ne pas suivre le même calendrier qu’un ordre donné un matin de jour ouvrable.
Un virement important peut nécessiter des contrôles supplémentaires
Pour les opérations d’un montant élevé ou présentant des caractéristiques inhabituelles, la banque peut effectuer des vérifications supplémentaires.
Elle peut notamment demander des informations sur l’origine des fonds, le motif du paiement ou l’identité précise du bénéficiaire.
Ces contrôles peuvent retarder temporairement l’opération.
Un délai supplémentaire ne signifie donc pas nécessairement qu’un problème technique existe.
Le virement laisse une trace
L’un des principaux avantages du virement bancaire est son caractère traçable.
Le donneur d’ordre peut généralement conserver une référence de l’opération, tandis que le bénéficiaire peut identifier le crédit correspondant sur son compte.
Cette trace peut être utile pour :
- payer une facture ;
- régler un fournisseur ;
- payer un loyer ;
- effectuer un acompte ;
- justifier un paiement professionnel ;
- conserver la preuve d’un règlement important.
La preuve d’un paiement
Pour une opération importante, le virement présente un avantage probatoire par rapport à un paiement en espèces non documenté.
Le relevé bancaire, l’avis d’exécution ou la référence du virement peuvent permettre d’établir qu’un ordre a été passé.
Il faut cependant distinguer la preuve qu’un ordre a été donné de la preuve que le bénéficiaire a effectivement reçu et conservé les fonds.
Pour certaines opérations importantes, il peut être prudent de conserver également une facture, un reçu ou un contrat.
Vérifier les coordonnées avant validation
Une erreur dans les coordonnées du bénéficiaire peut entraîner un retard, un rejet ou, dans certains cas, l’envoi des fonds vers un mauvais compte.
Avant de valider un virement important, il est donc prudent de vérifier attentivement :
- le nom du bénéficiaire ;
- le numéro de compte ;
- l’IBAN lorsqu’il est utilisé ;
- le code bancaire ;
- le montant ;
- la devise ;
- le motif du paiement.
Une erreur peut être difficile à corriger
Une fois le virement exécuté, il peut devenir difficile de récupérer les fonds.
La banque peut tenter certaines démarches, mais cela ne signifie pas que le remboursement sera automatiquement possible.
La prudence avant validation est donc préférable à une tentative de correction après l’envoi.
La fraude au changement de coordonnées bancaires
Une fraude fréquente consiste à modifier les coordonnées bancaires communiquées pour un paiement.
Un fraudeur peut par exemple intercepter ou imiter un message provenant d’un fournisseur, d’une entreprise ou d’un particulier, puis annoncer un prétendu changement de compte bancaire.
Le donneur d’ordre croit alors payer le véritable bénéficiaire, alors que les fonds sont envoyés sur le compte contrôlé par le fraudeur.
Se méfier d’un changement soudain de coordonnées
Une modification inattendue d’un numéro de compte, d’un IBAN ou d’autres coordonnées bancaires doit donc être vérifiée.
Pour un paiement important, il est prudent de confirmer le changement directement auprès du bénéficiaire par un moyen de communication déjà connu.
Il est préférable de ne pas utiliser uniquement le numéro de téléphone ou le lien contenu dans le message suspect.
Le petit virement de vérification
Lorsqu’un nouveau bénéficiaire doit recevoir une somme importante, il peut parfois être prudent, si la situation le permet, d’effectuer d’abord un petit virement de vérification.
Après confirmation de la bonne réception, le montant principal peut être envoyé.
Cette précaution n’est pas toujours nécessaire, mais elle peut réduire le risque lors d’un premier transfert important vers un compte nouvellement communiqué.
Les frais de virement
Les frais ne sont pas nécessairement identiques pour tous les types de transfert.
Ils peuvent varier selon qu’il s’agit :
- d’un virement interne ;
- d’un virement vers une autre banque ;
- d’un transfert régional ;
- d’un virement international ;
- d’une opération nécessitant une conversion de devise.
Il faut donc vérifier le tarif officiel de la banque avant une opération importante.
Les banques correspondantes
Lors de certains virements internationaux, la banque émettrice et la banque du bénéficiaire ne communiquent pas nécessairement directement.
Une ou plusieurs banques correspondantes peuvent intervenir dans le transfert.
Cela peut avoir une influence sur les délais et parfois sur le coût final.
Le bénéficiaire peut donc recevoir un montant différent de celui initialement attendu lorsque certaines commissions sont prélevées au cours du circuit international.
La conversion de devise
Lorsqu’un virement implique deux monnaies différentes, il faut également prendre en compte la conversion monétaire.
Le coût réel dépend alors du taux appliqué et des éventuelles commissions de change.
Une comparaison fondée uniquement sur les frais de virement affichés peut donc être incomplète.
Virement et paiement instantané
Le développement des systèmes de paiement instantané réduit progressivement les délais pour certaines opérations.
Toutefois, tous les virements, toutes les banques et tous les pays ne sont pas nécessairement intégrés de la même manière dans ces dispositifs.
Il faut donc distinguer un paiement réellement instantané d’un virement bancaire traditionnel.
Avant un virement important
Pour une somme importante, quelques vérifications simples sont recommandées :
- confirmer l’identité du bénéficiaire ;
- vérifier toutes les coordonnées bancaires ;
- contrôler le montant et la devise ;
- se méfier d’un changement inattendu de compte ;
- conserver la référence de l’opération ;
- conserver les documents justifiant le paiement.
Ces précautions sont particulièrement importantes pour les paiements professionnels, immobiliers ou commerciaux.
Que faire si le virement n’arrive pas ?
Lorsqu’un bénéficiaire affirme ne pas avoir reçu les fonds, il faut d’abord vérifier que le virement a réellement été exécuté et non simplement enregistré.
Il est utile de contrôler :
- la date d’exécution ;
- les coordonnées du bénéficiaire ;
- le statut de l’opération ;
- la référence du virement ;
- les éventuelles notifications de la banque.
Si l’opération est bien partie, la banque peut être contactée afin d’en rechercher le parcours.
Ne pas comparer tous les délais entre eux
Un virement entre deux comptes d’une même banque et un transfert international impliquant plusieurs établissements ne sont pas des opérations comparables.
Dire qu’un virement est « lent » n’a donc de sens qu’en précisant le type d’opération, le pays concerné, la banque et la date.
18. Paiement instantané et interopérabilité bancaire
L’Union économique et monétaire ouest-africaine a franchi une étape importante dans la modernisation des paiements avec la mise en place de la Plateforme Interopérable du Système de Paiement Instantané, appelée PI-SPI.
Après une phase de tests en conditions réelles engagée en 2025, la BCEAO a officiellement lancé PI-SPI le 30 septembre 2025. La plateforme est destinée à faciliter les transferts et paiements entre différents établissements financiers de l’UEMOA. [S6]
Qu’est-ce que PI-SPI ?
PI-SPI est une infrastructure régionale conçue et exploitée par la Banque centrale des États de l’Afrique de l’Ouest, la BCEAO.
Son objectif est de permettre à des clients utilisant des établissements financiers différents d’échanger de l’argent rapidement, sans que les deux personnes soient obligées d’utiliser la même banque ou le même service financier.
Le système est conçu pour fonctionner 24 heures sur 24 et 7 jours sur 7. Les opérations éligibles peuvent être exécutées en quelques secondes, contrairement aux virements bancaires traditionnels qui peuvent nécessiter un délai de traitement plus long.
Que signifie « paiement instantané » ?
Un paiement instantané est un transfert électronique dans lequel les fonds deviennent disponibles presque immédiatement pour le bénéficiaire après validation de l’opération.
Dans le cadre de PI-SPI, la BCEAO indique que les transactions sont conçues pour être exécutées en moins de quelques secondes.
Il faut donc distinguer un paiement utilisant effectivement PI-SPI d’un virement bancaire traditionnel.
Le simple fait d’utiliser une application bancaire ne signifie pas nécessairement que l’opération passe par PI-SPI.
Que signifie « interopérabilité » ?
L’interopérabilité désigne la capacité de plusieurs systèmes financiers différents à communiquer entre eux.
Dans un système non interopérable, deux personnes peuvent être contraintes d’utiliser le même opérateur ou le même réseau pour bénéficier d’un transfert simple et rapide.
Avec un système interopérable, l’objectif est au contraire de permettre au client d’une banque, d’un service de monnaie électronique ou d’un autre établissement participant d’envoyer de l’argent vers le compte d’un utilisateur appartenant à un autre réseau.
Le principe peut être résumé ainsi : le réseau utilisé par le bénéficiaire ne doit plus constituer un obstacle technique au paiement.
Quels établissements peuvent participer ?
PI-SPI n’est pas réservé aux banques traditionnelles.
La plateforme a vocation à connecter plusieurs catégories de prestataires financiers :
- les banques ;
- les établissements de monnaie électronique ;
- les institutions de microfinance éligibles ;
- les établissements de paiement.
Cette diversité est essentielle. L’interopérabilité ne consiste donc pas seulement à relier une banque à une autre banque.
Elle cherche également à rapprocher des univers qui fonctionnaient auparavant davantage en réseaux séparés : compte bancaire, monnaie électronique, microfinance et nouveaux services de paiement.
La situation au Bénin lors du lancement
Lors du lancement du 30 septembre 2025, la BCEAO avait publié une liste des établissements autorisés à ouvrir PI-SPI au public.
Au Bénin, cette première liste comprenait Coris Bank, Ecobank, Orabank et Moov Money. [S6]
Cette liste initiale ne doit toutefois pas être considérée comme définitive.
Le raccordement des établissements se poursuit progressivement et la BCEAO publie des listes actualisées des participants autorisés.
Un système en cours d’extension
Le lancement officiel ne signifiait pas que toutes les banques, toutes les institutions de microfinance et tous les services de paiement de l’UEMOA étaient immédiatement accessibles dès le premier jour.
Chaque établissement doit remplir les conditions techniques et de sécurité nécessaires pour se connecter à la plateforme et ouvrir le service à ses clients.
Le déploiement est donc progressif.
Il faut distinguer :
- l’existence de PI-SPI au niveau régional ;
- la connexion effective d’un établissement ;
- l’ouverture du service aux clients de cet établissement ;
- les fonctionnalités réellement proposées dans son application.
Comment le client accède-t-il à PI-SPI ?
Le particulier n’ouvre pas directement un compte auprès de la BCEAO.
Il utilise PI-SPI par l’intermédiaire de sa banque, de son institution de microfinance, de son établissement de monnaie électronique ou de son prestataire de paiement participant.
L’accès peut notamment être intégré à l’application mobile de l’établissement.
D’autres moyens d’accès peuvent également être proposés selon le prestataire et les équipements disponibles.
L’alias : envoyer de l’argent sans communiquer toutes ses coordonnées bancaires
Une particularité importante de PI-SPI est l’utilisation d’un alias.
L’alias est un identifiant associé au compte qui permet de recevoir un paiement sans avoir à communiquer toutes ses coordonnées bancaires.
Il peut notamment prendre la forme d’une adresse de paiement ou d’un numéro de téléphone, selon les règles du système.
Cela simplifie considérablement les transferts : l’utilisateur n’a plus nécessairement besoin de saisir une longue série de références bancaires.
Une sécurité supplémentaire contre les erreurs
Avant l’exécution d’un paiement, le système peut permettre d’identifier le bénéficiaire associé à l’alias utilisé.
Cette étape est importante car elle permet au payeur de vérifier qu’il envoie effectivement l’argent à la personne ou à l’entité prévue.
Elle réduit le risque d’erreur, mais elle ne dispense jamais l’utilisateur de vérifier attentivement les informations affichées avant de confirmer l’opération.
Le QR Code interopérable
PI-SPI prévoit également l’utilisation d’un QR Code standardisé.
Le principe est simple : le commerçant ou le bénéficiaire affiche son QR Code et le payeur le scanne avec une application compatible.
L’intérêt de l’interopérabilité est qu’un même QR Code peut être utilisé par des clients de plusieurs établissements participants, au lieu d’exiger un QR Code différent pour chaque réseau.
Cette évolution peut être particulièrement utile pour les commerçants qui souhaitent accepter des paiements provenant de clients utilisant des banques ou services financiers différents.
Banque et mobile money peuvent communiquer
L’un des intérêts majeurs du système est précisément de réduire la séparation entre les différents réseaux.
Dans le modèle recherché, un utilisateur d’un service bancaire peut effectuer une transaction vers un utilisateur d’un autre type de prestataire connecté à PI-SPI, sans que les deux personnes soient obligées d’appartenir au même réseau.
Cette interconnexion peut simplifier les échanges entre comptes bancaires et autres services financiers numériques.
Une disponibilité permanente
Les systèmes bancaires traditionnels peuvent dépendre des jours ouvrables et de cycles de traitement.
PI-SPI a au contraire été conçu pour fonctionner en continu : 24 heures sur 24 et 7 jours sur 7.
Un paiement éligible peut donc être effectué le soir, pendant un week-end ou un jour férié, sous réserve du fonctionnement des services du prestataire concerné et de l’accès de l’utilisateur.
Les opérations sont-elles gratuites ?
Sur ce point, il faut être précis.
Pour les particuliers, la BCEAO présente les transferts et paiements effectués via PI-SPI comme gratuits.
Il serait donc incorrect d’affirmer que chaque banque est libre de facturer comme elle le souhaite un transfert PI-SPI effectué par un particulier.
En revanche, cette gratuité ne signifie pas que tous les autres services bancaires deviennent gratuits.
La tenue d’un compte, une carte bancaire, certains retraits d’espèces, certains services supplémentaires ou des opérations ne passant pas par PI-SPI peuvent continuer à relever des conditions tarifaires propres à l’établissement.
PI-SPI ne rend pas tous les virements instantanés
Il faut également éviter une autre confusion.
L’existence de PI-SPI ne transforme pas automatiquement tous les virements bancaires en virements instantanés.
Un transfert international hors UEMOA, un virement utilisant un autre circuit bancaire ou une opération proposée par un établissement qui n’utilise pas PI-SPI peut continuer à suivre les procédures et délais habituels.
Il faut donc vérifier le service réellement utilisé au moment de l’opération.
Une opération PI-SPI reste différente d’un retrait d’espèces
Le transfert instantané déplace de l’argent entre des comptes ou portefeuilles financiers.
Il ne signifie pas nécessairement que l’utilisateur peut retirer gratuitement cet argent en espèces.
Les opérations de retrait restent distinctes et peuvent être soumises aux règles tarifaires du prestataire concerné.
Il faut donc distinguer le transfert électronique de fonds et la transformation de ces fonds en espèces.
Un intérêt particulier pour les petits paiements
L’instantanéité et l’interopérabilité peuvent rendre les paiements numériques plus pratiques pour les opérations quotidiennes.
Le système peut notamment faciliter :
- un transfert entre particuliers ;
- le règlement d’un commerçant ;
- le paiement d’un service ;
- le règlement d’une facture ;
- certains paiements professionnels ;
- la réception rapide d’une somme envoyée depuis un autre pays de l’UEMOA.
Un intérêt pour les commerçants
Pour un commerçant, l’interopérabilité peut réduire la nécessité de disposer de plusieurs solutions différentes pour accepter les paiements provenant de plusieurs réseaux.
Un QR Code commun et interopérable peut simplifier l’encaissement.
Cela peut également réduire la dépendance à l’argent liquide et faciliter la conservation d’une trace des transactions.
Un intérêt pour les particuliers
Pour le particulier, l’intérêt principal est de ne plus avoir à se demander systématiquement si son correspondant utilise la même banque ou le même réseau de paiement.
Lorsque les deux prestataires sont connectés, PI-SPI vise précisément à rendre cette différence de réseau beaucoup moins importante.
Un intérêt pour l’inclusion financière
L’interopérabilité peut également favoriser l’inclusion financière.
Une personne qui utilise principalement un service de monnaie électronique peut ainsi être mieux connectée à une personne utilisant un compte bancaire, et inversement.
L’objectif est de créer un espace de paiement commun au lieu d’une multitude de réseaux fonctionnant chacun de leur côté.
Une infrastructure commune aux huit pays de l’UEMOA
PI-SPI est une infrastructure régionale. Elle concerne les huit États membres de l’UEMOA :
- le Bénin ;
- le Burkina Faso ;
- la Côte d’Ivoire ;
- la Guinée-Bissau ;
- le Mali ;
- le Niger ;
- le Sénégal ;
- le Togo.
Les transactions PI-SPI utilisent le franc CFA, monnaie commune de l’Union.
Les précautions de sécurité restent nécessaires
L’instantanéité présente un avantage évident, mais elle rend également indispensable la vérification avant confirmation.
Un paiement envoyé en quelques secondes laisse moins de temps pour réagir lorsqu’une erreur est commise.
Avant de valider, il faut donc contrôler :
- le nom du bénéficiaire affiché ;
- le montant ;
- l’alias ou le QR Code utilisé ;
- le motif de l’opération lorsque celui-ci est indiqué.
Se méfier des faux QR Codes
Comme pour tout moyen de paiement numérique, l’utilisateur doit rester vigilant.
Un QR Code peut être remplacé ou falsifié afin de rediriger un paiement vers un autre bénéficiaire.
Il est donc important de vérifier le nom du bénéficiaire affiché par l’application avant de confirmer le paiement.
Protéger son téléphone et son application
Lorsque PI-SPI est utilisé depuis un téléphone, la sécurité du téléphone devient elle-même un élément de la sécurité financière.
Il est prudent de protéger l’appareil par un code ou un autre système de verrouillage et de ne communiquer à personne ses codes d’accès ou de validation.
Un prétendu agent de banque ne doit pas conduire l’utilisateur à communiquer son code secret ou à valider une opération qu’il n’a pas lui-même initiée.
Comment savoir si sa banque propose réellement PI-SPI ?
La bonne méthode consiste à vérifier directement auprès de l’établissement concerné.
Le client peut notamment rechercher :
- une fonction PI-SPI dans l’application de sa banque ;
- la possibilité de créer un alias ;
- la présence d’une fonction de paiement par QR Code PI-SPI ;
- les informations officielles publiées par l’établissement ;
- la présence de l’établissement dans la liste publiée par la BCEAO.
Cette vérification est préférable à l’affirmation générale selon laquelle « toutes les banques sont maintenant instantanées ».
Une liste de participants qui évolue
La liste des établissements participant à PI-SPI n’est pas figée.
La BCEAO l’actualise au fur et à mesure de la connexion et de l’autorisation de nouveaux établissements.
Une banque absente de la liste initiale du 30 septembre 2025 peut donc rejoindre ultérieurement la plateforme.
Pour une information actuelle, il faut toujours consulter la dernière liste disponible.
Ce que PI-SPI change réellement
La nouveauté essentielle n’est pas seulement la rapidité du transfert.
Elle réside dans la combinaison de trois éléments :
- l’instantanéité : les fonds arrivent en quelques secondes ;
- l’interopérabilité : plusieurs catégories d’établissements peuvent communiquer ;
- la disponibilité permanente : le système fonctionne en continu.
Cette combinaison peut profondément modifier les habitudes de paiement dans l’UEMOA si le nombre d’établissements et d’utilisateurs connectés continue de progresser.
19. Le mobile money : un pilier
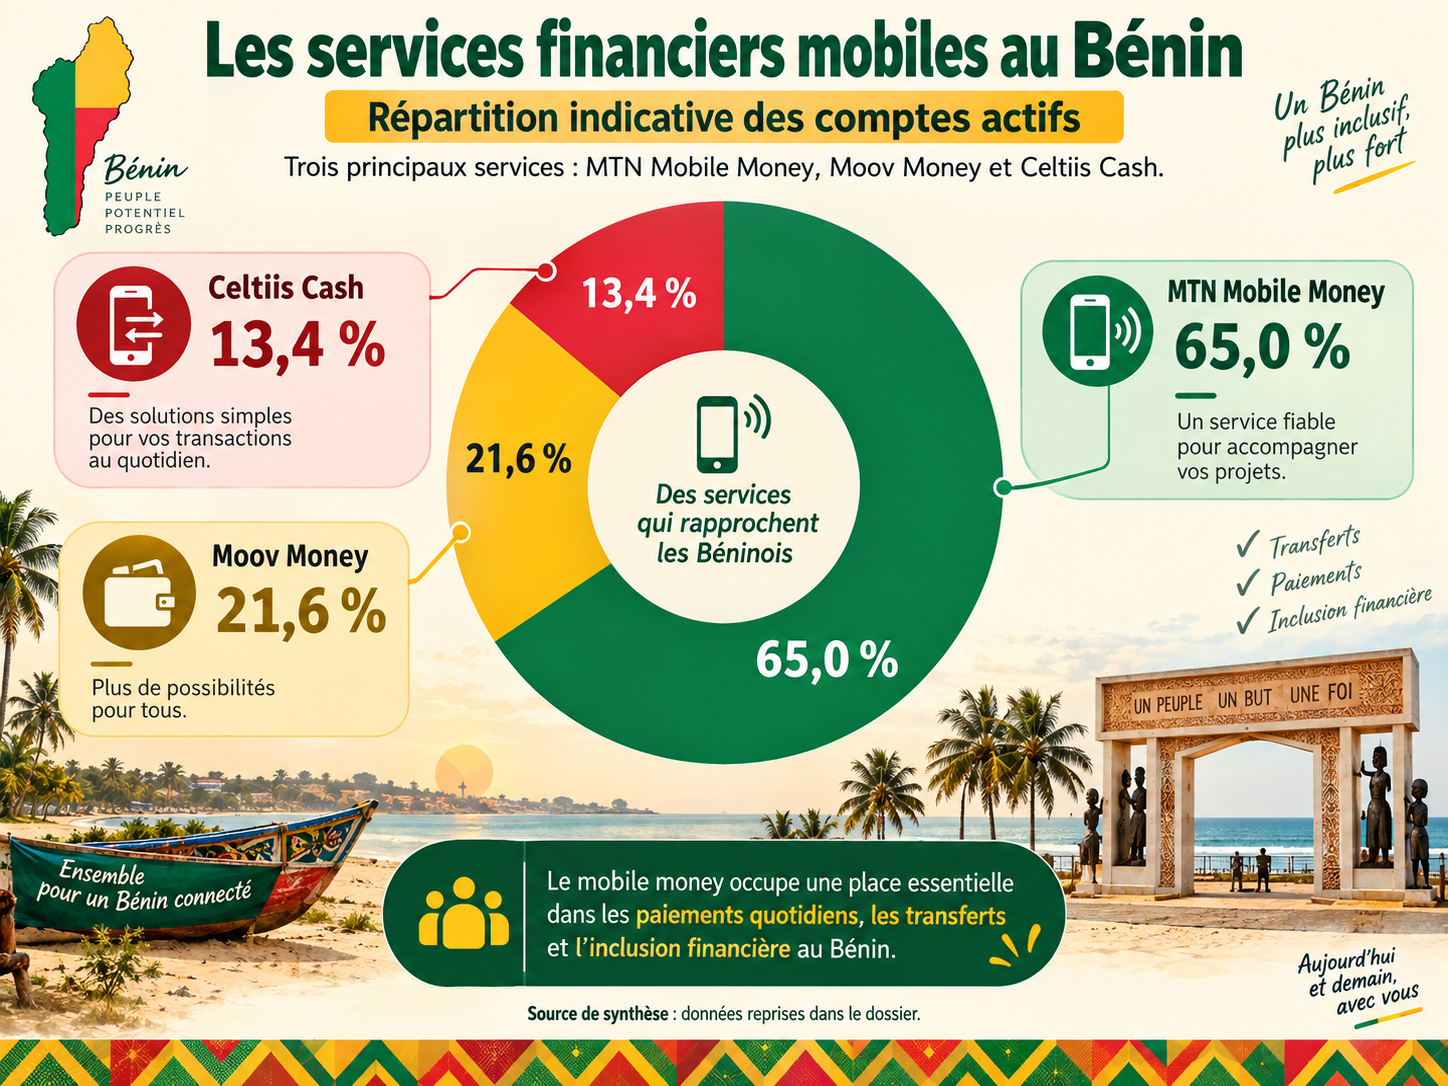
Figure originale de synthèse à partir des sources indiquées dans le texte.
```html19. Le mobile money au Bénin
Le mobile money, ou monnaie électronique accessible depuis un téléphone mobile, est devenu l’un des principaux instruments financiers utilisés au Bénin.
Il permet d’effectuer de nombreuses opérations courantes sans disposer nécessairement d’un compte bancaire classique : recevoir de l’argent, en envoyer, effectuer certains paiements, acheter des services ou encore retirer des espèces auprès d’un agent.
Selon l’ARCEP Bénin, trois monnaies électroniques adossées à la téléphonie mobile étaient distribuées sur le marché béninois en 2024 : MTN Mobile Money, Moov Money et Celtiis Cash. [S7]
Plus de 11,2 millions de comptes actifs en 2024
À la fin de l’année 2024, l’ARCEP recensait 11 247 480 comptes de services financiers mobiles actifs au Bénin. [S7]
Ce chiffre illustre l’importance considérable prise par le mobile money dans les habitudes financières du pays.
Il ne faut toutefois pas interpréter ces 11,2 millions de comptes comme représentant 11,2 millions de personnes différentes.
Un même utilisateur peut posséder plusieurs cartes SIM, plusieurs numéros de téléphone ou plusieurs portefeuilles de monnaie électronique. Une personne peut par exemple utiliser simultanément MTN Mobile Money et Moov Money, ou disposer de plusieurs comptes pour des usages différents.
Le nombre de comptes est donc un indicateur de l’utilisation des services financiers mobiles, mais il ne correspond pas directement au nombre de personnes uniques qui les utilisent.
Compte actif et personne unique : deux notions différentes
Cette distinction est essentielle lorsqu’on analyse les statistiques.
Un compte actif représente un compte répondant aux critères d’activité retenus par le régulateur ou le fournisseur. Il ne représente pas nécessairement une personne supplémentaire.
Si une même personne possède deux comptes actifs, les statistiques comptabilisent deux comptes, mais il n’existe évidemment qu’un seul utilisateur physique.
Il serait donc incorrect d’écrire que « 11,2 millions de Béninois utilisent le mobile money » en se fondant uniquement sur le nombre de comptes actifs.
La formulation correcte est : plus de 11,2 millions de comptes SFM actifs étaient recensés au Bénin à la fin de 2024.
Un taux de pénétration très élevé
L’ARCEP relevait également un taux de pénétration élevé des services financiers mobiles en 2024. Son rapport annuel situe ce taux autour de 88 %. [S7]
Là encore, ce taux doit être interprété avec précaution. Il s’agit d’un indicateur statistique portant sur les comptes et l’utilisation des services ; il ne signifie pas que 88 % exactement de la population possède personnellement et individuellement un seul compte de mobile money.
Les phénomènes de multi-équipement et de détention de plusieurs comptes par une même personne doivent être pris en compte.
Trois principaux services en 2024
Les trois principales monnaies électroniques recensées par l’ARCEP étaient donc :
- MTN Mobile Money ;
- Moov Money ;
- Celtiis Cash.
Selon le rapport 2024 de l’ARCEP, MTN Mobile Money représentait environ 65 % des comptes actifs, Moov Money environ 21,6 % et Celtiis Cash environ 13,4 %. [S7]
Ces parts de comptes ne doivent pas être confondues avec les parts de marché calculées à partir de la valeur ou du nombre des transactions.
Un opérateur peut en effet posséder beaucoup de comptes sans représenter exactement la même proportion du montant total des transactions.
À quoi sert le mobile money ?
Le mobile money permet d’effectuer plusieurs opérations financières directement à partir d’un téléphone.
Selon le service utilisé, il peut notamment permettre :
- d’envoyer de l’argent à une autre personne ;
- de recevoir de l’argent ;
- de déposer de l’argent sur un portefeuille électronique ;
- de retirer des espèces auprès d’un agent ;
- de payer certains commerçants ;
- de régler certains services ou factures ;
- d’acheter du crédit téléphonique ou des forfaits ;
- d’effectuer certains paiements administratifs ou numériques.
Les fonctionnalités exactes dépendent cependant du fournisseur et de l’évolution des services proposés.
Le téléphone devient un portefeuille
Le principe du mobile money est simple : une somme d’argent est enregistrée sous forme électronique dans un portefeuille associé au client.
L’utilisateur peut ensuite transférer cette valeur ou demander sa conversion en espèces auprès d’un point de service.
Le téléphone joue ainsi en partie le rôle d’une interface financière.
Cela ne signifie pas que l’argent est physiquement contenu dans le téléphone : celui-ci permet simplement d’accéder au compte électronique et d’autoriser des opérations.
Une utilisation possible sans smartphone sophistiqué
Une des raisons du développement du mobile money est qu’il n’est pas nécessairement réservé aux utilisateurs de smartphones récents.
Certaines opérations peuvent être effectuées à l’aide de menus accessibles par le réseau téléphonique, notamment au moyen de codes USSD.
Cette possibilité a permis aux services financiers mobiles de toucher des utilisateurs ne disposant pas nécessairement d’un smartphone ou d’une connexion permanente à Internet.
Un réseau considérable de points de service
Le fonctionnement du mobile money repose également sur un réseau très important de points de service.
L’ARCEP indiquait qu’en 2024 le nombre global de points de service avait atteint 619 125, soit une augmentation importante par rapport à l’année précédente. [S7]
Le terme « point de service » ne doit toutefois pas être interprété comme désignant nécessairement autant de boutiques physiques différentes.
Il s’agit d’un indicateur du réseau permettant l’accès aux différents services financiers mobiles.
Le rôle des agents
Les agents constituent un élément essentiel du fonctionnement quotidien du mobile money.
Ils permettent notamment aux utilisateurs de convertir de l’argent liquide en monnaie électronique, ou inversement.
Une personne peut ainsi remettre des espèces à un agent afin d’alimenter son portefeuille, puis utiliser ce solde pour envoyer de l’argent.
À l’inverse, le bénéficiaire peut se rendre chez un agent afin de retirer tout ou partie de la somme reçue.
La liquidité des agents
Le fonctionnement pratique du système dépend cependant de la disponibilité des liquidités chez les agents.
Un agent peut parfaitement être en mesure d’effectuer un petit retrait mais ne pas disposer immédiatement de suffisamment d’espèces pour payer une somme importante.
La présence d’un point de service ne garantit donc pas toujours que n’importe quel montant pourra être retiré immédiatement.
Pour un retrait important, il peut être utile de vérifier à l’avance la disponibilité des espèces.
Mobile money et compte bancaire ne sont pas la même chose
Le mobile money remplit certaines fonctions traditionnellement associées à la banque, mais un portefeuille de monnaie électronique ne doit pas être confondu avec un compte bancaire classique.
Un compte bancaire peut proposer des services tels que :
- des moyens de paiement bancaires ;
- des crédits ;
- des produits d’épargne ;
- des virements bancaires complexes ;
- certains services destinés aux entreprises ;
- des opérations financières internationales.
Le portefeuille mobile est généralement conçu pour des opérations de paiement, de transfert et de gestion courante de monnaie électronique.
Les deux systèmes sont donc davantage complémentaires que strictement identiques.
Un instrument particulièrement adapté aux petites transactions
Le mobile money est particulièrement pratique pour les transferts de sommes modestes et les opérations de la vie quotidienne.
Il évite dans de nombreuses situations de se déplacer jusqu’à une agence bancaire ou un distributeur.
Il peut également permettre à une personne de recevoir rapidement de l’argent envoyé depuis une autre partie du pays.
Envoyer de l’argent à distance
L’un des usages les plus importants est le transfert entre particuliers.
Une personne vivant à Cotonou peut par exemple envoyer de l’argent à un proche situé dans une autre commune, sous réserve de la disponibilité du service utilisé.
Le bénéficiaire peut ensuite conserver l’argent dans son portefeuille électronique, l’utiliser pour certains paiements ou le retirer en espèces.
Le mobile money dans le commerce
Le mobile money peut également servir à payer directement un commerçant.
Dans ce cas, il n’est plus nécessaire de convertir systématiquement la monnaie électronique en espèces avant chaque achat.
Plus les paiements marchands se développent, plus le portefeuille peut être utilisé comme un véritable moyen de paiement et pas uniquement comme un système de transfert.
Mobile money et espèces restent étroitement liés
Malgré sa nature numérique, le mobile money reste fortement lié à l’argent liquide.
De nombreux utilisateurs déposent des espèces pour alimenter leur portefeuille et retirent ensuite les sommes reçues.
Le système constitue donc souvent un pont entre l’économie numérique et l’économie en espèces.
Les frais doivent être vérifiés
Le mobile money n’est pas nécessairement gratuit.
Selon le service et le type d’opération, des frais peuvent être appliqués notamment aux transferts ou aux retraits.
Les tarifs peuvent évoluer.
Il faut donc consulter le tarif en vigueur auprès du fournisseur concerné avant de généraliser le coût d’une opération.
Un petit frais peut représenter une proportion importante
Comme pour les opérations bancaires, une commission fixe peut peser particulièrement lourd lorsqu’elle s’applique à une petite somme.
Il est donc utile de comparer non seulement le montant de la commission, mais également sa proportion par rapport à la somme transférée ou retirée.
La multiplication des petites opérations peut également augmenter sensiblement le coût cumulé sur un mois.
La sécurité du code secret
Le portefeuille mobile est généralement protégé par un code confidentiel ou code PIN.
Ce code doit rester strictement personnel.
Il ne doit pas être communiqué à un agent, à un inconnu, à une personne appelant par téléphone ou à quelqu’un affirmant devoir « vérifier » le compte.
Un fraudeur connaissant le code peut tenter d’effectuer des opérations au nom du titulaire.
Se méfier des appels et messages frauduleux
Les utilisateurs doivent être particulièrement prudents face aux appels, SMS ou messages annonçant :
- un prétendu gain ;
- une erreur de transfert ;
- un compte qui devrait être débloqué ;
- une mise à jour urgente ;
- une demande de code secret ;
- une demande de validation inattendue.
Lorsqu’une demande paraît inhabituelle, il est préférable de contacter directement le fournisseur par son canal officiel.
La fraude au faux transfert
Une précaution importante consiste à ne pas considérer qu’un paiement a été reçu simplement parce qu’une personne montre un écran, un SMS ou affirme avoir effectué le transfert.
Le bénéficiaire doit vérifier lui-même que la transaction apparaît effectivement dans son propre compte ou dans la notification officielle de son service.
Cette précaution est particulièrement importante pour les commerçants.
Vérifier le numéro avant d’envoyer
Avant tout transfert, il faut vérifier soigneusement le numéro ou l’identifiant du bénéficiaire.
Une erreur peut conduire à envoyer l’argent vers une autre personne.
Lorsque l’application affiche le nom du bénéficiaire avant validation, il est prudent de le contrôler avant de confirmer l’opération.
Le multi-équipement explique en partie les statistiques
La coexistence de plusieurs services explique pourquoi le nombre de comptes peut être très élevé par rapport à la population.
Un même utilisateur peut souhaiter conserver plusieurs portefeuilles afin de communiquer ou d’effectuer des paiements avec différents réseaux.
Il peut également posséder plusieurs numéros pour des raisons professionnelles et personnelles.
Les statistiques portant sur les comptes ne doivent donc jamais être automatiquement transformées en statistiques portant sur des personnes.
Un compte dormant n’est pas un compte actif
Les statistiques de l’ARCEP distinguent également les comptes actifs des comptes dormants.
Cette distinction montre pourquoi le simple nombre de comptes ouverts depuis l’apparition du mobile money serait un indicateur insuffisant.
Certains comptes peuvent avoir été créés mais ne plus être utilisés régulièrement.
Le nombre de comptes actifs donne donc une information plus utile sur l’usage réel du système, même s’il ne correspond toujours pas au nombre exact d’utilisateurs uniques.
Une évolution rapide des parts de marché
Le marché du mobile money évolue rapidement.
Les parts détenues par MTN Mobile Money, Moov Money et Celtiis Cash peuvent varier d’un trimestre à l’autre.
Les chiffres d’une année ne doivent donc pas être présentés comme une répartition permanente du marché.
Toute comparaison précise doit être accompagnée d’une date.
L’interconnexion progresse
Le fonctionnement du mobile money évolue également vers davantage d’interconnexion.
Depuis 2025, l’ARCEP Bénin a notamment encadré l’interconnexion des plateformes de monnaie électronique avec les différents réseaux mobiles.
Cette évolution vise à réduire la dépendance entre un service de mobile money et un opérateur téléphonique particulier.
Elle permet progressivement davantage de choix à l’utilisateur et réduit la nécessité de multiplier les cartes SIM uniquement pour accéder à différents portefeuilles.
Mobile money et PI-SPI
L’évolution vers l’interopérabilité régionale renforce encore cette transformation.
Avec le développement de PI-SPI, l’objectif est de permettre à différents prestataires financiers de communiquer davantage entre eux : banques, établissements de paiement, services de monnaie électronique et certaines institutions de microfinance.
À terme, la frontière technique entre « argent bancaire » et « portefeuille mobile » peut donc devenir moins visible pour l’utilisateur lorsqu’il effectue un transfert.
Cela ne signifie toutefois pas que ces différentes catégories de comptes deviennent juridiquement identiques.
Un outil important d’inclusion financière
Le mobile money joue un rôle important dans l’inclusion financière.
Il permet à des personnes ne disposant pas nécessairement d’un compte bancaire classique d’accéder à certains services financiers élémentaires.
L’existence d’un vaste réseau de points de service facilite également l’accès dans des zones où les agences bancaires sont moins nombreuses.
Il faut cependant éviter de confondre accès au mobile money et bancarisation.
Posséder un portefeuille de monnaie électronique ne signifie pas nécessairement posséder un compte bancaire.
Bancarisation et inclusion financière ne sont pas synonymes
Le taux de bancarisation mesure généralement l’accès aux services bancaires selon une définition précise.
L’inclusion financière est une notion plus large.
Elle peut inclure l’accès aux banques, à la microfinance, à la monnaie électronique et à d’autres services financiers formels.
Il serait donc incorrect d’utiliser les 11,2 millions de comptes de mobile money pour affirmer que 11,2 millions de personnes sont « bancarisées » au Bénin.
Le mobile money ne remplace pas tous les services bancaires
Malgré son importance, le mobile money ne répond pas à tous les besoins.
Une entreprise, un investisseur ou un particulier ayant besoin de crédits importants, de produits d’épargne spécifiques, de garanties bancaires ou d’opérations internationales complexes peut toujours avoir besoin d’une banque.
Le développement du mobile money ne signifie donc pas la disparition du système bancaire.
Les deux univers tendent au contraire à devenir de plus en plus complémentaires et interconnectés.
Pour l’utilisateur : vérifier trois choses
Avant d’utiliser régulièrement un service de mobile money, trois éléments méritent particulièrement d’être vérifiés :
- les frais : combien coûtent réellement les transferts et les retraits ?
- la disponibilité : existe-t-il suffisamment de points de service et disposent-ils des liquidités nécessaires ?
- la sécurité : comment protéger le code PIN et vérifier correctement les transactions ?
Le service le plus utilisé nationalement n’est pas nécessairement celui qui convient le mieux à chaque utilisateur.
Le choix dépend du lieu de résidence, des correspondants habituels, des tarifs et des usages personnels.
20. Les points de service mobile money
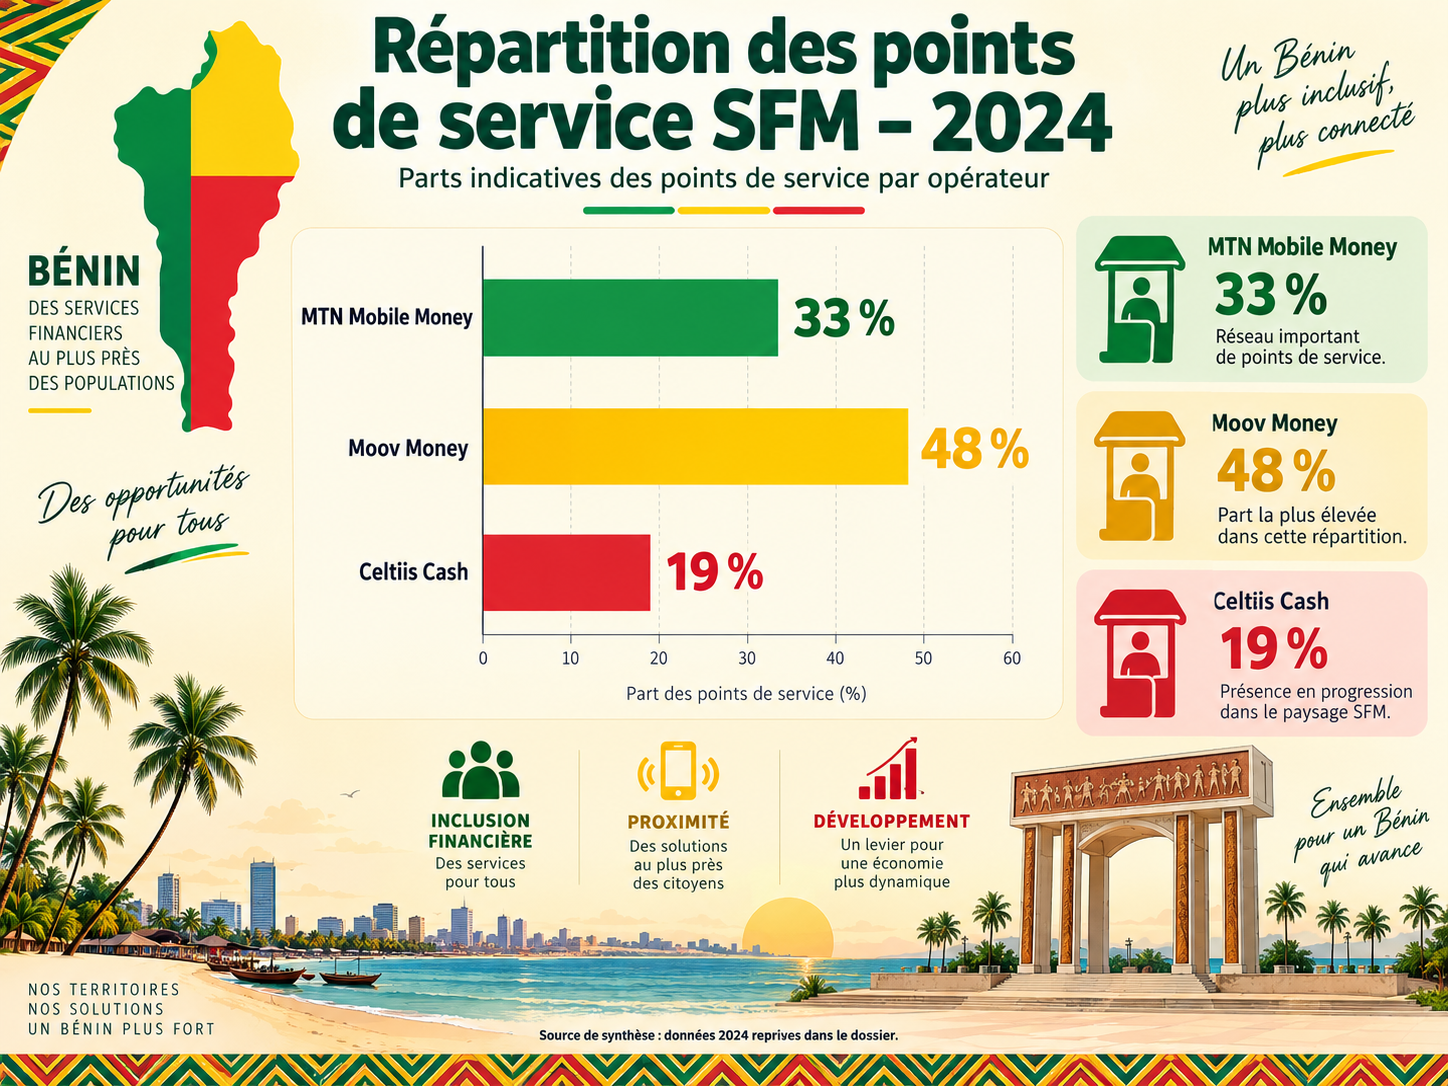
Figure originale de synthèse à partir des sources indiquées dans le texte.
20. Le réseau de distribution du mobile money
La force pratique du mobile money ne repose pas seulement sur le nombre de comptes ouverts. Elle dépend également de l’existence d’un réseau de distribution suffisamment dense permettant aux utilisateurs de déposer et de retirer de l’argent à proximité de leur domicile, de leur lieu de travail ou de leurs activités quotidiennes.
Selon l’ARCEP Bénin, le nombre global de points de service liés aux services financiers mobiles a atteint 619 125 en 2024, soit une progression importante par rapport à l’année précédente. [S7]
L’ARCEP indiquait une répartition de ces points de service de 33 % pour MTN Mobile Money, 48 % pour Moov Money et 19 % pour Celtiis Cash. [S7]
Un réseau très étendu
Ce nombre considérable montre à quel point la distribution du mobile money s’est diffusée dans l’ensemble de l’économie béninoise.
Contrairement à une banque classique, qui doit généralement disposer d’une agence ou d’un distributeur automatique, le mobile money peut s’appuyer sur un réseau beaucoup plus diffus de points de service.
Un point de service peut être installé dans une boutique, un kiosque, un commerce de téléphonie ou une autre activité disposant de l’agrément ou de la relation nécessaire avec le fournisseur.
Cette organisation permet au service d’être accessible dans de nombreuses zones où l’implantation d’une agence bancaire classique serait plus coûteuse.
619 125 points ne signifient pas 619 125 agences bancaires
Il faut cependant interpréter correctement le chiffre de 619 125 points de service.
Il ne s’agit évidemment pas de 619 125 agences comparables à des agences bancaires traditionnelles.
Le terme « point de service » recouvre le réseau de distribution par lequel les utilisateurs peuvent accéder aux services financiers mobiles.
Ce chiffre constitue donc avant tout un indicateur de la densité du réseau.
Point enregistré et point réellement disponible
La présence statistique d’un point de service ne signifie pas nécessairement que celui-ci est disponible en permanence.
Dans la pratique, un point peut :
- être fermé au moment où l’utilisateur se présente ;
- être temporairement indisponible ;
- rencontrer un problème de connexion ;
- ne pas disposer de suffisamment d’espèces ;
- ne pas disposer de suffisamment de monnaie électronique ;
- ne pouvoir effectuer que certaines opérations à cet instant.
Pour l’utilisateur, le nombre théorique de points est donc moins important que la disponibilité réelle du service au moment où il en a besoin.
Le rôle central de l’agent
L’agent de mobile money joue un rôle essentiel dans la transformation entre argent liquide et monnaie électronique.
Lorsqu’un client effectue un dépôt, il remet des espèces à l’agent. En contrepartie, son portefeuille électronique est crédité du montant correspondant, selon les procédures du service.
Lorsqu’il effectue un retrait, le mécanisme fonctionne dans l’autre sens : le portefeuille électronique du client est débité et l’agent lui remet des espèces.
Pour effectuer correctement ces deux types d’opérations, l’agent doit donc gérer simultanément deux formes de liquidité : les espèces et la monnaie électronique.
Deux réserves différentes : le cash et le solde électronique
Le fonctionnement d’un agent peut être compris comme l’équilibre entre deux réserves.
D’un côté, il dispose d’une certaine quantité d’espèces.
De l’autre, il dispose d’un solde électronique lui permettant d’effectuer des opérations sur les portefeuilles de ses clients.
Ces deux réserves ne sont pas nécessairement équilibrées à tout moment.
Quand l’agent manque d’espèces
Un agent peut disposer d’un solde électronique important tout en ayant peu d’argent liquide dans sa caisse.
Dans ce cas, il pourra éventuellement accepter des dépôts ou certaines opérations, mais il ne pourra pas nécessairement satisfaire immédiatement un client souhaitant effectuer un retrait important.
Le problème ne vient alors ni du compte du client, ni nécessairement du réseau mobile.
Il s’agit simplement d’un manque de liquidités en espèces chez l’agent.
Quand l’agent manque de monnaie électronique
La situation inverse peut également se produire.
Un agent peut avoir beaucoup d’espèces disponibles mais ne pas disposer d’un solde électronique suffisant pour réaliser certaines opérations.
Il peut alors être en mesure de payer des retraits mais rencontrer une difficulté pour accepter certains dépôts ou effectuer d’autres transactions.
L’équilibre entre espèces et monnaie électronique est donc essentiel au fonctionnement quotidien d’un point de service.
Pourquoi un retrait important peut être difficile
Un client peut disposer de suffisamment d’argent dans son portefeuille électronique sans pouvoir retirer immédiatement la totalité de la somme auprès du premier agent rencontré.
Supposons qu’un utilisateur souhaite retirer une somme relativement importante.
Si l’agent ne possède pas suffisamment de billets, il ne pourra pas remettre la totalité de cette somme, même si le portefeuille électronique du client est correctement approvisionné.
Le client devra alors trouver un autre point de service ou attendre que l’agent dispose de davantage d’espèces.
Plusieurs points pour un même retrait
Dans certaines situations, une personne souhaitant obtenir une somme importante peut être conduite à effectuer plusieurs retraits auprès de plusieurs agents.
Cette solution peut fonctionner, mais elle présente plusieurs inconvénients :
- elle oblige à se déplacer ;
- elle prend davantage de temps ;
- elle peut multiplier les opérations ;
- elle peut éventuellement multiplier certains frais ;
- elle augmente progressivement la quantité d’espèces transportée.
Pour une somme importante, il peut donc être plus pratique de rechercher directement un agent disposant d’une liquidité suffisante.
Prévenir l’agent pour une grosse somme
Lorsqu’un utilisateur connaît un agent et souhaite effectuer un retrait important, il peut être utile de vérifier à l’avance si celui-ci dispose des liquidités nécessaires.
Cela évite de se déplacer inutilement ou de devoir fractionner le retrait entre plusieurs points de service.
Ce fonctionnement ressemble, dans une certaine mesure, à celui d’une petite caisse : l’argent disponible à un instant donné dépend des opérations effectuées précédemment.
Les dépôts et retraits modifient constamment l’équilibre
Au cours d’une journée, la situation d’un agent peut évoluer rapidement.
Si de nombreux clients viennent retirer de l’argent, la réserve d’espèces diminue.
Si, au contraire, de nombreux clients effectuent des dépôts, l’agent récupère des espèces mais utilise davantage de son solde électronique.
La liquidité d’un point de service est donc dynamique.
Un agent parfaitement approvisionné le matin peut manquer d’espèces quelques heures plus tard.
La disponibilité varie selon les lieux
Tous les points de service ne connaissent pas les mêmes flux financiers.
Dans certaines zones très commerçantes, les dépôts et retraits peuvent être nombreux et se compenser partiellement.
Dans d’autres endroits, les demandes de retrait peuvent être beaucoup plus importantes que les dépôts.
La disponibilité des espèces dépend donc également de l’activité économique locale.
La disponibilité peut aussi varier selon le moment
Certaines périodes peuvent provoquer une demande plus forte de liquidités.
Cela peut être le cas lors de jours de marché, de périodes de paiement, de fêtes ou d’autres moments où les dépenses en espèces augmentent.
Même dans une zone disposant de nombreux agents, il peut alors devenir plus difficile d’obtenir immédiatement une somme importante.
Un réseau dense réduit les déplacements
Malgré ces limites, l’existence d’un très grand nombre de points de service constitue un avantage majeur du mobile money.
Elle permet à de nombreux utilisateurs d’effectuer une opération à proximité, sans se rendre dans une agence bancaire parfois beaucoup plus éloignée.
Cette proximité réduit :
- les coûts de transport ;
- le temps consacré au déplacement ;
- le temps d’attente dans une agence ;
- la dépendance à un nombre limité de distributeurs bancaires.
La proximité favorise l’inclusion financière
La densité du réseau constitue également un élément important de l’inclusion financière.
Un service financier n’est réellement utile que s’il est accessible aux personnes qui souhaitent l’utiliser.
La multiplication des points de service permet donc d’étendre l’accès à des zones où une infrastructure bancaire classique serait plus difficile à rentabiliser.
Nombre de points et qualité du réseau ne sont pas synonymes
Un très grand nombre de points de service ne suffit cependant pas à mesurer la qualité réelle du réseau.
Pour l’utilisateur, plusieurs questions sont plus concrètes :
- le point est-il réellement ouvert ?
- le réseau fonctionne-t-il ?
- l’agent dispose-t-il de suffisamment d’espèces ?
- dispose-t-il du solde électronique nécessaire ?
- peut-il effectuer immédiatement l’opération demandée ?
Le nombre de points mesure donc principalement la taille du réseau potentiel, tandis que l’expérience quotidienne dépend de son fonctionnement réel.
Ne pas confondre points de service et agents actifs
Les statistiques de l’ARCEP utilisent plusieurs indicateurs concernant la distribution des services financiers mobiles.
Le nombre global de points de service ne doit pas être confondu automatiquement avec le nombre d’agents distributeurs actifs.
Les publications statistiques peuvent utiliser des définitions différentes selon l’indicateur étudié.
Il faut donc toujours vérifier le titre et la définition de la donnée avant de comparer deux chiffres provenant de tableaux différents.
La répartition des points ne représente pas la part de marché
Les pourcentages de 33 % pour MTN Mobile Money, 48 % pour Moov Money et 19 % pour Celtiis Cash concernent la répartition des points de service en 2024. [S7]
Ils ne doivent pas être confondus avec la part de marché des opérateurs en nombre de comptes, en nombre de transactions ou en valeur des transactions.
Un fournisseur peut posséder proportionnellement davantage de points de service sans réaliser la même proportion du volume financier total.
Chaque indicateur répond donc à une question différente.
Une forte présence de Moov Money dans les points de service
La répartition publiée par l’ARCEP montre qu’en 2024 Moov Money représentait la plus forte proportion des points de service recensés, avec 48 % du total.
MTN Mobile Money représentait 33 % et Celtiis Cash 19 %.
Cette répartition ne signifie toutefois pas que Moov Money détenait automatiquement la première place pour tous les autres indicateurs.
Le nombre de comptes actifs et la valeur des transactions, par exemple, présentent des répartitions différentes.
Le problème pratique : trouver du cash
Pour l’utilisateur qui souhaite retirer de l’argent, la question la plus importante reste finalement très simple : l’agent peut-il remettre immédiatement la somme demandée ?
Cette question est souvent plus importante que le nombre théorique de points disponibles dans une commune ou dans un quartier.
Pour un retrait de faible montant, la recherche de liquidité est généralement plus facile.
Plus le montant demandé augmente, plus la capacité financière du point de service devient importante.
Le mobile money ne supprime donc pas la question de la liquidité
Le transfert électronique donne l’impression que l’argent circule indépendamment des espèces.
Cela est vrai tant que les fonds restent sous forme électronique.
Dès qu’un utilisateur souhaite transformer son solde mobile en billets, la disponibilité physique des espèces redevient indispensable.
Le mobile money ne supprime donc pas la contrainte de liquidité : il la déplace en grande partie vers le réseau des agents.
Conserver l’argent sous forme électronique peut éviter certains retraits
Lorsqu’un utilisateur peut payer directement un commerçant avec son portefeuille mobile, il n’est pas toujours nécessaire de retirer l’argent reçu.
Le développement des paiements marchands peut donc réduire la pression exercée sur les agents pour les retraits en espèces.
Plus la monnaie électronique est acceptée directement pour les paiements, moins les utilisateurs ont besoin de convertir systématiquement chaque transfert en billets.
Le réseau d’accepteurs est également important
L’ARCEP recensait par ailleurs 280 470 accepteurs actifs de monnaie mobile pour les paiements marchands à la fin de 2024.
Ces accepteurs ne doivent pas être confondus avec les points permettant les dépôts et retraits.
Leur rôle est différent : ils permettent au client d’utiliser directement sa monnaie électronique pour payer, sans nécessairement passer par un retrait en espèces.
Pour un retrait important : quelques précautions
Lorsqu’une somme importante doit être retirée, plusieurs précautions pratiques peuvent être utiles :
- vérifier auparavant la disponibilité des espèces chez l’agent ;
- éviter de multiplier inutilement les déplacements ;
- tenir compte des éventuels frais liés à plusieurs retraits ;
- éviter de transporter une somme excessive sans nécessité ;
- vérifier chaque transaction avant de quitter le point de service.
Vérifier le montant avant de partir
Après un retrait, le client doit vérifier à la fois le montant d’espèces reçu et le débit enregistré sur son portefeuille.
Il est préférable de compter les billets au moment de l’opération plutôt que de constater plus tard une éventuelle différence.
Le message ou l’historique officiel de la transaction permet également de vérifier le montant débité.
Un réseau utile mais pas homogène
Les centaines de milliers de points recensés donnent au mobile money une présence territoriale considérable au Bénin.
Mais tous les points ne disposent pas de la même activité, de la même capacité financière ni des mêmes disponibilités en espèces.
Le réseau doit donc être compris comme une infrastructure très étendue, mais composée d’agents aux capacités variables.
21. Dépôt, retrait, transfert et paiement mobile
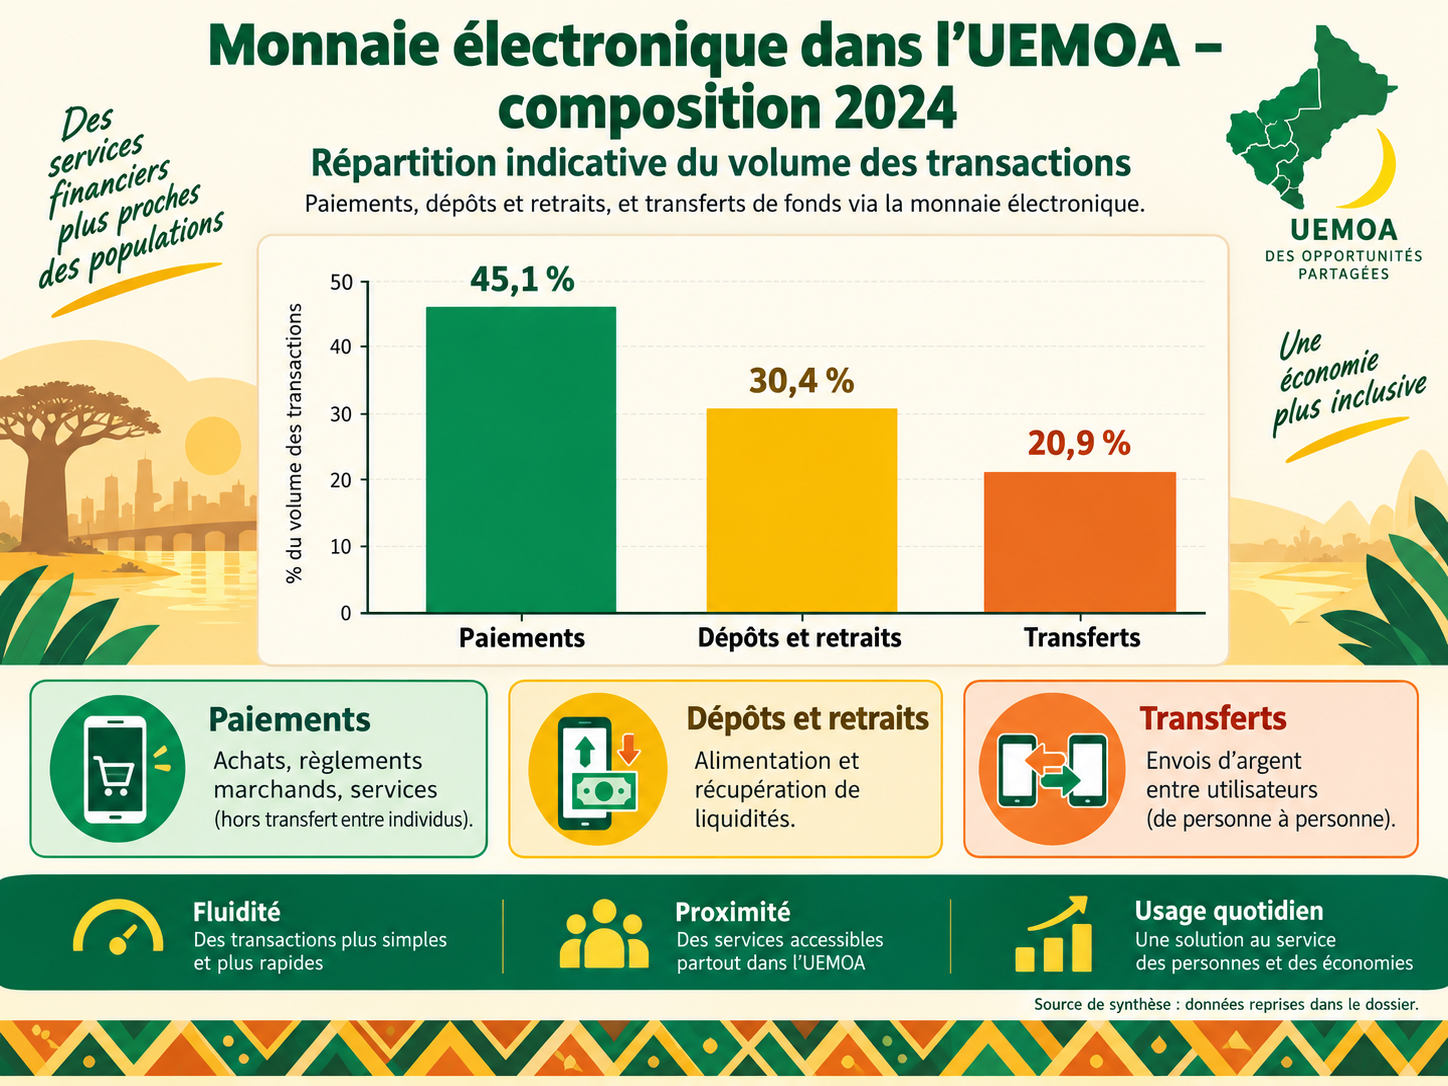
Figure originale de synthèse à partir des sources indiquées dans le texte.
```html21. Dépôts, retraits, transferts et paiements par mobile money
Un portefeuille de mobile money permet généralement d’effectuer plusieurs catégories d’opérations financières à partir d’un téléphone ou par l’intermédiaire d’un agent.
L’utilisateur peut notamment déposer des espèces, retirer de l’argent, envoyer une somme à une autre personne et payer directement certains commerçants ou services.
Le mobile money ne constitue donc plus seulement un moyen d’envoyer de l’argent à distance. Il devient progressivement un véritable instrument de paiement quotidien.
Le dépôt d’espèces
Le dépôt consiste à transformer des espèces en monnaie électronique disponible sur le portefeuille mobile de l’utilisateur.
Dans le fonctionnement classique, le client remet une somme d’argent à un agent. Après validation de l’opération, le montant correspondant est crédité sur son portefeuille électronique.
L’argent n’est alors plus détenu physiquement par l’utilisateur sous forme de billets, mais sous forme d’un solde électronique pouvant servir à d’autres opérations.
Le retrait d’espèces
Le retrait fonctionne dans le sens inverse.
L’utilisateur demande à transformer tout ou partie de son solde électronique en argent liquide.
Le portefeuille est débité et l’agent remet au client la somme correspondante en espèces, sous réserve des règles du service, des plafonds applicables et surtout de la disponibilité des liquidités.
La présence d’un solde suffisant dans le portefeuille ne garantit donc pas toujours que n’importe quel agent pourra remettre immédiatement une somme importante.
Le transfert entre particuliers
Le mobile money permet également d’envoyer de l’argent à une autre personne.
Cette fonction a largement contribué au développement du système, car elle permet de transférer rapidement des sommes entre personnes géographiquement éloignées.
Une personne située dans une commune peut ainsi envoyer de l’argent à un proche situé dans une autre partie du pays, sans transporter physiquement les espèces.
Le bénéficiaire peut ensuite choisir de conserver cette somme dans son portefeuille, de la transférer à son tour, de l’utiliser pour payer ou de la retirer en espèces.
Le paiement direct
L’évolution la plus importante du mobile money est le développement du paiement direct.
Au lieu de recevoir de l’argent électronique puis de le retirer immédiatement, l’utilisateur peut conserver les fonds dans son portefeuille et les utiliser directement pour régler certaines dépenses.
Selon les services disponibles, il peut notamment payer :
- un commerçant acceptant la monnaie électronique ;
- certains services ;
- des factures ;
- du crédit ou des forfaits téléphoniques ;
- certaines prestations numériques ;
- certaines opérations administratives ou commerciales.
Du transfert d’argent au véritable moyen de paiement
À ses débuts, le mobile money pouvait être perçu essentiellement comme un moyen pratique d’envoyer des espèces à distance.
Le fonctionnement était alors souvent le suivant : une personne déposait des espèces chez un agent, l’argent était transféré électroniquement, puis le bénéficiaire retirait presque immédiatement la somme reçue auprès d’un autre agent.
Le système servait donc principalement à déplacer du cash à distance, en utilisant temporairement la monnaie électronique comme intermédiaire.
Cette fonction reste importante, mais elle ne suffit plus à décrire les usages actuels.
En 2024, les paiements arrivent en tête en nombre d’opérations
À l’échelle de l’UEMOA, la BCEAO constatait en 2024 une transformation nette des usages.
Les paiements représentaient 45,12 % du volume total des transactions de monnaie électronique. Ils constituaient donc la première catégorie lorsqu’on mesure le nombre d’opérations réalisées. [S8]
Les dépôts et retraits représentaient 30,37 % du volume, tandis que les transferts représentaient 20,92 %. [S8]
Que signifie « volume des transactions » ?
Le terme volume désigne ici le nombre d’opérations effectuées.
Il ne faut pas le confondre avec la valeur monétaire totale de ces opérations.
Par exemple, cent paiements de 1 000 F CFA représentent davantage d’opérations qu’un seul retrait de 500 000 F CFA, même si leur valeur cumulée est inférieure.
Lorsqu’on affirme que les paiements constituent la première catégorie en 2024, il faut donc préciser : ils sont premiers en nombre de transactions, pas en montant total échangé.
La situation est différente lorsqu’on regarde les montants
En valeur monétaire, la hiérarchie était différente en 2024.
Selon la BCEAO, les dépôts et retraits représentaient 56,76 % de la valeur totale des transactions de monnaie électronique. [S8]
Les transferts représentaient 31,84 % de la valeur, tandis que les paiements n’en représentaient que 9,62 %. [S8]
Cette différence est logique : les paiements sont souvent nombreux mais portent fréquemment sur des montants plus modestes, tandis que certains dépôts, retraits ou transferts peuvent concerner des sommes beaucoup plus importantes.
Deux classements différents
Pour éviter toute confusion, les données de 2024 peuvent être résumées ainsi :
| Type d’opération | Part du nombre d’opérations | Part de la valeur totale |
|---|---|---|
| Paiements | 45,12 % | 9,62 % |
| Dépôts et retraits | 30,37 % | 56,76 % |
| Transferts | 20,92 % | 31,84 % |
Les pourcentages présentés dans ce tableau ne totalisent pas nécessairement exactement 100 %, car d’autres catégories d’opérations peuvent compléter la répartition statistique.
Onze milliards de transactions dans l’UEMOA
L’ampleur du phénomène apparaît également dans le nombre total d’opérations.
La BCEAO indique qu’en 2024, environ 11 milliards de transactions de monnaie électronique ont été réalisées dans l’UEMOA. [S8]
Leur valeur totale atteignait environ 160 415 milliards de F CFA. [S8]
Ces chiffres montrent que la monnaie électronique n’est plus un secteur marginal : elle occupe désormais une place considérable dans les échanges financiers de l’Union.
Une croissance très rapide
Entre 2023 et 2024, le nombre de transactions de monnaie électronique a encore fortement progressé.
La BCEAO indique une hausse d’environ 27 % du volume des transactions en un an. [S8]
Cette croissance montre que les services financiers numériques continuent à prendre une place croissante dans les habitudes de paiement de la population de l’UEMOA.
La progression des paiements est particulièrement significative
En 2023, les paiements représentaient déjà 44,61 % du nombre de transactions.
Leur part est passée à 45,12 % en 2024. [S8]
La progression en pourcentage paraît modérée, mais elle intervient dans un marché dont le nombre total d’opérations augmente lui-même rapidement.
Cela signifie que le nombre réel de paiements électroniques continue de progresser fortement.
Les transferts progressent également
La part des transferts dans le nombre total d’opérations est passée de 18,51 % en 2023 à 20,92 % en 2024. [S8]
Le transfert entre utilisateurs reste donc un usage majeur de la monnaie électronique.
Le développement du paiement marchand ne remplace pas les transferts : les deux usages progressent parallèlement.
Les dépôts et retraits restent indispensables
La montée du paiement direct ne signifie pas la disparition des dépôts et retraits.
Ceux-ci représentent encore plus de la moitié de la valeur totale des opérations de monnaie électronique.
Ils restent donc essentiels pour assurer le passage entre l’argent liquide et l’argent électronique.
Le réseau des agents conserve ainsi une fonction fondamentale dans l’écosystème.
Pourquoi le paiement direct est-il important ?
Lorsqu’un utilisateur reçoit de l’argent sur son portefeuille puis le dépense directement, il évite une opération intermédiaire de retrait.
Par exemple, une personne reçoit 20 000 F CFA sur son portefeuille mobile.
Dans un système essentiellement fondé sur le cash, elle retirerait les 20 000 F CFA chez un agent puis utiliserait les billets pour effectuer ses achats.
Si les commerçants acceptent directement le paiement électronique, elle peut payer sans convertir préalablement les fonds en espèces.
Moins de dépendance au cash
Plus le paiement direct est accepté, moins l’utilisateur a besoin de retirer immédiatement chaque somme reçue.
Cette évolution peut réduire :
- les déplacements vers les agents ;
- la dépendance à la disponibilité du cash ;
- le besoin de transporter des espèces ;
- le nombre de retraits effectués uniquement pour payer ensuite en liquide.
Le mobile money devient alors une monnaie réellement circulante entre plusieurs utilisateurs et commerçants, plutôt qu’un simple intermédiaire temporaire entre deux opérations en espèces.
Un avantage pour les commerçants
Pour un commerçant, accepter le paiement mobile peut présenter plusieurs avantages pratiques.
Le commerçant peut recevoir le paiement directement dans son portefeuille sans manipuler immédiatement des billets.
Il dispose également d’une trace électronique de la transaction.
Cette traçabilité peut faciliter la vérification des encaissements, même si elle ne remplace pas nécessairement une comptabilité complète.
Un avantage pour le client
Pour le client, le paiement mobile peut éviter d’avoir à chercher de la monnaie ou à transporter une somme importante.
Il peut également être utile lorsqu’un distributeur bancaire ou un agent de retrait n’est pas immédiatement accessible.
Le paiement électronique ne supprime toutefois pas le besoin de disposer d’une solution alternative lorsque le réseau ou le service est indisponible.
Le coût varie selon l’opération
Toutes les opérations de mobile money ne sont pas nécessairement facturées de la même manière.
Le coût peut dépendre notamment :
- du fournisseur utilisé ;
- du type d’opération ;
- du montant concerné ;
- du destinataire ;
- des conditions tarifaires en vigueur.
Un dépôt, un retrait, un transfert et un paiement marchand peuvent donc relever de règles tarifaires différentes.
Consulter le tarif avant de confirmer
La seule manière rigoureuse de connaître le coût d’une opération est de consulter le tarif officiel en vigueur du fournisseur concerné.
Lorsque le système indique le montant des frais avant validation, il est utile de le vérifier avant de confirmer.
Une ancienne brochure, un ancien SMS ou le témoignage d’un autre utilisateur ne garantit pas que le tarif soit toujours identique.
Attention aux petites opérations répétées
Lorsque des frais sont appliqués, leur poids peut être particulièrement visible sur de petites sommes.
De nombreuses opérations de faible montant peuvent également produire un coût cumulé significatif à la fin du mois.
Il faut donc comparer non seulement le coût d’une opération, mais également la fréquence à laquelle elle sera effectuée.
Payer directement peut parfois éviter un retrait
Lorsqu’un commerçant accepte directement le mobile money, l’utilisateur peut éviter de retirer des espèces uniquement pour effectuer immédiatement le paiement.
Cette possibilité peut simplifier le parcours financier :
argent reçu sur le portefeuille → paiement direct au commerçant
au lieu de :
argent reçu → recherche d’un agent → retrait en espèces → paiement au commerçant
Cette évolution constitue l’un des changements les plus importants dans l’utilisation de la monnaie électronique.
Le développement des points marchands
Cette transformation s’accompagne d’une forte progression du nombre de points acceptant les paiements électroniques.
À l’échelle de l’UEMOA, la BCEAO indique que le nombre de points marchands est passé de 1 752 454 en 2023 à 3 705 726 en 2024. [S8]
Cela représente une progression supérieure à 100 % en une seule année.
La BCEAO relie notamment cette progression au développement des QR Codes auprès des commerçants.
Le QR Code facilite le paiement marchand
Le QR Code permet au client de payer un commerçant sans saisir manuellement de longues coordonnées.
Le commerçant présente son code, le client le scanne avec une application compatible, vérifie les informations affichées puis confirme le paiement.
Le développement de systèmes interopérables, notamment PI-SPI, peut encore renforcer cette utilisation en permettant à des clients de réseaux différents de payer plus facilement le même commerçant.
Vérifier le bénéficiaire avant de payer
Le caractère numérique du paiement ne dispense pas des précautions élémentaires.
Avant de confirmer une opération, l’utilisateur doit vérifier :
- le nom ou l’identité du bénéficiaire affiché ;
- le montant ;
- le numéro ou l’identifiant utilisé ;
- les éventuels frais indiqués ;
- le résultat final de la transaction.
Une transaction validée trop rapidement peut être difficile à corriger si le mauvais bénéficiaire a été sélectionné.
Le commerçant doit vérifier la réception réelle
Le commerçant doit lui aussi contrôler que l’argent a réellement été crédité sur son compte.
Il ne faut pas se contenter d’une capture d’écran, d’un message présenté par le client ou d’une simple affirmation selon laquelle « le transfert est parti ».
La vérification doit être effectuée à partir de la notification officielle ou du solde du compte du bénéficiaire.
Un système qui devient progressivement circulaire
Plus les particuliers et les commerçants acceptent directement la monnaie électronique, plus l’argent peut circuler sans revenir immédiatement sous forme de billets.
Un client paie un commerçant, le commerçant peut ensuite utiliser une partie de ce solde pour payer un fournisseur, lequel peut à son tour effectuer une autre opération électronique.
C’est cette circulation directe qui transforme progressivement le mobile money en véritable écosystème de paiement.
Le cash reste néanmoins indispensable
Cette évolution ne signifie pas que les espèces disparaissent.
Une partie importante de l’économie continue à fonctionner en liquide, et de nombreux utilisateurs souhaitent encore convertir régulièrement leur solde électronique en billets.
Les dépôts et retraits représentant encore 56,76 % de la valeur totale des transactions en 2024, le lien avec le cash demeure très important. [S8]
Une transformation plutôt qu’un remplacement
Il est donc plus exact de parler d’une transformation progressive des habitudes de paiement que d’une disparition des espèces.
Le mobile money remplit aujourd’hui plusieurs fonctions simultanément :
- transformer des espèces en monnaie électronique ;
- transformer de la monnaie électronique en espèces ;
- envoyer de l’argent à distance ;
- recevoir de l’argent ;
- payer directement des biens et des services.
C’est précisément cette multiplication des usages qui explique son importance croissante dans l’UEMOA.
22. Interconnexion des portefeuilles
```html22. Interconnexion des portefeuilles mobile money et des réseaux téléphoniques
Depuis janvier 2025, une évolution importante a modifié le fonctionnement du mobile money au Bénin. Sous l’action de régulation de l’ARCEP Bénin, les plateformes des émetteurs de monnaie électronique ont été interconnectées avec l’ensemble des réseaux mobiles du pays. [S9]
Avant cette évolution, l’accès à un portefeuille mobile money était beaucoup plus étroitement lié au réseau téléphonique correspondant. MTN Mobile Money était associé au réseau MTN, Moov Money au réseau Moov Africa et Celtiis Cash au réseau Celtiis.
Désormais, cette correspondance stricte entre opérateur téléphonique et portefeuille financier n’est plus nécessaire.
Un seul numéro peut donner accès à plusieurs portefeuilles
L’un des changements les plus importants est qu’un utilisateur peut désormais associer un même numéro de téléphone à plusieurs services de mobile money.
Selon l’ARCEP, un numéro mobile peut être associé simultanément à :
- MTN Mobile Money ;
- Moov Money ;
- Celtiis Cash.
Il n’est donc plus nécessaire de posséder une carte SIM différente pour chaque portefeuille simplement parce que les services appartiennent à des opérateurs différents. [S9]
Un exemple concret
Prenons le cas d’une personne dont le numéro de téléphone appartient au réseau MTN.
Avant l’interconnexion, l’utilisation de MTN Mobile Money était naturellement liée à ce numéro MTN. Pour utiliser un service dépendant d’un autre réseau, il pouvait être nécessaire de disposer d’une autre carte SIM.
Depuis l’interconnexion, ce même numéro peut être utilisé pour ouvrir ou associer un portefeuille appartenant à un autre fournisseur de monnaie électronique, lorsque les conditions du service sont remplies.
La relation entre le numéro téléphonique et le fournisseur du portefeuille financier devient donc beaucoup plus souple.
Réseau téléphonique et portefeuille financier sont deux choses différentes
Cette évolution met en évidence une distinction importante.
Le réseau mobile fournit la communication téléphonique et l’accès aux services numériques.
Le portefeuille de mobile money, lui, est un service financier permettant de conserver de la monnaie électronique, d’effectuer des transferts, de recevoir des fonds et de réaliser certains paiements.
Les deux services peuvent être proposés par des sociétés appartenant à un même groupe, mais ils ne doivent pas être confondus.
L’interconnexion mise en œuvre depuis 2025 permet précisément de dissocier davantage ces deux fonctions.
Moins besoin de multiplier les cartes SIM
Avant l’interconnexion, un utilisateur souhaitant accéder à plusieurs services de mobile money pouvait être conduit à posséder plusieurs cartes SIM.
Cette situation présentait plusieurs inconvénients :
- plusieurs numéros à mémoriser ;
- plusieurs cartes SIM à conserver ;
- plusieurs lignes à maintenir actives ;
- la nécessité de changer éventuellement de SIM ou de téléphone ;
- une gestion plus compliquée des différents comptes.
L’interconnexion réduit cette contrainte en permettant à l’utilisateur de conserver son numéro principal tout en choisissant plus librement son ou ses services financiers mobiles.
Une plus grande liberté de choix
L’objectif de cette évolution est également d’accroître la liberté du consommateur.
Le choix d’un portefeuille mobile money n’est plus automatiquement déterminé par le choix de l’opérateur téléphonique.
Une personne peut donc comparer plus facilement :
- les tarifs ;
- la disponibilité des agents ;
- la qualité du service ;
- les fonctionnalités proposées ;
- les habitudes de ses correspondants ;
- les possibilités de paiement offertes.
Cette liberté supplémentaire favorise la concurrence entre les fournisseurs de mobile money.
Une concurrence moins dépendante du réseau téléphonique
Lorsque chaque portefeuille est réservé aux abonnés du réseau téléphonique correspondant, l’opérateur mobile dispose d’un avantage important : sa base d’abonnés constitue naturellement le principal marché potentiel de son service financier.
L’interconnexion réduit cette dépendance.
Un fournisseur de monnaie électronique peut désormais attirer des clients utilisant le réseau téléphonique d’un concurrent.
La concurrence peut donc davantage porter sur la qualité du service financier lui-même plutôt que sur la simple détention d’une carte SIM particulière.
Changer de portefeuille sans changer de numéro
L’utilisateur peut également choisir un autre portefeuille sans être obligé de modifier son numéro de téléphone habituel.
Cette possibilité est importante, car un numéro de téléphone peut être utilisé depuis de nombreuses années par la famille, les amis, les clients ou les relations professionnelles.
Changer de numéro uniquement pour accéder à un autre service financier pouvait donc être contraignant.
L’interconnexion réduit cet obstacle.
Comment accéder à un autre portefeuille ?
L’ARCEP indique que l’ouverture ou l’accès à un portefeuille peut notamment passer par les codes USSD prévus par les différents services. [S9]
Les codes indiqués par l’ARCEP sont :
- *880# pour MTN Mobile Money ;
- *855# pour Moov Money ;
- *889# pour Celtiis Cash.
Le menu proposé guide ensuite l’utilisateur dans les différentes étapes d’inscription et d’utilisation du service.
Les procédures pouvant évoluer, il est toujours préférable de suivre les indications officielles du fournisseur concerné.
Les services proposés restent distincts
L’interconnexion des plateformes avec les réseaux mobiles ne transforme pas MTN Mobile Money, Moov Money et Celtiis Cash en un seul service.
Les trois portefeuilles restent distincts.
Chacun conserve notamment :
- son organisation ;
- son réseau d’agents ;
- ses fonctionnalités ;
- ses conditions commerciales ;
- ses procédures ;
- ses tarifs en vigueur.
Il faut donc distinguer interconnexion technique et uniformisation commerciale.
Interconnexion ne signifie pas tarifs identiques
L’un des points les plus importants est que cette évolution ne signifie pas que tous les services deviennent facturés de la même manière.
MTN Mobile Money, Moov Money et Celtiis Cash peuvent conserver des barèmes différents selon les opérations.
Les frais peuvent notamment varier selon qu’il s’agit :
- d’un dépôt ;
- d’un retrait ;
- d’un transfert ;
- d’un paiement ;
- d’une autre opération proposée par le fournisseur.
Le consommateur doit donc continuer à consulter le tarif officiel du service qu’il utilise.
Les promotions peuvent également différer
Les fournisseurs peuvent proposer ponctuellement des promotions, des réductions de frais ou des services particuliers.
Une offre avantageuse à une date donnée ne constitue donc pas nécessairement une condition permanente.
Les comparaisons entre opérateurs doivent toujours être datées.
Interconnexion des réseaux et transfert entre portefeuilles : attention à la confusion
Une distinction essentielle doit être faite.
L’interconnexion annoncée par l’ARCEP signifie que les plateformes de monnaie électronique peuvent être accessibles depuis les différents réseaux téléphoniques.
Cela ne signifie pas automatiquement que toutes les opérations entre MTN Mobile Money, Moov Money et Celtiis Cash sont devenues identiques, gratuites ou interchangeables.
En d’autres termes : pouvoir utiliser son numéro pour accéder à plusieurs portefeuilles n’est pas exactement la même chose que transférer librement et gratuitement de l’argent entre tous ces portefeuilles.
Deux formes différentes d’interopérabilité
Il faut donc distinguer deux mécanismes.
Le premier concerne l’accès au portefeuille depuis le réseau téléphonique.
C’est précisément ce que l’ARCEP a renforcé depuis janvier 2025 : le réseau téléphonique utilisé n’impose plus nécessairement le portefeuille mobile money correspondant.
Le second concerne les transferts financiers entre différents portefeuilles ou établissements.
Cette seconde question relève des mécanismes d’interopérabilité financière et des services réellement disponibles.
Les deux notions sont proches, mais elles ne doivent pas être confondues.
Le rôle de PI-SPI
L’évolution vers davantage d’interopérabilité se poursuit à l’échelle de l’UEMOA avec la plateforme PI-SPI de la BCEAO.
PI-SPI vise précisément à faciliter les paiements et transferts entre différents prestataires financiers : banques, établissements de paiement, services de monnaie électronique et certaines institutions de microfinance.
L’interconnexion des réseaux mobiles au Bénin et le développement de PI-SPI participent donc à une évolution générale : réduire les barrières entre les différents réseaux financiers.
Il s’agit cependant de mécanismes distincts qu’il ne faut pas présenter comme une seule et même infrastructure.
Une avancée pour l’inclusion financière
L’ARCEP présente également cette évolution comme une avancée en faveur de l’inclusion financière.
Plus un utilisateur peut accéder facilement aux différents services financiers sans multiplier les cartes SIM, moins les contraintes techniques limitent son choix.
Cette souplesse peut notamment être utile dans les zones où un réseau de points de service est plus dense qu’un autre.
Le réseau d’agents reste important
L’interconnexion ne supprime toutefois pas les différences entre les réseaux physiques de distribution.
Un fournisseur peut disposer de davantage d’agents dans une zone donnée ou de points mieux approvisionnés en liquidités.
Pour l’utilisateur, la qualité réelle du service dépend donc encore :
- de la proximité des agents ;
- de leur disponibilité ;
- de la présence d’espèces ;
- du bon fonctionnement du réseau ;
- des frais appliqués.
La concurrence devient plus directe
Cette nouvelle organisation peut rendre la comparaison entre fournisseurs plus facile.
Un utilisateur peut théoriquement conserver son numéro habituel tout en choisissant le portefeuille qui lui paraît le mieux adapté.
Les fournisseurs sont donc davantage incités à se différencier par :
- leurs tarifs ;
- la qualité de leur réseau d’agents ;
- leurs applications ;
- la simplicité de leurs procédures ;
- la rapidité des opérations ;
- la qualité de leur assistance.
Un numéro unique simplifie la gestion quotidienne
Pour un particulier, l’un des bénéfices les plus concrets est la possibilité de conserver un numéro de téléphone principal.
Ce numéro peut être connu de la famille, des amis, des clients ou des fournisseurs, tout en donnant accès à plusieurs solutions financières.
Cela simplifie la gestion quotidienne et réduit la nécessité d’entretenir plusieurs lignes uniquement pour utiliser plusieurs portefeuilles.
Un avantage particulier pour les professionnels
Cette évolution peut également être utile aux commerçants et aux travailleurs indépendants.
Une personne qui reçoit des paiements provenant de clients utilisant plusieurs services peut disposer d’une plus grande souplesse dans le choix de ses portefeuilles.
Cela ne signifie toutefois pas que tous les paiements reçus suivent automatiquement le même circuit ni qu’ils supportent les mêmes frais.
La sécurité reste inchangée dans son principe
L’utilisation de plusieurs portefeuilles associés à un même numéro ne réduit pas la nécessité de protéger les accès.
Chaque service peut disposer de son propre code secret et de ses propres procédures de sécurité.
Les codes PIN doivent rester confidentiels et ne doivent jamais être communiqués à une personne appelant ou écrivant au nom d’un opérateur.
Attention aux confusions entre les portefeuilles
Lorsqu’un même numéro est associé à plusieurs services, l’utilisateur doit également vérifier quel portefeuille il utilise avant chaque opération.
Il faut notamment contrôler :
- le service ouvert ;
- le bénéficiaire ;
- le montant ;
- les éventuels frais ;
- la confirmation finale de la transaction.
La souplesse supplémentaire ne doit pas conduire à valider une opération trop rapidement.
Les conditions peuvent évoluer
Le marché du mobile money évolue rapidement.
Les procédures d’inscription, les codes USSD, les services disponibles et les tarifs peuvent être modifiés.
Toute information pratique doit donc être vérifiée auprès du fournisseur concerné lorsqu’elle est utilisée pour effectuer réellement une opération.
Ce que l’interconnexion change réellement
Le changement essentiel peut être résumé simplement.
Avant 2025, le choix du réseau téléphonique conditionnait beaucoup plus fortement l’accès au portefeuille mobile money correspondant.
Depuis l’interconnexion, le numéro mobile devient davantage un identifiant permettant d’accéder à plusieurs services financiers, indépendamment du réseau téléphonique d’origine.
Cette évolution renforce la liberté de choix et la concurrence, sans pour autant fusionner les fournisseurs ni uniformiser leurs offres.
23. Les frais du mobile money
23. Le coût réel du mobile money
Le mobile money n’est pas nécessairement gratuit. Selon le fournisseur, le type d’opération et le montant concerné, certains services peuvent entraîner des frais.
Il faut notamment distinguer le dépôt, le retrait, le transfert vers une autre personne, le paiement d’un commerçant et les opérations particulières proposées par le fournisseur. Ces services ne sont pas nécessairement facturés de la même manière.
Plusieurs opérations, plusieurs tarifs possibles
Lorsqu’un utilisateur parle du « prix du mobile money », l’expression est trop générale.
Le coût peut varier selon qu’il s’agit :
- d’alimenter son portefeuille ;
- de retirer des espèces ;
- d’envoyer de l’argent à une autre personne ;
- de payer un commerçant ;
- de régler une facture ;
- d’effectuer une opération particulière proposée par le service.
Il faut donc toujours préciser quelle opération est concernée avant de comparer deux services.
Les frais peuvent dépendre du montant
Certaines opérations peuvent être facturées selon le montant transféré ou retiré.
Le tarif peut ainsi fonctionner par tranches : une petite opération peut appartenir à une première catégorie, tandis qu’un montant plus élevé relève d’une autre.
Dans d’autres cas, une commission peut comporter une partie fixe, une partie proportionnelle ou une combinaison de plusieurs règles.
C’est pourquoi le coût observé par un utilisateur pour une opération précise ne peut pas être automatiquement appliqué à tous les montants.
Les tarifs évoluent
Les grilles tarifaires des services financiers mobiles peuvent évoluer.
Un fournisseur peut modifier ses tarifs, lancer une promotion, réduire temporairement certains frais ou changer la structure de ses offres.
Une information exacte en 2024 ou en 2025 peut donc ne plus correspondre au tarif réellement appliqué au moment où l’utilisateur effectue son opération.
Se méfier des anciens tableaux de tarifs
Internet contient de nombreux tableaux présentant les prix des retraits et transferts de mobile money.
Ces tableaux peuvent être utiles lorsqu’ils sont récents, datés et clairement attribués à une source officielle.
Ils deviennent en revanche dangereux lorsqu’ils sont recopiés d’un site à un autre sans date ni indication de la période pendant laquelle les tarifs étaient applicables.
Un tableau ancien peut continuer à circuler pendant plusieurs années alors que les prix ont changé.
Pour cette raison, il est préférable de ne pas publier comme vérité permanente des tarifs provenant d’une ancienne capture d’écran, d’un forum ou d’un article non daté.
Le tarif officiel en vigueur reste la référence
Avant une opération importante, la meilleure méthode consiste à vérifier le barème actuellement appliqué par le fournisseur.
Lorsque le coût est indiqué à l’écran ou dans le menu avant confirmation, il convient de le lire attentivement.
Cette vérification est plus fiable qu’un témoignage personnel ou qu’un ancien tableau trouvé en ligne.
Un frais ne doit pas être jugé uniquement par son montant
Une commission doit également être comparée au service qu’elle permet d’obtenir.
Une opération de mobile money peut par exemple permettre d’envoyer rapidement une somme à une personne située à plusieurs kilomètres.
Le coût du transfert doit alors être comparé au coût qu’aurait représenté une remise physique des espèces.
Cette remise en main propre peut nécessiter :
- un déplacement ;
- un transport en moto, taxi, voiture ou autre moyen ;
- du carburant ;
- du temps ;
- éventuellement une attente ;
- le transport d’argent liquide.
Une commission financière peut donc être rentable si elle évite un déplacement nettement plus coûteux.
Le coût apparent et le coût réel
Supposons qu’une personne puisse remettre gratuitement une somme d’argent à un parent en lui donnant les billets directement.
Si ce parent habite à plusieurs dizaines de kilomètres, cette remise « gratuite » ne l’est plus réellement lorsqu’il faut payer le transport et consacrer plusieurs heures au déplacement.
Le transfert mobile peut alors avoir un coût affiché, mais rester moins coûteux que la solution en espèces.
Il faut donc distinguer :
le prix de la transaction et le coût total de l’opération pour l’utilisateur.
Le temps possède également une valeur
Le coût d’une opération ne se limite pas à l’argent directement déboursé.
Un déplacement peut nécessiter une heure, deux heures ou davantage.
Pour un commerçant, un artisan ou un salarié, ce temps peut représenter une perte d’activité ou simplement une contrainte importante.
Le paiement d’une petite commission peut alors être justifié par le gain de temps obtenu.
Le mobile money réduit certains déplacements
L’un des principaux avantages économiques du mobile money est précisément de permettre le transfert d’argent à distance.
Une personne peut envoyer une somme à un proche, régler certains services ou payer certains commerçants sans se déplacer physiquement avec les espèces.
Cet avantage est particulièrement important lorsque les deux personnes habitent dans des communes ou des régions différentes.
Mais retirer immédiatement peut ajouter un nouveau coût
Une situation fréquente consiste à recevoir une somme sur un portefeuille mobile puis à la retirer immédiatement en espèces.
Si le retrait entraîne des frais, l’opération complète peut alors comprendre plusieurs coûts successifs.
Par exemple :
transfert vers le bénéficiaire → réception sur le portefeuille → retrait en espèces
Dans ce parcours, la transformation finale de la monnaie électronique en espèces peut ajouter un coût supplémentaire.
Payer directement peut éviter le retrait
Lorsque le bénéficiaire peut utiliser directement son portefeuille pour effectuer un paiement, il n’est pas nécessaire de retirer systématiquement l’argent reçu.
Le parcours devient alors :
argent reçu → paiement direct depuis le portefeuille
au lieu de :
argent reçu → déplacement chez un agent → retrait → paiement en espèces
Cette différence peut réduire à la fois le nombre d’opérations et certains frais.
Le développement du paiement marchand change l’économie du système
Plus les commerçants acceptent directement les paiements par mobile money, moins l’utilisateur est obligé de transformer immédiatement son solde électronique en billets.
Le portefeuille cesse alors d’être uniquement un moyen de recevoir de l’argent à distance.
Il devient un véritable moyen de paiement pouvant être utilisé directement dans l’économie quotidienne.
Le retrait reste nécessaire dans de nombreuses situations
Il ne faut toutefois pas conclure qu’un utilisateur peut toujours éviter les retraits.
De nombreux commerces et services fonctionnent encore principalement en espèces.
Certaines dépenses nécessitent donc toujours la conversion du solde électronique en argent liquide.
L’intérêt économique du paiement direct dépend ainsi de l’acceptation réelle du mobile money dans les lieux fréquentés par l’utilisateur.
Comparer le coût d’un retrait à son utilité
Un retrait peut également être nécessaire pour disposer de liquidités pendant plusieurs jours.
Dans ce cas, il peut être plus rationnel d’effectuer un retrait raisonnablement regroupé plutôt que de multiplier de nombreux petits retraits, lorsque chaque opération est facturée.
Mais cette stratégie doit rester compatible avec les contraintes de sécurité liées au transport et à la conservation d’espèces.
Les petits frais répétés peuvent devenir importants
Une commission faible paraît parfois négligeable lorsqu’elle est observée une seule fois.
Mais si la même opération est répétée plusieurs fois par semaine, son coût mensuel ou annuel peut devenir significatif.
Pour comprendre réellement le coût du mobile money, il faut donc examiner :
- le prix de chaque opération ;
- le nombre d’opérations effectuées ;
- les montants concernés ;
- les opérations qui pourraient être évitées.
Comparer sur un mois plutôt que sur une seule opération
Une méthode simple consiste à observer ses habitudes pendant un mois.
L’utilisateur peut noter :
- combien de transferts il effectue ;
- combien de retraits il réalise ;
- combien de paiements directs il effectue ;
- le montant total des frais payés.
Cette méthode permet de connaître le coût réel de son usage personnel, plutôt que de se focaliser sur un tarif isolé.
Le service le moins cher n’est pas toujours le plus pratique
Deux fournisseurs peuvent afficher des tarifs différents.
Mais le fournisseur théoriquement le moins cher peut disposer de moins d’agents dans la zone où habite l’utilisateur.
Il peut alors être nécessaire de parcourir davantage de distance pour effectuer un retrait ou un dépôt.
La différence de tarif doit donc être comparée au coût du déplacement et à la disponibilité réelle du service.
La liquidité des agents fait partie du service rendu
Un tarif avantageux ne sert à rien si l’agent disponible ne possède pas suffisamment d’espèces pour effectuer le retrait demandé.
La qualité économique du service dépend donc également :
- du nombre d’agents disponibles ;
- de leur proximité ;
- de leur niveau de liquidité ;
- de la fiabilité du réseau ;
- de leurs horaires de fonctionnement.
Le prix n’est qu’un élément parmi d’autres.
Le coût de la sécurité
Le mobile money peut également éviter le transport physique d’une somme sur une longue distance.
Ce bénéfice est difficile à traduire exactement en francs CFA, mais il existe.
Transporter une somme importante en espèces comporte un risque de perte ou de vol.
Un transfert électronique peut réduire ce risque, même s’il introduit d’autres risques liés à la fraude numérique et à la protection du code secret.
Ne pas confondre faible tarif et gratuité
Une opération présentée comme peu coûteuse n’est pas nécessairement gratuite.
Inversement, certaines opérations peuvent être gratuites dans certaines conditions ou pendant certaines périodes.
Il faut donc utiliser des formulations précises et éviter les affirmations générales comme « le mobile money est gratuit » ou « le mobile money est cher ».
Le coût dépend toujours de l’opération étudiée et du tarif applicable.
Une promotion n’est pas nécessairement un tarif permanent
Les fournisseurs peuvent proposer des offres promotionnelles temporaires.
Une opération gratuite pendant une campagne peut redevenir payante ensuite.
Lorsqu’un tarif est publié sur un site, un forum ou un réseau social, il faut donc vérifier :
- la date de publication ;
- le fournisseur concerné ;
- le type d’opération ;
- la tranche de montant ;
- le caractère permanent ou promotionnel du tarif.
Le véritable coût d’une opération
Pour comparer plusieurs solutions, on peut raisonner en termes de coût complet.
Celui-ci comprend potentiellement :
frais du service + coût du déplacement + temps consacré + contraintes de disponibilité + risque lié au transport d’espèces
Cette formule n’est pas une règle comptable officielle. Elle constitue simplement une manière pratique d’évaluer l’intérêt réel d’une opération.
Exemple de raisonnement
Imaginons qu’une personne doive envoyer de l’argent à un parent vivant loin de son domicile.
Première possibilité : elle se déplace pour remettre elle-même les espèces.
Le transfert est alors gratuit au sens strict, mais le déplacement peut coûter du transport, du carburant et du temps.
Deuxième possibilité : elle effectue un transfert par mobile money et paie une commission.
Si cette commission est inférieure au coût du déplacement évité, le mobile money est économiquement avantageux malgré l’existence de frais.
Autre exemple : retirer ou payer directement
Une personne reçoit une somme sur son portefeuille mobile.
Si elle doit immédiatement payer un commerçant qui accepte le mobile money, elle dispose de deux solutions.
Elle peut retirer l’argent, éventuellement payer des frais de retrait, puis remettre les billets au commerçant.
Elle peut aussi payer directement depuis son portefeuille, lorsque le service et le commerçant le permettent.
Dans ce second cas, une opération intermédiaire peut être évitée.
Le meilleur choix dépend des habitudes
Il n’existe donc pas un fournisseur ou une méthode automatiquement moins chère pour tous les utilisateurs.
Une personne qui retire presque immédiatement chaque somme reçue n’a pas le même profil qu’une personne utilisant régulièrement le paiement mobile chez les commerçants.
De même, une personne qui effectue de nombreux petits transferts n’a pas les mêmes besoins qu’un utilisateur réalisant une seule opération importante par mois.
Quatre questions avant une opération
Avant d’effectuer une opération de mobile money, quatre questions simples permettent d’évaluer son intérêt :
- Combien cette opération coûte-t-elle ?
- Puis-je éviter un déplacement grâce à elle ?
- Ai-je réellement besoin de retirer les espèces ensuite ?
- Existe-t-il une autre solution moins coûteuse et aussi pratique ?
Ces questions permettent de raisonner à partir de l’usage réel plutôt qu’à partir d’un simple tarif.
24. Le téléphone comme portefeuille
```html24. Sécurité du mobile money et du téléphone
Avec le développement du mobile money, le téléphone est devenu un véritable outil financier. Il ne sert plus seulement à téléphoner ou à envoyer des messages : il peut donner accès à un portefeuille électronique, permettre d’envoyer de l’argent, de recevoir des fonds, de payer un commerçant ou de consulter le solde d’un compte.
Cette évolution est très pratique, mais elle déplace aussi une partie du risque financier vers le téléphone lui-même, la carte SIM, les codes d’accès et les communications reçues par l’utilisateur.
La sécurité du mobile money dépend donc à la fois des systèmes mis en place par les opérateurs et du comportement de l’utilisateur.
Le téléphone devient une clé d’accès financière
Lorsqu’un portefeuille mobile est associé à un numéro de téléphone, le téléphone devient en quelque sorte une porte d’accès à l’argent électronique de son propriétaire.
Cela ne signifie pas que l’argent est physiquement stocké dans l’appareil. Le téléphone permet d’accéder au service, de saisir des instructions et de confirmer certaines opérations.
La protection de l’appareil devient donc aussi importante que la protection d’un portefeuille contenant des espèces ou d’une carte bancaire.
Le vol ou la perte du téléphone
La perte ou le vol du téléphone constitue l’un des premiers risques pratiques.
Une personne qui trouve un téléphone non verrouillé peut tenter d’accéder aux applications, aux SMS, aux contacts ou aux services financiers présents sur l’appareil.
Le risque augmente lorsque plusieurs éléments de sécurité sont accessibles simultanément : téléphone déverrouillé, carte SIM active, application ouverte ou codes enregistrés dans les notes de l’appareil.
Verrouiller systématiquement l’appareil
Le téléphone doit donc être protégé par un système de verrouillage.
Il peut s’agir notamment :
- d’un code PIN ;
- d’un mot de passe ;
- d’un schéma de déverrouillage ;
- d’une empreinte digitale ;
- d’un autre mécanisme de sécurité proposé par l’appareil.
Le verrouillage automatique après une courte période d’inactivité permet également de réduire le risque lorsqu’un téléphone est oublié ou volé.
Le code PIN du mobile money doit rester secret
Le code PIN du portefeuille mobile constitue l’une des protections essentielles du compte.
Il ne doit être connu que de son titulaire.
Il ne doit pas être communiqué :
- à un agent de mobile money ;
- à un commerçant ;
- à un ami ou à un voisin ;
- à une personne appelant au nom d’un opérateur ;
- à une personne affirmant vouloir vérifier ou débloquer le compte.
Une personne qui connaît ce code peut tenter d’effectuer des opérations au nom du titulaire.
Ne pas conserver le code avec le téléphone
Écrire le code secret dans une note facilement accessible sur le téléphone réduit fortement l’efficacité de la protection.
Il est également déconseillé de conserver le code sur un papier placé dans la coque de l’appareil, dans le portefeuille ou à proximité immédiate de la carte SIM.
En cas de vol, le malfaiteur pourrait alors disposer à la fois de l’appareil et du code nécessaire pour tenter d’utiliser le portefeuille.
Éviter les codes trop faciles à deviner
Un code fondé sur une information évidente peut être plus facile à deviner.
Il est prudent d’éviter, lorsque le système le permet, les suites trop simples ou les informations directement liées à la personne.
Le code doit être suffisamment mémorisable pour son titulaire mais difficilement prévisible pour un tiers.
Le risque lié à la carte SIM
Le numéro de téléphone joue un rôle central dans de nombreux services financiers mobiles.
La carte SIM constitue donc elle aussi un élément sensible.
Une fraude peut consister à tenter de faire transférer frauduleusement le numéro d’une personne vers une autre carte SIM.
Cette pratique est souvent désignée sous le nom de SIM swap ou échange frauduleux de carte SIM.
Qu’est-ce qu’un SIM swap ?
Dans une fraude de type SIM swap, l’escroc cherche à convaincre l’opérateur qu’il est le véritable propriétaire du numéro.
Son objectif est d’obtenir une nouvelle carte SIM associée au numéro de la victime.
Si la fraude réussit, la carte SIM légitime peut cesser de fonctionner et les appels ou messages peuvent être redirigés vers la nouvelle carte.
Cela peut devenir particulièrement grave lorsque le numéro est utilisé pour recevoir des codes de sécurité ou accéder à des services financiers.
Un téléphone qui perd soudainement le réseau doit attirer l’attention
Une perte soudaine et inexpliquée de réseau téléphonique peut avoir plusieurs causes parfaitement ordinaires : panne, problème de couverture ou incident technique.
Mais si le téléphone cesse brusquement de recevoir appels et SMS sans raison apparente, il peut être prudent de contacter l’opérateur, surtout si des services financiers importants sont associés au numéro.
Le phishing
Le phishing, ou hameçonnage, consiste à tromper l’utilisateur afin qu’il communique volontairement des informations sensibles.
La fraude peut arriver par :
- SMS ;
- WhatsApp ou autre messagerie ;
- courrier électronique ;
- appel téléphonique ;
- faux site Internet ;
- faux compte de réseau social.
Le message cherche généralement à provoquer une réaction rapide avant que la victime ait le temps de réfléchir.
Les messages alarmants
Les fraudeurs utilisent souvent des messages conçus pour inquiéter :
- « votre compte va être bloqué » ;
- « une opération suspecte a été détectée » ;
- « votre portefeuille doit être vérifié immédiatement » ;
- « votre compte sera fermé si vous ne répondez pas » ;
- « vous devez confirmer votre code pour recevoir votre argent ».
L’urgence artificielle est une technique classique : elle pousse l’utilisateur à agir avant de vérifier l’identité de son interlocuteur.
Les faux gains
Une autre méthode consiste à annoncer un prétendu gain, une récompense, une promotion ou un bonus.
La victime est ensuite invitée à communiquer un code, à effectuer une petite opération ou à cliquer sur un lien pour recevoir la somme promise.
Une récompense inattendue doit toujours être considérée avec prudence, surtout lorsque la personne demande des informations confidentielles.
Le faux service client
L’une des techniques les plus efficaces consiste à se faire passer pour un employé du service client.
Le fraudeur peut connaître le nom de l’opérateur, utiliser son logo sur une messagerie ou employer un vocabulaire professionnel.
Ces éléments ne prouvent pas que la personne appartient réellement à l’entreprise.
Un numéro de téléphone affiché à l’écran peut également être inconnu ou falsifié.
Ne jamais communiquer son code secret
Un principe simple doit être retenu : le code PIN secret ne doit jamais être communiqué à une personne qui appelle ou écrit à l’utilisateur.
Un interlocuteur qui prétend avoir besoin du code confidentiel pour « débloquer », « sécuriser », « vérifier » ou « mettre à jour » un portefeuille doit être considéré comme suspect.
Le code est précisément destiné à prouver que l’ordre vient du titulaire. Le communiquer à un tiers revient à lui donner une partie essentielle des moyens d’autoriser une opération.
Ne pas confondre code reçu et code à transmettre
Certains services utilisent également des codes de confirmation temporaires.
Un fraudeur peut demander à la victime de lui lire le code reçu par SMS sous prétexte de vérifier son identité.
Si le message précise que le code ne doit être communiqué à personne, cette consigne doit être respectée.
Un code de validation reçu alors qu’aucune opération n’a été demandée doit également attirer l’attention.
Ne pas valider une opération demandée par un inconnu
Une fraude peut également consister à demander à la victime de taper elle-même une série de codes sur son téléphone.
Le fraudeur peut prétendre qu’il s’agit d’une procédure de sécurité, alors que les instructions déclenchent en réalité un transfert ou une modification du compte.
Il ne faut donc jamais exécuter une procédure financière dictée par téléphone par une personne dont l’identité n’a pas été vérifiée.
Vérifier le numéro du destinataire
Une erreur de numéro peut également provoquer une perte d’argent sans qu’il y ait nécessairement fraude.
Avant de confirmer un transfert, il faut relire attentivement le numéro du bénéficiaire.
Lorsque le service affiche le nom correspondant au numéro, il faut également vérifier que ce nom correspond bien à la personne attendue.
Ne pas se fier uniquement aux derniers chiffres
Lorsqu’un numéro est long, il peut être tentant de ne vérifier que les deux ou trois derniers chiffres.
Pour un transfert important, il est préférable de vérifier l’ensemble du numéro et l’identité affichée.
Quelques secondes de vérification peuvent éviter une erreur difficile à corriger ensuite.
Le faux message de transfert
Un commerçant ou un particulier peut recevoir un faux SMS annonçant qu’un paiement a été effectué.
Un fraudeur peut également présenter une fausse capture d’écran ou un message imitant une notification officielle.
Le bénéficiaire ne doit donc pas se fier uniquement au téléphone du payeur.
Il doit vérifier la transaction dans son propre portefeuille ou dans la notification officielle reçue directement sur son appareil.
Vérifier le solde après une opération importante
Après un transfert, un retrait ou un paiement important, il peut être utile de consulter l’historique ou le solde du portefeuille.
Cette vérification permet de confirmer le montant réellement débité et le résultat de l’opération.
En cas d’anomalie, une réaction rapide facilite généralement les démarches auprès du fournisseur.
Les réseaux Wi-Fi publics
Lorsque l’utilisateur accède à une application financière par Internet, il doit également être prudent avec les réseaux Wi-Fi publics ou inconnus.
Il est préférable d’éviter les opérations sensibles sur un réseau dont la sécurité ne peut pas être vérifiée.
L’utilisation du réseau mobile personnel ou d’une connexion de confiance est généralement préférable pour des opérations financières importantes.
Mettre le téléphone à jour
Les mises à jour du système et des applications peuvent corriger des failles de sécurité.
Il est donc préférable, lorsque l’appareil le permet, de conserver un système raisonnablement à jour et d’installer les applications depuis des sources officielles.
Éviter les applications inconnues
Une application obtenue depuis un lien envoyé par un inconnu peut contenir un logiciel malveillant.
Il est préférable d’utiliser les applications officielles des fournisseurs et les boutiques d’applications reconnues.
Une personne se présentant comme un technicien ne devrait pas conduire l’utilisateur à installer précipitamment une application inconnue permettant l’accès à distance au téléphone.
Le risque du partage d’écran
Certains escrocs demandent à la victime de partager son écran ou d’installer un outil permettant de contrôler le téléphone à distance.
Cette pratique peut permettre de voir des codes, des messages de confirmation ou des informations financières.
Une demande inattendue de contrôle à distance du téléphone doit donc être considérée avec beaucoup de prudence.
En cas de perte du téléphone
Si le téléphone contenant l’accès au portefeuille mobile est perdu ou volé, il est préférable d’agir rapidement.
Selon les possibilités offertes par l’opérateur et le fournisseur, il peut notamment être nécessaire :
- de faire suspendre la carte SIM ;
- de signaler la perte du téléphone ;
- de sécuriser le portefeuille mobile ;
- de modifier certains codes ou mots de passe ;
- de vérifier les dernières opérations effectuées.
Les procédures précises dépendent du fournisseur concerné.
En cas de doute : interrompre l’appel
Lorsqu’un appel paraît suspect, la meilleure réaction n’est pas de poursuivre la conversation pour essayer de déterminer si l’interlocuteur dit vrai.
Il est plus sûr d’interrompre l’appel.
L’utilisateur peut ensuite contacter lui-même le fournisseur à partir d’un numéro officiel, d’une application officielle ou d’un autre canal publié par l’entreprise ou le régulateur.
Ne pas rappeler automatiquement le numéro reçu
Si un interlocuteur affirme représenter un opérateur, il est préférable de ne pas utiliser automatiquement le numéro qu’il fournit pour vérifier son identité.
La vérification doit être effectuée à partir de coordonnées obtenues indépendamment : site officiel, application, documentation du fournisseur ou information publiée par le régulateur.
La précipitation favorise la fraude
De nombreuses escroqueries reposent sur trois mécanismes :
- la peur : « votre compte va être bloqué » ;
- l’urgence : « il faut agir immédiatement » ;
- la récompense : « vous avez gagné de l’argent ».
Ces techniques cherchent à empêcher l’utilisateur de vérifier calmement les informations reçues.
Une demande réellement légitime peut généralement être vérifiée par un autre canal officiel.
La sécurité dépend aussi des habitudes quotidiennes
Les mesures les plus efficaces sont souvent très simples.
- verrouiller son téléphone ;
- garder son code PIN secret ;
- ne pas transmettre les codes reçus par SMS ;
- vérifier le bénéficiaire avant un transfert ;
- contrôler régulièrement l’historique des opérations ;
- se méfier des appels et messages inattendus ;
- utiliser les canaux officiels en cas de problème.
La technologie ne supprime pas la vigilance humaine
Les plateformes de mobile money disposent de mécanismes techniques de sécurité, mais aucune protection informatique ne peut empêcher toutes les fraudes lorsque l’utilisateur communique volontairement son code secret à un escroc.
Une grande partie de la sécurité repose donc sur un principe simple : ne jamais donner à un tiers les informations qui permettent d’autoriser une opération financière.
Les cinq règles essentielles
Pour un usage quotidien, cinq règles permettent de réduire fortement les risques :
- protéger le téléphone par un verrouillage efficace ;
- ne jamais communiquer le code secret du portefeuille ;
- vérifier le destinataire avant chaque transfert ;
- se méfier des appels et messages urgents demandant une action financière ;
- contacter soi-même le service officiel dès qu’un doute existe.
25. Paiement marchand et petite entreprise
```html25. Mobile money et gestion de la trésorerie des commerçants
Pour un commerçant, accepter le mobile money peut présenter plusieurs avantages pratiques. Le paiement devient possible sans remise immédiate d’espèces, le client peut parfois payer à distance et le commerçant peut réduire la quantité d’argent liquide conservée sur son lieu d’activité.
Mais accepter des paiements électroniques modifie aussi la manière de gérer la trésorerie. Une partie des recettes n’est plus conservée sous forme de billets : elle reste sur un portefeuille électronique.
Le commerçant doit donc apprendre à gérer simultanément deux formes de trésorerie : les espèces et le solde numérique.
Réduire la quantité d’espèces conservée sur place
Lorsqu’un client règle directement par mobile money, le commerçant n’encaisse pas nécessairement la somme sous forme de billets.
Cela peut réduire la quantité d’espèces présente dans la caisse, surtout lorsque plusieurs clients utilisent le paiement électronique au cours de la journée.
Cette réduction peut être intéressante pour limiter certains risques liés à la conservation ou au transport de liquidités.
Elle ne supprime toutefois pas complètement le besoin d’espèces, car une partie des fournisseurs, des clients ou des dépenses quotidiennes peut continuer à fonctionner en cash.
Faciliter les paiements à distance
Le mobile money permet également à un commerçant de recevoir un paiement sans que le client soit physiquement présent devant sa boutique.
Cette possibilité peut être utile pour :
- une commande à distance ;
- une réservation ;
- le versement d’un acompte ;
- le règlement d’un client habituel ;
- la livraison d’un produit ;
- le paiement d’un service effectué à distance.
Le commerçant peut donc élargir ses possibilités d’encaissement au-delà du paiement en espèces réalisé sur place.
Une transaction laisse une trace électronique
Un paiement mobile laisse généralement une trace dans l’historique du portefeuille.
Cette trace peut aider le commerçant à retrouver une opération, à vérifier un paiement ou à rapprocher certaines recettes de ses ventes.
Elle peut être particulièrement utile lorsque plusieurs paiements sont reçus dans la même journée.
La trace électronique ne remplace pas une comptabilité
Il faut toutefois éviter une confusion.
L’historique d’un portefeuille mobile n’est pas automatiquement une comptabilité complète du commerce.
Une activité sérieusement suivie doit pouvoir distinguer :
- les recettes commerciales ;
- les remboursements ;
- les transferts personnels ;
- les retraits ;
- les paiements aux fournisseurs ;
- les frais de transaction ;
- les autres mouvements du portefeuille.
Le mobile money peut donc faciliter le suivi, mais il faut organiser correctement les informations pour qu’elles soient réellement utiles.
Séparer autant que possible l’activité professionnelle et personnelle
Lorsqu’un même portefeuille est utilisé pour les dépenses du commerce et pour les dépenses personnelles, le suivi devient beaucoup plus difficile.
Les recettes, achats, transferts familiaux et dépenses privées se mélangent.
Pour une activité régulière, il est donc utile de distinguer autant que possible les opérations professionnelles des opérations personnelles.
Cela facilite l’évaluation réelle des recettes, des dépenses et de la marge.
La trésorerie devient partiellement numérique
Lorsqu’un commerçant reçoit de nombreux paiements mobiles, une partie croissante de sa trésorerie reste sous forme électronique.
Supposons qu’un commerçant réalise une journée de ventes importante et qu’une grande partie des clients paie par mobile money.
Le chiffre d’affaires existe bien, mais il n’est pas nécessairement entièrement présent dans la caisse.
Une partie se trouve dans le portefeuille électronique.
Le solde électronique peut être directement utile
Lorsque les fournisseurs, prestataires ou autres partenaires acceptent eux-mêmes le paiement mobile, le commerçant peut réutiliser directement une partie de son solde électronique.
Il peut par exemple :
- payer certains fournisseurs ;
- régler un service ;
- envoyer une somme à un collaborateur ;
- effectuer certains paiements professionnels ;
- acheter certains services numériques.
Dans ce cas, il n’est pas nécessaire de convertir systématiquement les recettes électroniques en espèces.
Le problème apparaît lorsque les fournisseurs exigent du cash
La situation change lorsque les principales dépenses du commerçant doivent être réglées en espèces.
Un commerçant peut avoir un solde mobile élevé mais manquer de billets pour acheter rapidement des marchandises auprès d’un fournisseur qui n’accepte que le cash.
Il devra alors effectuer un retrait auprès d’un agent.
La gestion de la trésorerie dépend donc de la capacité à transformer le solde électronique en argent liquide au moment où cela devient nécessaire.
La liquidité des agents devient une question commerciale
Pour le commerçant, la disponibilité des agents ne concerne donc pas uniquement les petits retraits personnels.
Elle peut avoir un effet direct sur la capacité à réapprovisionner le commerce.
Si un commerçant doit retirer une somme importante pour acheter du stock, il doit trouver un agent disposant des liquidités nécessaires.
Un solde électronique important n’est donc pas exactement équivalent à une caisse pleine de billets.
Le commerçant doit gérer deux équilibres
Une bonne gestion suppose de surveiller deux éléments :
- les espèces disponibles pour les dépenses qui nécessitent du cash ;
- le solde électronique disponible pour les paiements numériques.
Un déséquilibre trop important dans un sens ou dans l’autre peut créer des difficultés.
Trop de cash ou trop de numérique peuvent poser problème
Un excès d’espèces peut augmenter les risques liés à la conservation et au transport de liquidités.
À l’inverse, un solde électronique très élevé peut devenir peu pratique si les principales dépenses de l’activité doivent être réglées en espèces.
L’objectif n’est donc pas nécessairement de supprimer l’un des deux, mais de conserver un équilibre adapté aux besoins du commerce.
Les frais réduisent la marge
Une commission de mobile money constitue une dépense pour le commerce.
Même lorsqu’elle semble faible, elle peut peser sur la marge si elle est répétée très souvent.
Cela est particulièrement important dans les activités où la marge sur chaque produit est faible.
Une petite commission peut devenir importante à grande échelle
Supposons qu’une activité réalise de nombreuses petites ventes quotidiennes.
Une commission appliquée à chaque opération peut sembler négligeable isolément, mais son accumulation sur des centaines ou des milliers de transactions peut devenir significative.
Le commerçant doit donc raisonner sur le coût cumulé mensuel et non uniquement sur le coût d’un paiement isolé.
Quelques points de pourcentage peuvent compter
Dans une activité à faible marge, une petite différence de coût peut avoir un effet important.
Si la marge commerciale est réduite, quelques points de pourcentage peuvent absorber une partie notable du bénéfice réalisé sur la vente.
Il faut donc comparer le coût du service de paiement avec la marge réellement obtenue sur les produits vendus.
Ne pas confondre chiffre d’affaires et bénéfice
Un commerçant peut recevoir de nombreuses sommes sur son portefeuille sans que ces sommes constituent toutes un bénéfice.
Une partie doit servir à :
- racheter du stock ;
- payer les fournisseurs ;
- payer le transport ;
- payer certaines charges ;
- régler les frais de transaction ;
- financer le fonctionnement quotidien.
Les frais de paiement doivent donc être intégrés au calcul réel de la rentabilité.
Le commerçant doit connaître le coût par encaissement
Une méthode simple consiste à calculer combien coûte réellement l’encaissement d’un paiement mobile.
Il faut regarder :
- le coût éventuel de la réception ;
- le coût éventuel du retrait ;
- le coût d’un transfert ultérieur ;
- les autres frais liés au service.
Le coût final ne doit donc pas être évalué uniquement au moment où le client paie.
Le coût complet d’un paiement
Pour le commerçant, le coût réel peut être résumé ainsi :
coût complet = frais d’encaissement + frais éventuels de transfert + frais éventuels de retrait + coût du temps et des déplacements
Toutes ces composantes ne sont pas présentes dans chaque transaction.
Cette formule sert simplement à éviter de regarder un seul tarif isolé.
Le paiement mobile peut aussi réduire certains coûts
Il serait cependant incorrect de ne considérer que les commissions.
Le mobile money peut également réduire certains coûts indirects.
Il peut éviter :
- certains déplacements pour récupérer un paiement ;
- le transport d’une grosse somme en espèces ;
- certaines difficultés liées à la monnaie ;
- certaines pertes de temps dans les encaissements à distance.
Le commerçant doit donc comparer les coûts supplémentaires et les économies réalisées.
Le paiement à distance peut augmenter les possibilités de vente
Un client qui ne peut pas se déplacer peut éventuellement payer à distance.
Cela peut permettre au commerçant d’accepter une commande qu’il aurait autrement perdue.
Dans ce cas, le mobile money n’est pas seulement un coût : il peut aussi devenir un outil facilitant la vente.
Le paiement mobile facilite les acomptes
Un commerçant peut également demander un acompte avant de réserver ou préparer une marchandise.
Le client envoie alors une partie du prix avant de venir récupérer le produit.
Cette pratique peut réduire le risque de préparer une commande qui ne sera finalement jamais retirée.
Attention aux faux paiements
Accepter le mobile money suppose également de vérifier que le paiement a réellement été reçu.
Le commerçant ne doit pas se contenter :
- d’une capture d’écran présentée par le client ;
- d’un SMS affiché sur le téléphone du payeur ;
- d’une simple affirmation selon laquelle le transfert a été effectué.
Il doit vérifier la réception dans son propre portefeuille ou dans la notification officielle reçue sur son propre appareil.
Vérifier avant de remettre la marchandise
Pour une vente importante, il est prudent de confirmer que le montant exact est effectivement arrivé avant de remettre le produit au client.
Cette vérification doit porter sur :
- le montant ;
- l’identité ou le numéro du payeur lorsque disponible ;
- la date et l’heure ;
- le statut de la transaction.
Le solde du portefeuille doit être surveillé
Comme une caisse en espèces, un portefeuille professionnel doit être contrôlé régulièrement.
Le commerçant doit connaître :
- les montants encaissés ;
- les sommes retirées ;
- les transferts effectués ;
- les frais prélevés ;
- le solde restant disponible.
Cette discipline permet de limiter les erreurs de trésorerie.
Faire un rapprochement régulier
Il peut être utile de comparer périodiquement les ventes enregistrées avec les paiements réellement reçus.
Ce rapprochement permet de repérer :
- une transaction manquante ;
- un montant incorrect ;
- une confusion entre paiement personnel et professionnel ;
- des frais plus élevés que prévu ;
- une erreur d’enregistrement.
Les délais peuvent aussi compter
Certaines opérations peuvent être immédiates, tandis que d’autres peuvent nécessiter un délai ou dépendre du fonctionnement du réseau.
Pour une activité commerciale, le délai peut être important lorsque l’argent reçu doit être réutilisé rapidement pour acheter du stock.
Le commerçant doit donc vérifier à quel moment les fonds deviennent réellement utilisables.
La disponibilité du réseau est un risque opérationnel
Une panne de réseau peut empêcher temporairement un client de payer.
Elle peut également empêcher le commerçant de vérifier immédiatement une opération.
Une petite activité a donc intérêt à conserver plusieurs solutions d’encaissement.
Ne pas dépendre d’un seul moyen de paiement
Pour beaucoup de petits commerces, une combinaison peut être plus robuste :
- espèces ;
- mobile money ;
- éventuellement carte ou virement selon l’activité.
Cette diversité permet de continuer à vendre lorsque l’un des systèmes est temporairement indisponible.
Le bon moyen de paiement dépend du commerce
Un petit vendeur de rue, une boutique de quartier, un restaurant, un commerce de vêtements et une entreprise de services n’ont pas exactement les mêmes besoins.
Le poids des frais, la fréquence des paiements, les montants moyens et les besoins en espèces peuvent être très différents.
Il n’existe donc pas une stratégie unique adaptée à tous les commerçants.
Une petite activité doit surveiller particulièrement sa marge
Dans une petite activité, le bénéfice réalisé sur chaque vente peut être faible.
Dans ce cas, les commissions répétées peuvent avoir un poids disproportionné.
Un commerçant doit donc éviter d’examiner les frais uniquement comme des montants isolés.
Il doit calculer leur impact sur la marge mensuelle.
Calculer périodiquement le coût des paiements
Une méthode simple consiste à relever chaque mois :
- le montant total encaissé par mobile money ;
- le nombre de transactions ;
- le total des frais ;
- le montant retiré en espèces ;
- les frais liés à ces retraits ;
- la part du chiffre d’affaires payée électroniquement.
Le commerçant peut alors déterminer si le service lui coûte peu, beaucoup ou s’il lui permet au contraire d’éviter d’autres dépenses.
Le mobile money devient un outil de gestion
Lorsqu’il est bien utilisé, le mobile money peut donc être davantage qu’un simple moyen d’encaisser.
Il peut aider à :
- recevoir des paiements à distance ;
- réduire certaines manipulations de cash ;
- conserver une trace de certaines recettes ;
- payer certains partenaires ;
- mieux organiser une partie de la trésorerie.
Mais ces avantages supposent une gestion rigoureuse.
Les quatre questions essentielles pour un commerçant
Avant d’intégrer largement le mobile money dans son activité, le commerçant peut se poser quatre questions :
- Combien les encaissements et retraits me coûtent-ils réellement ?
- Mes fournisseurs acceptent-ils eux-mêmes le paiement numérique ?
- De combien d’espèces ai-je besoin chaque jour ?
- Le mobile money facilite-t-il suffisamment mes ventes pour compenser ses frais ?
Ces questions permettent d’évaluer le service en fonction des besoins réels du commerce.
26. Payer l’État : la règle essentielle
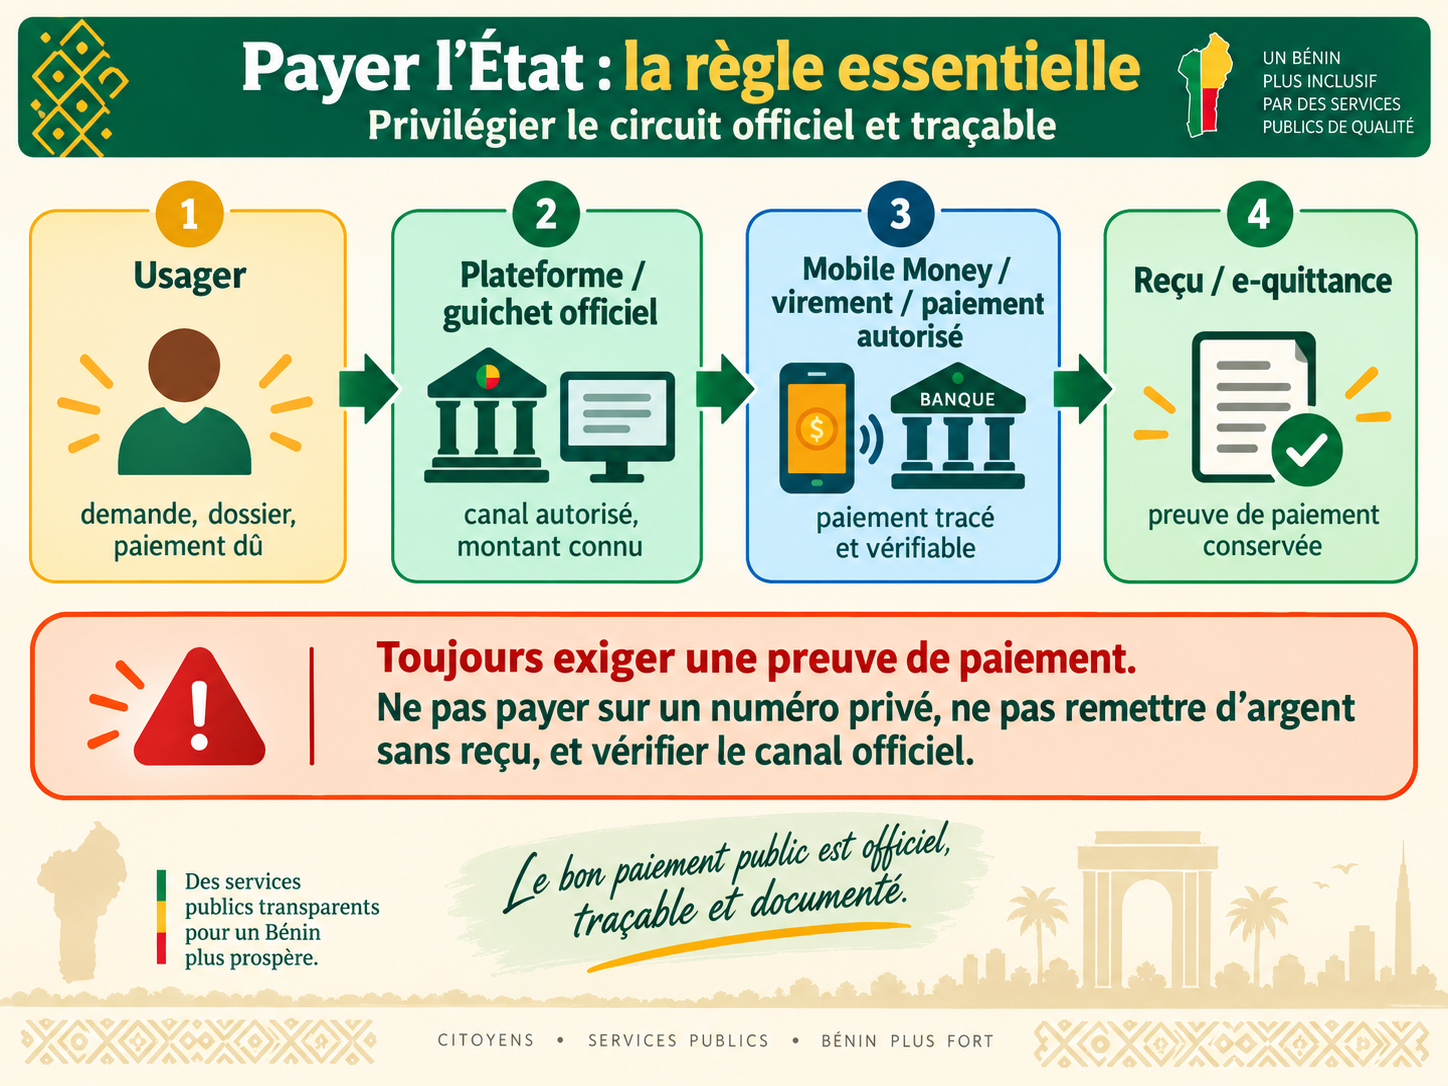
Figure originale de synthèse à partir des sources indiquées dans le texte.
```html26. Paiements administratifs : utiliser uniquement les circuits officiels
Lorsqu’une démarche administrative nécessite le paiement d’un droit, d’une taxe, d’une redevance ou d’autres frais, la règle essentielle est simple : le paiement doit être effectué par le canal officiellement prévu et donner lieu à une preuve identifiable.
Au Bénin, la dématérialisation des services publics s’est fortement développée. Le ministère de l’Économie et des Finances a notamment mis en avant le système d’e-quittance, destiné à permettre le paiement dématérialisé de nombreuses recettes autrefois réglées directement aux guichets du Trésor public. [S10]
Cette évolution poursuit plusieurs objectifs : faciliter les démarches, réduire les déplacements, améliorer la traçabilité des paiements et limiter les contacts directs entre l’usager et l’agent chargé de l’encaissement.
Qu’est-ce qu’une e-quittance ?
Une e-quittance est une preuve électronique attestant qu’un paiement a été effectué dans le cadre d’une procédure administrative.
Elle remplit une fonction comparable à celle de la quittance papier traditionnelle : elle permet de rattacher un paiement à une personne, une opération, un dossier ou une prestation déterminée.
Pour l’usager, l’intérêt principal est de disposer d’une trace vérifiable du règlement.
La preuve de paiement est essentielle
Lorsqu’une somme est versée à une administration, il ne suffit pas d’avoir remis l’argent.
Il faut pouvoir démontrer ensuite que le paiement a bien été effectué et qu’il correspond à la démarche concernée.
La preuve peut prendre différentes formes selon le circuit utilisé :
- une e-quittance ;
- une quittance officielle ;
- un reçu délivré par une régie habilitée ;
- une confirmation de paiement électronique ;
- une référence de transaction ;
- un relevé ou avis bancaire permettant d’identifier l’opération.
L’important est que le document ou la référence permette de relier clairement la somme versée à l’administration et à la prestation concernée.
Pourquoi la dématérialisation a-t-elle été développée ?
Le paiement administratif traditionnel pouvait obliger l’usager à se déplacer, faire la queue, remettre de l’argent à un guichet puis conserver soigneusement une quittance papier.
La dématérialisation permet de supprimer une partie de ces étapes.
Le ministère de l’Économie et des Finances a explicitement présenté l’e-quittance comme un moyen de réduire les paiements directs aux guichets du Trésor et les contacts entre celui qui paie et l’agent chargé de l’encaissement. [S10]
Réduire les contacts directs améliore la traçabilité
Lorsqu’un paiement passe par une plateforme officielle, l’opération laisse normalement une trace dans le système.
Cela facilite :
- l’identification de la somme payée ;
- l’identification de la démarche concernée ;
- la vérification par l’administration ;
- la délivrance d’une quittance ;
- le contrôle des recettes publiques.
Cette traçabilité réduit également les ambiguïtés pouvant apparaître lorsqu’une somme est remise directement sans document officiel.
Le paiement dématérialisé n’est pas nécessairement le seul paiement légal
Il serait cependant excessif d’affirmer que tous les paiements dus à l’État doivent obligatoirement être effectués par Internet ou par téléphone.
Selon l’administration, la nature de la recette et la procédure concernée, plusieurs moyens de paiement officiels peuvent exister.
Des guichets, caisses ou régies peuvent notamment être officiellement habilités à recevoir certains paiements.
Le caractère officiel du circuit est donc plus important que le simple fait que le paiement soit numérique ou réalisé en espèces.
Un paiement en espèces peut être officiel
Il faut donc éviter une formulation trop générale telle que :
« Il est interdit de payer directement une administration en espèces. »
Cette affirmation serait trop large.
Une administration peut disposer d’une caisse ou d’une régie officiellement habilitée à recevoir certains paiements en espèces.
Dans ce cas, ce qui importe est que le paiement soit prévu, enregistré et accompagné d’une quittance ou d’un reçu officiel.
Il en va de même du chèque ou du virement
Selon les procédures administratives, un paiement peut également être effectué par chèque, virement bancaire ou autre moyen reconnu.
Là encore, le moyen de paiement doit correspondre aux instructions officielles de l’administration concernée.
Un usager ne doit pas choisir arbitrairement un moyen de paiement simplement parce qu’il lui paraît pratique.
La vraie distinction : paiement officiel ou paiement personnel
La distinction essentielle n’est donc pas :
numérique contre espèces
mais plutôt :
paiement effectué par un circuit administratif autorisé contre somme demandée personnellement sans justification officielle.
Cette distinction est fondamentale.
Qu’est-ce qu’un paiement public régulier ?
Un paiement public normal doit pouvoir être rattaché à une base identifiable :
- un droit administratif ;
- une taxe ;
- une redevance ;
- une amende ;
- un tarif officiel ;
- une prestation administrative déterminée.
L’usager doit pouvoir connaître la raison du paiement et obtenir une preuve qu’il s’en est acquitté.
Une demande d’argent sans base claire doit être vérifiée
Si un agent demande une somme dont l’usager ne comprend pas l’origine, il est prudent de demander :
- à quoi correspond exactement cette somme ;
- quel est le tarif officiel ;
- où ce tarif est publié ;
- par quel canal le paiement doit être effectué ;
- quelle quittance ou quel reçu sera délivré.
Une administration doit pouvoir expliquer la nature d’une somme officiellement due.
Une somme remise personnellement à un agent est une situation différente
Une demande consistant à remettre personnellement de l’argent à un agent, sans caisse officielle, sans référence de dossier et sans quittance, ne doit pas être confondue avec le paiement normal d’une recette publique.
Dans une telle situation, il est prudent de suspendre le paiement et de vérifier directement auprès du service administratif concerné.
Un compte personnel ne doit pas être confondu avec un compte administratif
Lorsqu’une administration demande un virement, l’usager doit vérifier que les coordonnées communiquées correspondent bien au circuit officiel prévu.
Une demande de transfert vers le compte personnel d’un agent doit être considérée avec prudence et vérifiée auprès de l’administration avant toute opération.
Un agent peut intervenir dans une procédure, mais cela ne signifie pas que les recettes publiques doivent être versées sur son compte personnel.
Le reçu protège l’usager
La preuve de paiement protège d’abord la personne qui a payé.
Quelques semaines ou quelques mois plus tard, un dossier peut être consulté par un autre agent qui n’a aucune connaissance de la transaction initiale.
La quittance permet alors de démontrer immédiatement que le règlement a bien été effectué.
Conserver la quittance
Il est prudent de conserver les quittances et confirmations aussi longtemps qu’elles peuvent être nécessaires pour justifier une démarche.
Pour une e-quittance, il peut être utile :
- de conserver le fichier original ;
- de conserver le numéro ou la référence ;
- d’enregistrer une copie dans un emplacement sûr ;
- d’effectuer éventuellement une impression pour un dossier papier.
Une simple capture d’écran peut être utile, mais le document officiel complet et sa référence sont préférables lorsqu’ils sont disponibles.
Vérifier le montant avant de payer
Avant toute validation, il faut vérifier attentivement :
- la nature de la démarche ;
- le montant demandé ;
- le nom de l’administration ;
- la référence du dossier ;
- le moyen de paiement utilisé.
Une erreur de référence peut compliquer l’identification du paiement après l’opération.
Vérifier l’adresse du site utilisé
La dématérialisation crée également un risque de faux sites imitant les plateformes administratives.
Avant de saisir des informations personnelles ou d’effectuer un paiement, il faut vérifier que l’on utilise le portail officiel indiqué par l’administration concernée.
Un lien reçu dans un message inattendu ne doit pas être considéré comme officiel simplement parce qu’il affiche le logo d’un ministère.
Attention aux faux intermédiaires
Une personne peut prétendre pouvoir accélérer une démarche contre le versement d’une somme.
Avant de payer, il faut distinguer clairement :
- le tarif officiel de la démarche ;
- les éventuels honoraires légitimes d’un professionnel privé ;
- une somme demandée sans justification officielle.
Ces trois situations ne sont pas équivalentes.
Un paiement officiel doit pouvoir être expliqué
Lorsqu’un droit administratif est réellement dû, l’usager doit pouvoir savoir ce qu’il paie.
Une formulation vague telle que « il faut donner quelque chose » ou « il faut payer l’agent » ne constitue pas une description suffisante d’un tarif administratif officiel.
La question correcte est :
« Quel est le montant officiel, par quel canal dois-je le payer et quelle quittance vais-je recevoir ? »
Les frais annexes doivent également être identifiés
Certains paiements électroniques peuvent comporter des frais liés au moyen de paiement utilisé.
Il faut alors distinguer :
- le montant dû à l’administration ;
- les éventuels frais liés au canal de paiement ;
- le montant total effectivement débité.
Cette distinction permet de comprendre pourquoi le montant débité peut parfois être légèrement supérieur au tarif administratif lui-même.
Un guichet officiel reste un circuit officiel
La dématérialisation ne doit pas conduire à considérer automatiquement tout guichet physique comme suspect.
Certaines administrations peuvent conserver des régies, caisses ou guichets ayant légalement pour fonction de percevoir certaines recettes.
Dans ce cas, le paiement est régulier s’il est effectué selon la procédure prévue et donne lieu aux justificatifs correspondants.
Ce qu’il faut éviter
Plusieurs situations doivent conduire à une vérification avant paiement :
- un montant qui n’apparaît sur aucun document officiel ;
- une demande de paiement sur un compte personnel ;
- un refus de délivrer un reçu ou une quittance ;
- une demande urgente de paiement sans explication ;
- un lien de paiement reçu d’une source inconnue ;
- une somme supplémentaire présentée comme nécessaire pour « faire avancer » le dossier.
Aucun de ces éléments ne prouve à lui seul qu’une fraude existe, mais ils justifient une vérification.
Que faire en cas de doute ?
Lorsqu’un paiement paraît inhabituel, il est préférable de ne pas discuter uniquement avec la personne qui demande l’argent.
L’usager peut vérifier auprès du service administratif concerné, du portail officiel ou d’un autre interlocuteur habilité.
La question à poser est simple :
« Cette somme est-elle officiellement due, et quel est le circuit officiel pour la payer ? »
La dématérialisation réduit certains risques, mais pas tous
L’e-quittance et les paiements en ligne améliorent la traçabilité et réduisent certains contacts directs.
Mais ils créent aussi de nouveaux risques :
- faux sites ;
- faux liens de paiement ;
- usurpation de l’identité d’une administration ;
- faux messages réclamant un règlement urgent.
La vigilance reste donc nécessaire, même lorsqu’un paiement est numérique.
Les trois questions essentielles
Avant tout paiement administratif, trois questions suffisent souvent à éviter une grande partie des difficultés :
- Pourquoi dois-je payer cette somme ?
- Quel est le canal officiel prévu pour le paiement ?
- Quelle preuve officielle vais-je recevoir ?
Si aucune réponse claire ne peut être donnée à ces questions, une vérification supplémentaire est recommandée avant de payer.
27. Corruption : ce qui est interdit
```html27. Corruption, trafic d’influence et paiements informels
Le droit béninois réprime la corruption et le trafic d’influence. Un agent public ne peut pas utiliser ses fonctions pour obtenir personnellement un paiement, un cadeau ou un autre avantage indu en échange d’un acte relevant de son travail. [S11]
Une somme demandée personnellement par un agent pour accomplir, accélérer, retarder ou éviter une démarche administrative ne doit donc pas être considérée comme un simple « paiement informel normal ». Selon les circonstances, une telle demande peut relever d’une infraction.
Le paiement officiel et l’avantage personnel sont deux choses différentes
Une administration peut parfaitement demander le paiement d’un droit, d’une taxe, d’une redevance ou d’un autre montant prévu par les textes ou par un tarif officiel.
Dans ce cas, la somme est due à l’administration ou à l’organisme public concerné.
Elle doit normalement être versée selon le circuit prévu : plateforme électronique, caisse ou régie habilitée, compte officiel, banque ou autre moyen autorisé.
Une somme réclamée personnellement par un agent pour son propre bénéfice relève d’une situation complètement différente.
La question fondamentale : à qui l’argent est-il destiné ?
Lorsqu’un paiement est demandé, une première question permet souvent de clarifier la situation :
« Cette somme est-elle versée officiellement à l’administration ou personnellement à l’agent ? »
Dans un paiement administratif régulier, le bénéficiaire réel doit être l’administration, le Trésor, une régie ou un organisme officiellement habilité.
Le simple fait qu’un agent intervienne dans la procédure ne signifie pas qu’il doit recevoir personnellement l’argent.
Qu’est-ce qu’un avantage indu ?
La notion d’avantage indu est plus large qu’une simple enveloppe d’argent.
Selon les circonstances, il peut s’agir :
- d’une somme d’argent ;
- d’un cadeau ;
- d’un service gratuit ;
- d’une faveur personnelle ;
- d’un avantage matériel ;
- d’un avantage accordé à un proche ;
- d’une autre contrepartie obtenue grâce à la fonction exercée.
Ce qui importe est le lien entre l’avantage demandé ou reçu et l’exercice de la fonction publique.
Un cadeau n’est pas automatiquement une infraction dans toutes les circonstances
Il faut néanmoins éviter une formulation trop large.
Tout cadeau donné à un agent public ne peut pas être qualifié automatiquement de corruption sans examiner les circonstances.
Le problème devient particulièrement sérieux lorsqu’un cadeau, un paiement ou un avantage est demandé ou accepté en contrepartie d’une décision, d’un traitement favorable, d’une accélération de dossier ou de l’omission d’un acte.
Les règles déontologiques applicables à certains agents ou secteurs peuvent en outre être plus strictes.
« Payer pour faire avancer le dossier »
L’une des situations les plus problématiques est la demande d’une somme supplémentaire afin de « faire avancer » un dossier qui devrait normalement être traité dans le cadre de la procédure administrative.
Une phrase telle que :
« Si vous voulez que ce soit rapide, il faut me donner quelque chose »
doit conduire l’usager à demander immédiatement si cette somme correspond à un tarif administratif officiel.
Si aucune base officielle, quittance ou référence ne peut être fournie, le signal d’alerte est important.
Payer pour obtenir ce qui est normalement dû
La corruption ne concerne pas uniquement l’obtention d’un avantage illégal.
Une demande d’argent peut également être problématique lorsqu’elle vise à obtenir l’accomplissement normal d’une tâche que l’agent doit déjà effectuer dans l’exercice de ses fonctions.
L’usager ne devrait pas avoir à rémunérer personnellement un agent pour que celui-ci accomplisse son travail administratif normal.
Le trafic d’influence
Le trafic d’influence est proche de la corruption, mais il repose sur un mécanisme différent.
Une personne reçoit ou sollicite un avantage afin d’utiliser son influence réelle ou supposée auprès d’une administration ou d’une autorité publique pour obtenir une décision favorable. [S11]
L’intermédiaire ne promet donc pas nécessairement d’accomplir lui-même l’acte administratif.
Il prétend pouvoir influencer celui qui prendra la décision.
Exemple de trafic d’influence
Une personne peut par exemple affirmer :
« Je connais quelqu’un dans l’administration. Donnez-moi de l’argent et je ferai en sorte que votre dossier passe. »
Une telle proposition ne doit pas être assimilée à une prestation administrative normale.
Le fait que la personne dispose réellement ou non de l’influence qu’elle prétend avoir n’enlève pas nécessairement le caractère problématique de la demande.
La corruption peut concerner celui qui demande et celui qui propose
Il faut également éviter de présenter la corruption comme une infraction concernant uniquement l’agent qui reçoit l’argent.
La proposition ou l’offre d’un avantage indu à un agent public peut elle aussi être sanctionnée. [S11]
L’usager ne doit donc pas chercher à obtenir une faveur administrative en proposant spontanément de l’argent ou un avantage personnel.
Ne pas proposer soi-même « quelque chose »
Certaines pratiques peuvent être banalisées dans le langage quotidien :
« Je vais lui donner quelque chose pour qu’il arrange le problème. »
Cette manière de raisonner peut exposer non seulement l’agent, mais également la personne qui propose l’avantage.
Une difficulté administrative doit être réglée par la procédure prévue, non par une rémunération personnelle destinée à obtenir une faveur.
Un tarif administratif doit pouvoir être expliqué
Lorsqu’un montant est réellement dû, l’administration doit normalement pouvoir expliquer à quoi il correspond.
L’usager peut demander :
- le nom exact du droit ou de la redevance ;
- le montant officiel ;
- le texte ou le tarif qui le prévoit ;
- le canal officiel de paiement ;
- le document qui prouvera le règlement.
Ces questions sont normales dans une démarche administrative.
Le reçu constitue un élément essentiel
Un paiement administratif régulier doit normalement laisser une trace.
Selon la procédure, cette trace peut prendre la forme :
- d’une quittance ;
- d’une e-quittance ;
- d’un reçu officiel ;
- d’une référence électronique ;
- d’une preuve bancaire ;
- d’un autre document prévu par l’administration.
Une demande d’argent accompagnée d’un refus de délivrer toute preuve mérite donc une vigilance particulière.
Le paiement sur un numéro privé
Les moyens de paiement mobiles rendent désormais possible le transfert instantané d’une somme vers un numéro de téléphone.
Cette facilité ne signifie pas qu’un numéro personnel appartenant à un agent devient automatiquement un canal officiel de perception des recettes publiques.
Lorsqu’un agent demande un transfert vers son numéro privé, il faut vérifier si ce numéro fait réellement partie du dispositif de paiement officiel de l’administration.
En l’absence de confirmation officielle, une telle demande constitue un signal d’alerte sérieux.
Le paiement sur un compte bancaire personnel
La même prudence s’applique lorsqu’un versement est demandé sur le compte bancaire personnel d’un agent.
Une administration peut naturellement utiliser des comptes bancaires pour encaisser certaines recettes, mais les coordonnées doivent être celles du circuit officiellement désigné.
Le nom du bénéficiaire et la référence du compte doivent donc être vérifiés avant un paiement important.
Une somme sans quittance
Une demande en espèces n’est pas automatiquement irrégulière, car certaines caisses ou régies publiques peuvent légalement recevoir du cash.
Ce qui devient préoccupant est la combinaison de plusieurs éléments :
- paiement remis personnellement à l’agent ;
- absence de tarif identifiable ;
- absence de caisse officielle ;
- absence de quittance ;
- absence d’enregistrement de l’opération.
Dans ce cas, il est prudent de ne pas payer avant d’avoir obtenu une vérification.
Le montant « pour le café » ou « pour remercier »
Certaines demandes peuvent être présentées de manière indirecte :
« Donnez quelque chose pour le café », « pensez à moi », « il faut remercier le service ».
Le vocabulaire employé ne change pas la nature de la situation si la somme constitue en réalité une contrepartie liée à l’exercice de la fonction.
Ce qui doit être examiné est le lien entre l’avantage et l’acte administratif attendu.
Faire la différence entre pourboire et décision administrative
Dans certaines activités privées, le pourboire peut constituer une pratique sociale libre.
Une procédure administrative ne fonctionne pas selon la même logique.
Lorsqu’un agent public doit prendre une décision, délivrer un document, contrôler un dossier ou exécuter une obligation liée à sa fonction, une rémunération personnelle ne doit pas conditionner cette action.
Les principaux signaux d’alerte
Certaines situations justifient une vérification immédiate :
- le montant demandé n’apparaît sur aucun tarif ;
- l’agent refuse d’expliquer à quoi correspond la somme ;
- le paiement doit être effectué sur son numéro personnel ;
- le paiement doit être versé sur un compte personnel ;
- aucune quittance ne sera remise ;
- la somme servirait à « accélérer » le dossier ;
- l’argent permettrait d’éviter un contrôle ou une sanction ;
- l’agent demande de ne parler du paiement à personne.
Aucun indice isolé ne permet nécessairement de qualifier juridiquement une situation, mais leur présence justifie une grande prudence.
Demander calmement le fondement du paiement
Lorsqu’un doute existe, l’usager n’a pas besoin d’accuser immédiatement l’agent de corruption.
Il peut commencer par demander :
« À quoi correspond exactement ce paiement ? »
puis :
« Quel est le montant officiel et où dois-je le payer ? »
et enfin :
« Quelle quittance vais-je recevoir ? »
Une demande officielle doit normalement pouvoir être expliquée.
Vérifier auprès d’un autre canal
Si la réponse reste ambiguë, il est préférable de vérifier auprès d’un autre interlocuteur de l’administration.
La vérification peut être effectuée auprès :
- du service administratif concerné ;
- du responsable hiérarchique ;
- d’un portail officiel ;
- d’un numéro officiel de l’administration ;
- d’un organisme public compétent.
Il est préférable d’obtenir les coordonnées de ce second interlocuteur indépendamment de la personne qui demande le paiement.
Conserver les preuves
Lorsqu’une situation paraît anormale, il peut être utile de conserver les éléments dont l’usager dispose légalement :
- documents remis ;
- références du dossier ;
- messages reçus ;
- preuve d’un éventuel transfert ;
- date et lieu de la démarche ;
- identité ou fonction de l’interlocuteur lorsqu’elle est connue.
Ces éléments peuvent être utiles si une vérification ou une contestation devient ensuite nécessaire.
Éviter les accusations publiques sans preuve suffisante
Une situation inhabituelle ne permet pas toujours de conclure immédiatement qu’une infraction a été commise.
Une erreur administrative, une mauvaise explication ou une méconnaissance de la procédure sont également possibles.
Il est donc préférable de vérifier les faits avant d’accuser publiquement une personne déterminée.
Cette prudence n’empêche pas de refuser un paiement douteux et de demander une vérification officielle.
Corruption et « habitude » ne sont pas synonymes
Une pratique ne devient pas légale simplement parce qu’elle serait fréquente, ancienne ou présentée comme habituelle.
L’expression :
« Tout le monde fait comme cela »
ne constitue pas une justification juridique.
La question reste de savoir si le paiement est officiellement prévu et si l’avantage demandé bénéficie légitimement à l’administration ou personnellement à l’agent.
Une faveur illégitime reste problématique même si le dossier aboutit
Le fait qu’une intervention permette effectivement d’obtenir un document ou une décision ne transforme pas l’opération en paiement administratif régulier.
La réussite de la démarche ne remplace pas la base légale du paiement.
Le refus de payer personnellement ne signifie pas refuser les droits officiels
L’usager doit également éviter la confusion inverse.
Refuser de remettre personnellement une somme douteuse à un agent ne dispense évidemment pas de payer les droits administratifs réellement prévus par la réglementation.
La bonne démarche consiste à demander le circuit officiel et à payer ce qui est effectivement dû.
La traçabilité protège également l’agent public
Les paiements officiels et les quittances ne protègent pas seulement l’usager.
Ils protègent aussi les agents honnêtes en permettant de démontrer que les sommes encaissées l’ont été conformément aux procédures.
La traçabilité réduit ainsi les ambiguïtés et les accusations injustifiées.
Une règle simple pour l’usager
Face à une demande d’argent dans une démarche administrative, quatre vérifications sont particulièrement utiles :
- Pourquoi dois-je payer ?
- Quel est le montant officiel ?
- À qui et par quel canal dois-je payer ?
- Quelle preuve de paiement vais-je recevoir ?
Lorsqu’une réponse claire existe pour ces quatre questions, la situation est beaucoup plus facile à vérifier.
En cas de doute sérieux
Si un agent réclame personnellement un paiement ou un avantage et refuse toute procédure officielle, il est prudent de ne pas céder simplement parce que la démarche paraît urgente.
L’usager peut interrompre l’opération, demander une confirmation écrite ou se renseigner auprès d’une autorité compétente.
Il est particulièrement important de ne pas effectuer précipitamment un transfert vers un numéro privé uniquement parce qu’un agent affirme que cela permettra de régler rapidement le problème.
28. Dématérialisation des services publics
```html28. Paiements administratifs numériques et preuve électronique
Plusieurs administrations et organismes publics béninois utilisent désormais des plateformes numériques pour permettre aux usagers d’effectuer certaines démarches, déposer des dossiers, suivre leur traitement et, dans certains cas, payer directement les frais correspondants.
Cette évolution s’inscrit dans une politique plus générale de dématérialisation des services publics. Le paiement n’est alors plus nécessairement réalisé au guichet d’une administration : il peut être intégré directement à la procédure électronique.
L’ARCEP Bénin constitue un exemple concret. Sa plateforme de services en ligne permet notamment de régler certains frais par MTN MoMo, Moov Money, Celtiis Cash ou virement bancaire. [S12]
La démarche administrative devient un parcours numérique
Dans une procédure traditionnelle, l’usager doit souvent effectuer plusieurs opérations séparées : récupérer un formulaire, préparer les documents, se rendre dans une administration, effectuer un paiement, obtenir une quittance puis revenir déposer ou compléter son dossier.
Une plateforme numérique peut regrouper plusieurs de ces étapes.
L’usager peut notamment :
- créer un compte ;
- choisir la démarche concernée ;
- remplir un formulaire ;
- joindre des documents ;
- effectuer le paiement ;
- obtenir une preuve de paiement ;
- recevoir un numéro de dossier ;
- suivre l’évolution de la demande.
Le paiement devient ainsi une étape intégrée à la démarche, plutôt qu’une opération totalement séparée.
L’exemple de l’ARCEP Bénin
La plateforme e-services de l’ARCEP permet aux usagers d’effectuer certaines démarches administratives directement en ligne.
Les moyens de paiement proposés comprennent notamment :
- MTN MoMo ;
- Moov Money ;
- Celtiis Cash ;
- le virement bancaire.
Les frais correspondant au service demandé doivent être vérifiés avant la confirmation du paiement. [S12]
Le paiement électronique laisse une trace
L’un des principaux avantages d’un paiement effectué sur une plateforme officielle est la création d’une trace électronique.
Le système peut enregistrer notamment :
- la date de l’opération ;
- le montant payé ;
- la référence de la transaction ;
- la démarche concernée ;
- le dossier auquel le paiement est rattaché.
Cette traçabilité facilite ensuite la vérification du paiement par l’usager et par l’administration.
Le reçu électronique devient central
Sur la plateforme de l’ARCEP, une fois le paiement validé, un reçu est généré automatiquement. Il peut être téléchargé depuis le tableau de bord de l’utilisateur et une copie peut également être envoyée par courrier électronique. [S12]
Ce reçu est essentiel, car il constitue une preuve que l’opération a été enregistrée.
Il est donc préférable de le conserver soigneusement, même lorsque le paiement apparaît déjà dans l’historique du téléphone ou du compte bancaire.
La référence de transaction
Une transaction électronique reçoit généralement une référence ou un identifiant.
Ce numéro permet de retrouver plus facilement l’opération lorsque l’usager contacte le service concerné.
En cas de difficulté, la phrase :
« J’ai payé hier »
est beaucoup moins utile que :
« Voici la date, le montant et la référence exacte de ma transaction. »
La référence devient donc une véritable pièce du dossier administratif.
Conserver plusieurs preuves
Pour une démarche importante, il peut être prudent de conserver :
- le reçu électronique ;
- la référence de transaction ;
- le courriel de confirmation ;
- le numéro du dossier ;
- le justificatif bancaire ou mobile money si nécessaire.
Ces éléments peuvent être utiles lorsqu’une difficulté apparaît plusieurs jours ou plusieurs semaines après le paiement.
La dématérialisation réduit certaines manipulations d’espèces
Lorsqu’un paiement est effectué directement par mobile money ou virement, l’usager n’a plus nécessairement besoin de transporter la somme en espèces jusqu’à une administration.
Cela peut réduire :
- les déplacements avec du cash ;
- les opérations manuelles de caisse ;
- les files d’attente liées au paiement ;
- les risques d’erreur lors de la remise physique d’argent.
Cela ne signifie pas que toutes les procédures publiques du Bénin sont entièrement dématérialisées, mais la tendance est clairement au développement des services en ligne.
La traçabilité protège l’usager
Une preuve électronique permet à l’usager de démontrer plus facilement qu’il a bien effectué le règlement demandé.
Si le dossier est ensuite traité par un autre agent, il n’est pas nécessaire de se souvenir de la personne à laquelle le paiement aurait été remis.
La transaction est rattachée à une référence vérifiable.
La traçabilité protège également l’administration
L’administration bénéficie elle aussi d’un système de paiement mieux documenté.
Les recettes peuvent être rapprochées des dossiers correspondants, les opérations peuvent être contrôlées et les contestations deviennent plus faciles à examiner.
La dématérialisation améliore donc la qualité de la preuve dans les deux sens.
Le paiement mobile peut être validé automatiquement
Sur certaines plateformes, le paiement par mobile money peut être reconnu automatiquement après la transaction.
Le système reçoit alors une confirmation électronique et peut faire évoluer automatiquement le statut du dossier.
Cette automatisation réduit le besoin de transmettre manuellement une preuve à l’administration.
Le virement bancaire peut nécessiter une vérification
Le fonctionnement d’un virement bancaire peut être différent.
Dans certains systèmes, le paiement effectué par virement nécessite une vérification avant d’être rattaché définitivement au dossier administratif.
Cette différence peut expliquer pourquoi un paiement mobile et un virement effectué le même jour ne sont pas toujours validés au même moment.
Instantanéité du paiement et validation du dossier sont deux choses différentes
Une opération financière peut être exécutée immédiatement sans que le dossier administratif soit lui-même validé immédiatement.
Il faut distinguer :
- la réussite du paiement ;
- la reconnaissance du paiement par la plateforme ;
- la validation du dossier ;
- le traitement administratif de la demande.
Ce sont quatre étapes différentes.
Le fait qu’une somme ait été débitée ne signifie donc pas nécessairement que l’ensemble de la démarche est déjà terminé.
Le suivi en ligne du dossier
Une plateforme numérique peut permettre à l’usager de suivre l’évolution de sa demande sans retourner physiquement dans l’administration.
Sur la plateforme de l’ARCEP, le suivi peut notamment s’effectuer à partir du tableau de bord, des notifications et du numéro de dossier. [S12]
Cette fonction complète le paiement électronique : l’usager ne dispose pas seulement d’une preuve financière, mais aussi d’une référence permettant de suivre la démarche.
La dématérialisation ne supprime pas les erreurs
Un système numérique peut réduire certaines erreurs humaines, mais il ne les élimine pas.
Une difficulté peut notamment provenir :
- d’un mauvais numéro de dossier ;
- d’une référence saisie incorrectement ;
- d’un montant erroné ;
- d’un mauvais service sélectionné ;
- d’une erreur dans les informations personnelles ;
- d’un paiement effectué deux fois.
Il est donc important de relire les informations avant de confirmer l’opération.
Une connexion insuffisante peut interrompre la procédure
Les démarches en ligne dépendent également du fonctionnement du réseau.
Une connexion instable peut provoquer :
- un formulaire qui ne se charge pas correctement ;
- un paiement dont la confirmation tarde à apparaître ;
- une interruption au moment de la validation ;
- une difficulté pour télécharger le reçu.
Il est donc préférable d’éviter de recommencer immédiatement une transaction lorsque l’on ne sait pas si la première a réellement échoué.
Avant de repayer, vérifier si le premier paiement a été débité
Après une coupure ou un message d’erreur, l’utilisateur doit d’abord vérifier :
- son solde mobile money ;
- son relevé bancaire ;
- les SMS de confirmation ;
- l’historique de la plateforme ;
- le statut de son dossier.
Cette vérification réduit le risque d’effectuer deux fois le même paiement.
Un paiement débité mais non reconnu
Il peut arriver qu’un usager constate qu’une somme a été débitée, tandis que la plateforme ne semble pas encore l’avoir rattachée au dossier.
Dans cette situation, il est particulièrement important de conserver :
- la référence du paiement ;
- le reçu ou message de confirmation ;
- la date et l’heure ;
- le montant exact ;
- le numéro du dossier concerné.
Ces informations permettront au support technique ou administratif de rechercher plus facilement la transaction.
Le remboursement peut nécessiter une procédure
Une erreur de paiement ne signifie pas nécessairement que le remboursement sera immédiat.
L’administration ou le prestataire de paiement peut devoir vérifier :
- que la transaction a réellement été exécutée ;
- qu’elle n’a pas déjà été utilisée pour un service ;
- qu’il s’agit bien d’un double paiement ou d’une erreur ;
- le compte vers lequel un éventuel remboursement doit être effectué.
Les procédures de remboursement varient selon l’organisme et le type de service.
Il faut donc éviter d’affirmer qu’un paiement électronique erroné peut toujours être annulé instantanément.
Les frais de dossier peuvent parfois être non remboursables
Certaines administrations ou plateformes peuvent prévoir que des frais de dossier restent dus une fois la procédure engagée.
Il faut donc consulter les conditions propres au service demandé avant de considérer qu’un paiement pourra automatiquement être récupéré en cas d’abandon de la démarche.
Le numéro de dossier devient presque aussi important que le reçu
Dans une procédure entièrement numérique, plusieurs identifiants peuvent coexister :
- numéro de dossier ;
- référence du paiement ;
- numéro de transaction mobile money ;
- référence bancaire ;
- numéro du reçu électronique.
Ces références ne sont pas toujours identiques.
Il est donc utile de conserver l’ensemble des informations importantes jusqu’à la clôture définitive de la démarche.
Une capture d’écran peut aider, mais elle n’est pas la meilleure preuve
Une capture d’écran peut être utile comme aide-mémoire, mais elle ne remplace pas nécessairement le reçu officiel produit par la plateforme.
Lorsque le système permet de télécharger une quittance ou un reçu électronique, il est préférable de conserver le document original.
Conserver le fichier même après la fin de la démarche
Une procédure peut sembler terminée, puis nécessiter plusieurs mois plus tard une justification de paiement.
Pour une démarche importante, il est donc raisonnable de conserver le reçu électronique avec les autres documents du dossier.
Il peut être enregistré :
- sur l’ordinateur ;
- sur le téléphone ;
- dans un espace de stockage sécurisé ;
- ou imprimé lorsque cela paraît utile.
Attention aux faux sites administratifs
La multiplication des paiements en ligne crée aussi un risque de fraude.
Un faux site peut imiter les couleurs, le logo et la présentation d’une administration officielle.
Avant d’effectuer un paiement, il faut donc vérifier que l’on se trouve bien sur le site ou la plateforme officiellement indiquée par l’organisme concerné.
Ne pas utiliser aveuglément un lien reçu par message
Un SMS, un courriel ou un message WhatsApp peut contenir un lien prétendant mener à une plateforme administrative.
Si le message est inattendu, il est préférable de vérifier l’adresse officielle indépendamment avant de saisir des données personnelles ou financières.
Vérifier le montant avant validation
Avant de confirmer un paiement électronique, l’utilisateur doit contrôler :
- le service demandé ;
- le montant ;
- l’identité de l’organisme bénéficiaire ;
- le numéro du dossier ;
- le moyen de paiement utilisé.
Cette vérification prend peu de temps et peut éviter une erreur beaucoup plus difficile à corriger ensuite.
Le moyen de paiement doit correspondre au canal officiel
Une administration qui accepte plusieurs moyens de paiement doit normalement indiquer les canaux utilisables.
Le fait qu’un agent possède un compte mobile money personnel ne signifie évidemment pas que ce compte constitue un moyen officiel de paiement administratif.
L’usager doit utiliser les références publiées par la plateforme ou l’organisme.
Le paiement numérique renforce la distinction entre paiement et personne
Dans une procédure dématérialisée, l’usager paie un service administratif à travers un système identifié.
Il ne remet pas personnellement une somme à l’agent qui traite son dossier.
Cette séparation peut réduire les ambiguïtés entre frais administratifs officiels et sommes demandées personnellement.
Le suivi du dossier devient lui aussi traçable
La dématérialisation ne concerne donc pas uniquement le paiement.
Le dépôt de la demande, le paiement, le numéro du dossier et certaines étapes du traitement peuvent être enregistrés dans le même environnement numérique.
Pour l’usager, cela permet de mieux reconstituer l’historique d’une démarche.
Le numérique ne signifie pas absence de contrôle humain
Même lorsqu’un paiement est effectué automatiquement en ligne, le dossier administratif peut encore nécessiter l’intervention d’un agent.
L’agent peut devoir :
- examiner les documents ;
- vérifier leur conformité ;
- demander une pièce complémentaire ;
- prendre une décision administrative.
Le paiement numérique simplifie donc une partie de la procédure, mais il ne transforme pas nécessairement toute la démarche en traitement automatique.
Le Portail national des services publics
Le Bénin dispose également d’un portail national regroupant de nombreux services administratifs en ligne.
Cette organisation illustre la volonté de centraliser progressivement l’accès à différentes démarches numériques et de réduire la nécessité de connaître séparément chaque administration compétente.
La dématérialisation progresse mais reste variable selon les services
Toutes les administrations, toutes les prestations et toutes les étapes d’un dossier ne sont pas nécessairement numériques.
Une procédure peut être :
- entièrement en ligne ;
- partiellement dématérialisée ;
- numérique pour le paiement mais physique pour le dépôt ;
- numérique pour la demande mais nécessiter ensuite un déplacement.
Il faut donc vérifier la procédure propre à chaque service.
Le paiement numérique ne garantit pas l’absence de problème
La dématérialisation améliore la traçabilité et peut simplifier considérablement les démarches, mais elle ne supprime pas toutes les difficultés.
Des problèmes peuvent subsister :
- connexion Internet défaillante ;
- erreur de saisie ;
- mauvaise référence ;
- retard de validation ;
- double paiement ;
- difficulté à retrouver un reçu ;
- procédure de remboursement plus longue que prévu.
La différence essentielle est que ces difficultés peuvent être examinées à partir de traces numériques.
La preuve change de nature
Dans un système essentiellement fondé sur le papier, la quittance physique est centrale.
Dans un système dématérialisé, la preuve repose de plus en plus sur :
- le reçu électronique ;
- la référence de transaction ;
- le numéro du dossier ;
- l’historique numérique ;
- les notifications de la plateforme.
Ces informations doivent donc être traitées comme de véritables documents administratifs.
Une règle simple : ne jamais quitter la procédure sans preuve
Après un paiement, l’usager doit autant que possible vérifier qu’il possède au moins :
- une confirmation de paiement ;
- une référence de transaction ;
- une référence du dossier concerné.
Si aucun de ces éléments n’est disponible, il est prudent de vérifier que l’opération a réellement été enregistrée.
Les cinq vérifications essentielles
Avant et après un paiement administratif numérique, cinq vérifications sont particulièrement utiles :
- Suis-je sur la plateforme officielle ?
- Le montant correspond-il au service demandé ?
- La référence du dossier est-elle correcte ?
- Ai-je reçu une confirmation du paiement ?
- Ai-je conservé le reçu ou le numéro de transaction ?
Ces quelques précautions permettent de profiter des avantages de la dématérialisation tout en réduisant les risques d’erreur.
29. Fiscalité et facture normalisée
```html29. Facture normalisée, e-MECeF et preuve de paiement
La Direction générale des Impôts du Bénin a développé la plateforme e-MECeF, version dématérialisée des Machines Électroniques Certifiées de Facturation. Elle permet aux contribuables concernés d’émettre des factures normalisées par voie électronique. [S13]
Cette évolution s’inscrit dans un mouvement plus large de formalisation, de traçabilité et de sécurisation des transactions commerciales.
La facture normalisée ne doit cependant pas être confondue avec le moyen utilisé pour payer. Facturer une vente et payer une vente sont deux opérations différentes.
Qu’est-ce qu’e-MECeF ?
e-MECeF est la version en ligne du système béninois de facturation normalisée.
Le dispositif permet notamment aux entreprises et contribuables concernés d’enregistrer leurs opérations et d’émettre des factures conformes au système mis en place par la Direction générale des Impôts.
La plateforme permet notamment :
- d’enregistrer les factures ;
- d’identifier les biens ou services vendus ;
- d’appliquer les groupes de taxation correspondants ;
- d’obtenir les éléments de certification de la facture ;
- d’éditer une facture au format électronique ;
- de télécharger certaines factures en PDF ;
- de produire des états liés à la facturation.
e-MECeF ne constitue donc pas un simple logiciel permettant d’imprimer un reçu. Il s’intègre au dispositif fiscal de facturation normalisée de la DGI. [S13]
La facture normalisée décrit une opération commerciale
Une facture normalisée sert d’abord à documenter une vente de biens ou une prestation de services.
Elle permet d’identifier notamment :
- le vendeur ;
- le client lorsque son identification est requise ;
- la date de la transaction ;
- les biens ou services concernés ;
- les quantités ;
- les prix ;
- le montant total ;
- les éléments fiscaux applicables ;
- les références permettant d’identifier la facture.
Elle constitue donc avant tout un document relatif à l’existence et au contenu de la transaction.
Facture et paiement : deux notions différentes
Une confusion fréquente consiste à considérer qu’une facture prouve automatiquement que la somme indiquée a été payée.
Ce n’est pas nécessairement le cas.
Une facture peut avoir été correctement émise alors que le client n’a pas encore payé.
À l’inverse, un client peut avoir effectivement versé l’argent alors que le vendeur n’a pas respecté ses obligations de facturation.
Il faut donc distinguer :
la preuve de la vente et la preuve du règlement de cette vente.
La facture prouve principalement ce qui a été vendu
La facture permet de documenter qu’un bien ou un service a été vendu ou facturé pour un certain montant.
Elle peut indiquer qu’une somme est due, mais cela ne signifie pas nécessairement que cette somme a déjà été effectivement encaissée.
Pour savoir si le paiement a réellement eu lieu, il faut examiner les éléments correspondant au moyen de paiement utilisé.
La preuve du paiement dépend du moyen utilisé
La preuve du règlement peut prendre différentes formes.
Selon la situation, il peut s’agir :
- d’un reçu ;
- d’une quittance ;
- d’une confirmation de mobile money ;
- d’une référence de virement bancaire ;
- d’un relevé bancaire ;
- d’une preuve de paiement par carte ;
- d’une mention d’acquittement lorsque celle-ci est valablement établie.
Ces documents ou traces ne remplissent pas exactement la même fonction que la facture elle-même.
Une vente peut être facturée avant d’être payée
Dans de nombreuses relations commerciales, la facture est émise avant que le client ne règle effectivement la somme.
Par exemple, une entreprise peut fournir un service, établir la facture correspondante puis accorder au client un délai pour payer.
Pendant cette période, la facture existe, mais la créance n’est pas encore réglée.
Il serait donc incorrect d’utiliser l’existence de la facture comme preuve suffisante du paiement effectif.
Une vente peut aussi être payée immédiatement
Dans le commerce de détail, la situation est souvent différente.
Le client choisit un produit, le vendeur établit la facture et le paiement intervient immédiatement.
Les deux opérations ont alors lieu presque au même moment, ce qui peut donner l’impression qu’elles ne constituent qu’une seule étape.
Juridiquement et comptablement, elles restent néanmoins distinctes : l’une décrit la vente, l’autre correspond au règlement.
Le moyen de paiement reste distinct de la facture
Une transaction correctement facturée peut être réglée par plusieurs moyens, selon ce que le commerçant accepte et ce que permettent les règles applicables.
Le paiement peut notamment intervenir :
- en espèces ;
- par virement bancaire ;
- par carte bancaire ;
- par mobile money ;
- par un autre moyen de paiement autorisé.
Le choix de l’un de ces moyens ne transforme pas la nature de la facture normalisée.
La facture reste le document décrivant la transaction commerciale.
Exemple : paiement en espèces
Un client achète un bien et paie immédiatement en espèces.
Le vendeur doit, lorsqu’il entre dans le champ de l’obligation, émettre la facture normalisée correspondant à la vente.
Les billets remis constituent le moyen de règlement.
La facture normalisée constitue le document fiscal et commercial décrivant l’opération.
Les deux éléments sont liés, mais ils ne sont pas identiques.
Exemple : paiement par mobile money
Un client achète un produit pour 25 000 F CFA et règle par mobile money.
Le transfert électronique prouve qu’une somme a été envoyée vers le portefeuille du vendeur, sous réserve de la vérification de la transaction.
Mais ce transfert ne remplace pas automatiquement la facture normalisée qui doit décrire la vente lorsque celle-ci est obligatoire.
Le commerçant doit donc distinguer :
- la confirmation mobile money ;
- la facture correspondant à la vente.
Exemple : paiement par virement bancaire
Une entreprise fournit un service à une autre entreprise et émet une facture normalisée.
Quelques jours plus tard, le client règle la facture par virement bancaire.
La facture établit la nature et le montant de la prestation.
Le virement constitue la trace du paiement effectué pour régler cette créance.
Les deux documents doivent pouvoir être rapprochés.
Le rapprochement entre facture et paiement
Pour une entreprise, une bonne gestion consiste à pouvoir relier chaque paiement reçu à la facture correspondante.
Cela permet de déterminer :
- quelles factures ont été payées ;
- quelles factures restent dues ;
- quels paiements ont été reçus ;
- si le montant payé correspond au montant facturé ;
- si plusieurs paiements concernent une même facture.
Cette opération est souvent appelée rapprochement.
Une facture peut être correctement émise mais rester impayée
Imaginons qu’une entreprise émette correctement une facture normalisée de 500 000 F CFA.
Si le client ne règle jamais cette somme, la facturation peut être conforme mais l’entreprise conserve une créance impayée.
La facture ne transforme pas automatiquement une créance en argent disponible.
C’est une distinction essentielle dans la gestion de la trésorerie.
À l’inverse, un paiement peut exister sans facturation correcte
Prenons maintenant la situation inverse.
Un client verse effectivement une somme à une entreprise.
Le paiement apparaît sur un compte bancaire ou un portefeuille mobile, mais aucune facture normalisée n’a été établie alors qu’elle était requise.
Le paiement existe bien, mais cela ne signifie pas que les obligations de facturation ont été respectées.
Payer ne régularise pas automatiquement la facturation
Il est donc incorrect de penser :
« Puisque j’ai payé, la transaction est forcément fiscalement correctement documentée. »
Le paiement et la facturation répondent à des fonctions différentes.
Le respect de l’une ne garantit pas automatiquement le respect de l’autre.
Pourquoi la facture normalisée est-elle importante ?
La facture normalisée contribue à la formalisation des transactions.
Elle permet notamment :
- d’identifier les opérations réalisées ;
- de documenter le chiffre d’affaires ;
- d’améliorer la traçabilité fiscale ;
- de fournir au client un document relatif à son achat ;
- de justifier certaines charges professionnelles lorsqu’elles sont admises ;
- de faciliter les contrôles et rapprochements comptables.
La DGI insiste donc sur la délivrance systématique de factures normalisées dans les situations prévues par la réglementation. [S13]
Le client a également intérêt à demander sa facture
La facture n’est pas seulement un document utile à l’administration fiscale.
Elle peut également protéger le client.
Elle permet notamment de conserver une trace :
- de la date de l’achat ;
- du vendeur ;
- du produit ou service acheté ;
- du montant facturé.
En cas de contestation, ces informations peuvent être importantes.
La facture normalisée comporte des éléments d’identification
La documentation de la DGI prévoit plusieurs mentions permettant d’identifier la facture et l’opération correspondante.
Parmi ces éléments figurent notamment, selon les situations :
- un numéro d’ordre ;
- la date d’établissement ;
- l’identification du vendeur ;
- son Identifiant Fiscal Unique ;
- les biens ou services vendus ;
- les prix ;
- le montant de la facture ;
- des éléments de certification propres au système MECeF.
Ces informations permettent de différencier une véritable facture d’une simple note manuscrite ou d’un message indiquant un prix.
Une facture peut être vérifiée
Le système de la DGI prévoit des mécanismes permettant de contrôler certaines informations associées à une facture normalisée.
Cette possibilité de vérification renforce l’intérêt du dispositif : la facture n’est pas seulement produite par le vendeur, elle s’inscrit dans un système de facturation encadré par l’administration fiscale.
Facture, reçu et quittance
Les termes facture, reçu et quittance sont parfois utilisés comme s’ils étaient synonymes.
Ils remplissent pourtant des fonctions différentes.
De manière générale :
- la facture décrit ce qui a été vendu et ce qui est dû ;
- le reçu constate généralement qu’une somme a été reçue ;
- la quittance peut attester qu’une dette ou une somme due a été acquittée.
La terminologie précise peut dépendre du contexte juridique et commercial, mais cette distinction générale permet d’éviter de nombreuses confusions.
Une capture d’écran du paiement ne remplace pas la facture
Avec le développement du mobile money, certains clients ou commerçants utilisent une capture d’écran comme preuve de transaction.
Cette capture peut éventuellement aider à retrouver un paiement, mais elle ne remplace pas la facture normalisée exigée lorsque la réglementation impose cette facture.
De plus, pour confirmer réellement un paiement mobile, le vendeur doit vérifier que la transaction apparaît dans son propre compte.
Le paiement par carte ne remplace pas non plus la facture
Un ticket produit par un terminal de paiement prouve principalement qu’une opération de carte a été effectuée.
Il ne contient pas nécessairement toutes les informations fiscales et commerciales exigées d’une facture normalisée.
Le ticket de paiement et la facture peuvent donc être deux documents distincts.
La facture est importante pour les dépenses professionnelles
Pour une entreprise, une dépense ne doit pas être suivie uniquement par la sortie d’argent.
Il faut aussi disposer des pièces permettant de justifier la nature de cette dépense.
La DGI rappelle notamment l’importance des factures normalisées dans la justification de certaines charges professionnelles. [S13]
Un virement bancaire seul prouve qu’une somme a été transférée, mais il ne décrit pas nécessairement précisément le bien ou le service acheté.
Exemple : achat professionnel
Une entreprise achète pour 200 000 F CFA de matériel.
Elle règle le fournisseur par virement bancaire.
Le relevé bancaire permet de retrouver le transfert de 200 000 F CFA.
Mais ce relevé ne suffit pas nécessairement à expliquer précisément :
- quel matériel a été acheté ;
- en quelle quantité ;
- à quel prix unitaire ;
- selon quel traitement fiscal.
La facture complète donc la preuve bancaire.
La comptabilité rapproche les deux
Dans une gestion rigoureuse, les documents ne sont pas opposés : ils sont complémentaires.
Une entreprise peut conserver :
- la facture normalisée ;
- la preuve du paiement ;
- la référence de la transaction ;
- les éventuels documents de livraison ou de réception.
Ensemble, ces éléments permettent de reconstituer l’opération de manière beaucoup plus complète.
Les ventes à crédit
La distinction entre facture et paiement apparaît très clairement dans le cas d’une vente à crédit.
Le vendeur livre un bien ou fournit un service et établit la facture.
Le client ne paie qu’à une date ultérieure.
Entre ces deux dates, la transaction est facturée, mais elle n’est pas encore encaissée.
Pour l’entreprise, cela constitue une créance client.
Les acomptes
Une transaction peut également comporter plusieurs paiements.
Un client peut verser un acompte au moment de la commande, puis payer le solde lors de la livraison.
La facturation doit alors être gérée conformément aux règles applicables à ce type d’opération.
Là encore, un paiement isolé ne suffit pas à expliquer toute la transaction commerciale.
Les remboursements et annulations
Une vente peut également être annulée ou corrigée.
Dans ce cas, il ne suffit pas nécessairement de rendre simplement l’argent au client.
La facturation correspondante doit également être corrigée selon les procédures prévues.
La DGI prévoit notamment des mécanismes de factures d’avoir pour certaines corrections ou annulations.
Une facture d’avoir n’est pas simplement un remboursement
Le remboursement représente le mouvement financier.
La facture d’avoir représente la correction documentaire et comptable de la transaction.
Les deux peuvent être liés, mais ils restent conceptuellement distincts.
e-MECeF ne remplace pas le système de paiement
e-MECeF doit donc être compris comme un outil de facturation et de traçabilité fiscale, non comme un portefeuille électronique ou un service bancaire.
La plateforme sert à produire et transmettre des informations de facturation.
Elle ne remplace pas directement :
- une banque ;
- un portefeuille mobile money ;
- un terminal de carte bancaire ;
- un service de transfert d’argent.
Payer électroniquement ne signifie pas facturer électroniquement
Le développement des paiements numériques peut créer une autre confusion.
Une vente réglée électroniquement n’est pas automatiquement une vente facturée électroniquement.
Le client peut payer par mobile money tandis que le vendeur doit encore accomplir séparément l’opération de facturation normalisée.
Inversement, une facture émise sur e-MECeF peut correspondre à une vente réglée en espèces.
La numérisation concerne donc deux chaînes différentes
Il faut distinguer :
la chaîne commerciale et fiscale : vente → facture normalisée
et :
la chaîne financière : montant dû → paiement → preuve du règlement.
Les technologies numériques peuvent intervenir dans les deux chaînes, mais elles n’ont pas la même fonction.
Pourquoi cette distinction est importante pour une entreprise
Confondre facturation et paiement peut provoquer plusieurs erreurs de gestion.
Une entreprise peut croire qu’une facture est réglée alors qu’elle ne l’est pas, ou oublier d’établir une facture parce qu’elle dispose déjà d’une preuve de transfert.
Une gestion rigoureuse doit donc répondre séparément à deux questions :
- La transaction a-t-elle été correctement facturée ?
- La facture a-t-elle effectivement été payée ?
Un tableau de suivi peut suffire dans une petite activité
Une petite entreprise peut suivre simplement ses opérations en associant à chaque vente :
- le numéro de facture ;
- la date ;
- le client ;
- le montant ;
- le moyen de paiement ;
- la date du paiement ;
- la référence du paiement.
Cette organisation facilite le rapprochement entre facturation et trésorerie.
Une transaction complète laisse plusieurs traces
Pour une opération professionnelle importante, plusieurs documents peuvent donc coexister :
- la facture normalisée ;
- le bon de commande éventuel ;
- le bon de livraison éventuel ;
- la preuve de paiement ;
- les références bancaires ou électroniques ;
- les écritures comptables correspondantes.
Ces pièces ne font pas double emploi.
Elles décrivent différentes étapes de la même opération.
La facture protège aussi contre les contestations
Une facture précise facilite la résolution d’un désaccord.
Elle permet de vérifier ce qui avait été vendu, en quelle quantité et pour quel montant.
Une simple preuve de virement de 100 000 F CFA ne permet pas toujours de savoir exactement pourquoi cette somme a été payée.
La facture apporte cette information supplémentaire.
La preuve de paiement protège contre une autre contestation
Inversement, une facture seule ne prouve pas nécessairement que le client a payé.
Si un vendeur réclame ultérieurement une somme déjà réglée, la preuve du transfert, du reçu ou du virement peut permettre au client de démontrer le paiement.
Les deux documents se complètent donc.
Ce que l’entreprise doit conserver
Pour une bonne organisation, l’entreprise doit être capable de retrouver les pièces associées à ses transactions.
Il est notamment utile de conserver de manière organisée :
- les factures normalisées émises ;
- les factures reçues ;
- les preuves de paiement ;
- les références de transaction ;
- les documents de correction ou d’annulation.
Les obligations précises de conservation dépendent de la réglementation applicable.
Ne pas confondre preuve fiscale et preuve bancaire
Une bonne formule consiste à distinguer :
la facture normalisée, qui documente l’opération commerciale et fiscale,
et :
la preuve bancaire ou électronique, qui documente le mouvement d’argent.
Chacune répond à une question différente.
Trois vérifications simples pour une entreprise
Pour chaque transaction importante, trois questions permettent d’éviter une grande partie des erreurs :
- La facture normalisée a-t-elle été correctement émise ?
- Le paiement correspondant a-t-il réellement été reçu ?
- La référence du paiement peut-elle être reliée clairement à la facture ?
Si les trois réponses sont positives, la transaction est beaucoup plus facile à suivre, à justifier et à contrôler.
30. Argent public et reçu
```html30. Reçus, preuves de paiement et conservation des justificatifs
Lorsqu’une somme d’argent est versée, la question ne doit pas être seulement : « Ai-je payé ? » mais également : « Puis-je le prouver ? »
Le reçu, la quittance, la confirmation de mobile money, l’avis de virement ou toute autre preuve identifiable constituent des éléments essentiels lorsqu’une transaction doit être retrouvée, vérifiée ou contestée.
Une opération parfaitement réelle mais dépourvue de preuve peut devenir difficile à démontrer plusieurs semaines ou plusieurs mois plus tard.
Le reçu protège celui qui paie
La fonction première d’un reçu est de permettre à la personne qui a effectué le paiement de démontrer qu’une somme a effectivement été remise ou transférée.
Il peut également permettre de retrouver :
- la date du paiement ;
- le montant ;
- le bénéficiaire ;
- le motif ;
- la référence de l’opération ;
- le moyen de paiement utilisé.
Plus ces informations sont précises, plus il est facile de reconstituer la transaction en cas de difficulté.
Une preuve doit permettre d’identifier l’opération
Un bon justificatif ne doit pas simplement indiquer qu’une somme a circulé.
Il doit permettre, autant que possible, de relier cette somme à une opération déterminée.
Par exemple, un paiement administratif devrait pouvoir être rapproché d’un numéro de dossier, d’une quittance ou d’une référence officielle.
De même, un virement professionnel est beaucoup plus facile à identifier lorsqu’il comporte une référence permettant de le rattacher à une facture précise.
Pour un paiement public
Lorsqu’un paiement est effectué auprès d’une administration, il est particulièrement important de disposer d’une preuve officielle.
Selon la procédure, cette preuve peut être :
- une quittance ;
- une e-quittance ;
- un reçu de régie ;
- un reçu électronique ;
- une confirmation de paiement ;
- une référence de transaction.
Elle doit permettre de retrouver l’opération dans les systèmes de l’administration concernée.
Conserver le numéro de dossier
Le paiement administratif et le dossier administratif peuvent avoir des références différentes.
Il est donc utile de conserver ensemble :
- le numéro du dossier ;
- la référence du paiement ;
- le reçu ou la quittance ;
- la date de l’opération.
Cette organisation permet de retrouver rapidement l’information si un agent demande ultérieurement une preuve du règlement.
Pour un paiement par mobile money
Un paiement mobile laisse généralement une trace électronique.
Il est prudent de conserver :
- le SMS officiel de confirmation ;
- la notification dans l’application ;
- la référence de la transaction ;
- le montant ;
- la date et l’heure ;
- le numéro ou l’identité du bénéficiaire lorsque cela apparaît.
La référence de transaction est particulièrement importante, car elle permet au fournisseur de rechercher plus facilement l’opération en cas de réclamation.
Une capture d’écran peut être utile
Une capture d’écran peut fournir une preuve supplémentaire ou permettre de conserver rapidement certaines informations visibles.
Elle ne doit cependant pas être considérée comme supérieure à la confirmation officielle enregistrée par le fournisseur.
Pour une transaction importante, il est préférable de conserver la référence officielle plutôt que seulement une image de l’écran.
Attention aux fausses captures d’écran
Une capture présentée par celui qui paie ne constitue pas nécessairement une preuve suffisante pour le bénéficiaire.
Une image peut être ancienne, modifiée ou correspondre à une autre opération.
Pour un commerçant, la bonne pratique consiste à vérifier la réception réelle sur son propre portefeuille avant de considérer le paiement comme définitivement reçu.
Pour un virement bancaire
Lorsqu’un paiement est effectué par virement bancaire, l’utilisateur doit conserver les informations permettant d’identifier l’opération.
Il peut s’agir notamment :
- de l’ordre ou avis de virement ;
- de la référence bancaire ;
- du relevé de compte ;
- du montant ;
- du bénéficiaire ;
- de la date d’exécution.
Pour une opération importante, la référence inscrite dans le libellé peut faciliter considérablement le rapprochement avec une facture ou un dossier.
Ordre donné et paiement effectivement exécuté
Il faut également distinguer l’ordre de paiement de l’exécution effective.
Une personne peut avoir demandé un virement, mais celui-ci peut encore être en attente, rejeté ou retourné.
Pour une transaction sensible, il est donc préférable de vérifier que l’opération a réellement été exécutée et, lorsque cela est nécessaire, effectivement reçue par le bénéficiaire.
Pour un paiement par carte
Un paiement par carte peut laisser plusieurs traces :
- le ticket du terminal ;
- la notification bancaire ;
- l’écriture sur le compte ;
- le reçu ou la facture du commerçant.
Ces documents ne remplissent pas exactement la même fonction.
Le ticket bancaire prouve surtout l’existence de l’opération de paiement, tandis que la facture décrit ce qui a été acheté.
Pour un paiement en espèces
L’argent liquide laisse naturellement beaucoup moins de traces qu’un paiement électronique.
Lorsqu’une somme importante est remise en espèces, il est donc particulièrement utile d’obtenir un reçu ou une quittance.
Sans preuve, il peut être très difficile de démontrer ultérieurement que la somme a été remise.
Un reçu manuscrit peut être préférable à aucune preuve
Dans certaines transactions privées, un document manuscrit peut constituer une trace utile lorsqu’aucun système électronique n’est utilisé.
Pour être utile, il devrait préciser autant que possible :
- l’identité des personnes ;
- le montant ;
- la date ;
- le motif du paiement ;
- la signature de la personne qui reçoit.
Pour une transaction importante, une preuve plus formelle peut toutefois être préférable.
Plus le montant augmente, plus la preuve doit être solide
Une règle de prudence consiste à adapter la qualité de la preuve à l’importance de la transaction.
Pour une petite dépense quotidienne, un niveau de formalisation très élevé n’est pas toujours nécessaire.
En revanche, pour une somme importante, une avance, un achat immobilier, un prêt, un paiement administratif ou une opération professionnelle, il devient beaucoup plus important de disposer de documents précis.
Le montant n’est pas le seul critère
Une opération de faible montant peut elle aussi être sensible lorsqu’elle concerne :
- une administration ;
- une procédure judiciaire ;
- un contrat ;
- une dette ;
- un acompte ;
- une réservation ;
- un paiement professionnel récurrent.
La nature de l’opération doit donc également être prise en compte.
Un intermédiaire ajoute un risque supplémentaire
Plus le paiement passe par un intermédiaire, plus il devient important de pouvoir démontrer ce que cet intermédiaire a reçu et ce qu’il devait en faire.
Remettre une somme importante à une personne inconnue en lui demandant de la transmettre à un tiers crée plusieurs difficultés :
- la somme peut ne jamais parvenir au bénéficiaire ;
- l’intermédiaire peut nier l’avoir reçue ;
- le montant peut être contesté ;
- le véritable bénéficiaire peut ne jamais reconnaître le paiement.
Une preuve écrite ou un canal direct et traçable est alors beaucoup plus sûr.
Éviter les grosses sommes en espèces sans justificatif
Une somme importante remise en liquide sans reçu est l’une des situations les plus difficiles à documenter.
Si un désaccord survient ensuite, l’une des parties peut affirmer que l’argent n’a jamais été remis, que le montant était différent ou que le paiement correspondait à une autre opération.
Lorsque la somme est importante, un moyen de paiement traçable ou un écrit signé réduit fortement ce risque.
La preuve doit mentionner le motif
Un paiement de 200 000 F CFA peut correspondre à :
- un achat ;
- un prêt ;
- un remboursement ;
- un acompte ;
- un loyer ;
- une dette ;
- une prestation.
Le simple fait de prouver qu’une somme a été envoyée ne permet pas toujours de déterminer pourquoi elle l’a été.
Un libellé ou un document associé peut donc être très utile.
L’acompte mérite une preuve particulière
Lorsqu’un acompte est versé avant la livraison d’un bien ou l’exécution d’un service, il est particulièrement important de conserver une preuve.
Cette preuve devrait idéalement permettre de déterminer :
- le montant déjà versé ;
- le prix total convenu ;
- le bien ou service concerné ;
- le solde restant à payer ;
- la personne ayant reçu la somme.
Pour un prêt entre particuliers
Un transfert bancaire ou mobile money peut démontrer qu’une somme a circulé, mais il ne prouve pas toujours à lui seul qu’il s’agissait d’un prêt.
Pour une somme importante, un écrit précisant la nature du prêt, son montant et ses conditions peut être beaucoup plus utile.
La preuve du paiement et la preuve de l’accord sont alors deux éléments complémentaires.
Ne pas confondre preuve de paiement et contrat
Un reçu démontre principalement qu’une somme a été reçue.
Il ne remplace pas nécessairement un contrat lorsque celui-ci est nécessaire pour préciser les obligations des parties.
Pour certaines opérations importantes, il peut donc être nécessaire de conserver à la fois :
- le contrat ;
- la facture ;
- la preuve du paiement ;
- les autres documents utiles.
Classer les preuves
Une preuve qui existe mais que l’on ne retrouve plus perd une grande partie de son utilité pratique.
Il est donc utile de classer les justificatifs de manière simple.
On peut par exemple créer des dossiers séparés :
- administration ;
- banque ;
- mobile money ;
- achats importants ;
- factures professionnelles ;
- contrats et acomptes.
Conserver une copie numérique
Un reçu papier peut être perdu, déchiré ou devenir difficile à lire.
Pour un document important, il peut être utile d’en conserver une copie numérique.
Une photographie ou un fichier PDF permet de disposer d’une copie supplémentaire, sans remplacer nécessairement l’original lorsqu’il doit être conservé.
Les SMS importants peuvent disparaître
Le téléphone peut être perdu, changé ou réinitialisé.
Un SMS de paiement important ne devrait donc pas nécessairement rester la seule preuve disponible.
Pour une somme significative, il peut être utile de conserver la référence dans un autre support ou d’exporter les informations pertinentes.
Le relevé bancaire constitue une mémoire durable
Un relevé bancaire permet souvent de retrouver une opération longtemps après son exécution.
Il est particulièrement utile lorsqu’une notification initiale ou un justificatif temporaire n’est plus disponible.
Mais un relevé indique principalement le mouvement financier.
Il peut être nécessaire de conserver également la facture, le contrat ou la référence du dossier pour expliquer la raison du paiement.
Référence de paiement et référence commerciale
Une même opération peut comporter plusieurs références.
Par exemple :
- numéro de facture ;
- numéro de commande ;
- numéro de dossier ;
- référence bancaire ;
- référence mobile money.
Il est utile de conserver le lien entre ces différents identifiants.
En cas de contestation
Lorsqu’un paiement est contesté, il faut rassembler le maximum d’informations disponibles :
- date ;
- heure ;
- montant ;
- moyen de paiement ;
- bénéficiaire ;
- référence ;
- reçu ;
- facture ou contrat correspondant.
Plus ces éléments sont complets, plus la situation est facile à expliquer et à vérifier.
Une règle pratique de proportion
On peut retenir une règle simple :
plus la somme est importante, plus l’opération est sensible, et plus la preuve doit être précise, durable et facilement vérifiable.
Ce principe ne constitue pas une règle juridique chiffrée, mais une bonne méthode de prudence.
Petite somme, preuve simple
Pour une dépense courante et de faible montant, une confirmation électronique ou un reçu simple peut généralement suffire à l’usage quotidien.
Il serait inutile de transformer chaque petite dépense en dossier administratif.
Grande somme, preuve renforcée
Pour une somme importante, la situation est différente.
Il devient raisonnable de privilégier :
- un virement identifiable ;
- un reçu signé ;
- une quittance officielle ;
- une facture ;
- un contrat ou un écrit complémentaire lorsque nécessaire.
La preuve doit pouvoir résister à une contestation ultérieure.
Les cinq éléments à conserver pour une transaction importante
Pour une opération sensible, il est utile de pouvoir retrouver au minimum :
- qui a payé ;
- qui a reçu ;
- combien ;
- quand ;
- pourquoi.
Une preuve qui répond clairement à ces cinq questions est beaucoup plus utile qu’un simple souvenir ou qu’une affirmation verbale.
31. L’argent envoyé depuis l’étranger
```html31. Transferts de la diaspora et argent reçu de l’étranger
Les sommes envoyées au Bénin par les membres de la diaspora, les travailleurs établis à l’étranger et les familles vivant hors du pays jouent un rôle important dans la vie de nombreux ménages.
Ces transferts peuvent contribuer aux dépenses quotidiennes, à la santé, à l’éducation, au logement, à la création d’une activité ou au financement d’un projet familial.
Ils constituent donc à la fois un phénomène familial, social et économique.
Un soutien direct aux ménages
Contrairement à un investissement financier classique, une grande partie de ces transferts est destinée directement aux besoins des personnes qui les reçoivent.
L’argent peut notamment servir à :
- acheter de la nourriture ;
- payer un loyer ;
- financer des soins médicaux ;
- payer des frais scolaires ou universitaires ;
- réaliser des travaux dans une maison ;
- aider des parents âgés ;
- financer un mariage ou une cérémonie familiale ;
- acheter du matériel professionnel ;
- créer ou développer une petite activité ;
- constituer une épargne.
L’utilisation dépend évidemment de la situation de chaque famille.
Environ 1,1 % du PIB en 2024
Selon les données de la Banque mondiale, les transferts personnels reçus par le Bénin représentaient environ 1,1 % du PIB en 2024. [S14]
Ce pourcentage donne un ordre de grandeur de l’importance de ces flux par rapport à l’ensemble de l’économie nationale.
Il ne signifie pas que chaque famille béninoise reçoit l’équivalent de 1,1 % de son revenu depuis l’étranger.
Certaines familles reçoivent régulièrement des transferts importants, d’autres seulement occasionnellement, et beaucoup n’en reçoivent aucun.
Un indicateur macroéconomique
Le ratio publié par la Banque mondiale est un indicateur macroéconomique.
Il compare la valeur globale des transferts personnels reçus à la taille de l’économie béninoise.
Il ne permet donc pas de connaître directement :
- le nombre de familles bénéficiaires ;
- le montant moyen reçu par ménage ;
- la fréquence des transferts ;
- la répartition entre régions ;
- la répartition entre catégories sociales.
Il faut éviter de transformer un indicateur national en description automatique de la situation individuelle des ménages.
« Transferts personnels » est une notion statistique précise
L’indicateur de la Banque mondiale est généralement désigné en anglais sous le terme personal remittances received.
Cette notion est plus large que la seule image d’un migrant envoyant chaque mois de l’argent à sa famille.
Elle comprend notamment les transferts personnels entre ménages résidents et non-résidents, ainsi que certaines rémunérations de travailleurs exerçant leur activité dans une économie dont ils ne sont pas résidents.
Dans une présentation destinée au grand public, il est donc pratique de parler de « transferts de la diaspora », mais il faut savoir que l’indicateur statistique utilisé est légèrement plus large.
Des flux qui peuvent être réguliers ou exceptionnels
Tous les transferts ne suivent pas le même rythme.
Certains sont effectués chaque mois pour contribuer aux dépenses courantes.
D’autres sont envoyés seulement lorsqu’une dépense particulière apparaît :
- maladie ;
- rentrée scolaire ;
- travaux de construction ;
- achat de terrain ;
- cérémonie familiale ;
- création d’une activité ;
- situation d’urgence.
Le montant d’un transfert isolé peut donc être très différent du montant d’une aide familiale régulière.
Plusieurs circuits possibles
L’argent envoyé depuis l’étranger peut arriver au Bénin par différents circuits autorisés.
Selon le pays d’origine et le service utilisé, le bénéficiaire peut recevoir les fonds :
- sur un compte bancaire ;
- par l’intermédiaire d’une société de transfert d’argent ;
- sur un portefeuille mobile lorsque le service le permet ;
- par l’intermédiaire d’un prestataire de paiement autorisé ;
- par d’autres circuits financiers réglementés.
Le canal disponible dépend du pays d’envoi, des partenaires présents au Bénin et du service choisi par l’expéditeur.
Le transfert bancaire
Un transfert bancaire peut être adapté lorsque l’expéditeur et le bénéficiaire disposent de comptes bancaires.
Il présente notamment l’avantage de laisser une trace bancaire claire et de permettre à l’argent de rester directement sur un compte.
Il peut être particulièrement adapté aux sommes importantes, aux opérations professionnelles ou aux paiements qui doivent être documentés.
En revanche, le coût, les délais et les éventuels intermédiaires bancaires doivent être vérifiés avant l’envoi.
Les sociétés de transfert d’argent
Les sociétés spécialisées dans le transfert international d’argent permettent généralement à l’expéditeur d’envoyer une somme que le bénéficiaire peut retirer auprès d’un point de service partenaire.
Ce modèle est utilisé depuis longtemps pour les envois familiaux.
Il peut être pratique pour une personne ne disposant pas nécessairement d’un compte bancaire.
Le bénéficiaire doit généralement pouvoir être identifié conformément aux procédures du service.
Le portefeuille mobile
Certains services internationaux permettent également, selon les pays et les partenariats disponibles, de créditer directement un portefeuille de mobile money.
Cette solution peut être particulièrement pratique lorsque le bénéficiaire utilise déjà quotidiennement son portefeuille mobile.
L’argent peut alors éventuellement être utilisé directement pour effectuer des paiements ou des transferts, sans être retiré immédiatement en espèces.
Recevoir directement sur mobile peut éviter un déplacement
Lorsqu’un transfert arrive directement sur un portefeuille électronique, le bénéficiaire n’a pas nécessairement besoin de se rendre immédiatement dans une agence ou un point de transfert.
Cela peut réduire :
- le coût du déplacement ;
- le temps d’attente ;
- le transport d’une somme importante en espèces.
Mais si le bénéficiaire souhaite ensuite retirer l’intégralité de la somme, les conditions et les frais de retrait doivent également être pris en compte.
Ne pas regarder uniquement les frais annoncés au départ
Le prix réel d’un transfert international ne se résume pas toujours à la commission affichée au moment de l’envoi.
Le coût total peut comprendre :
- les frais payés par l’expéditeur ;
- une éventuelle marge liée au taux de change ;
- des frais liés au mode de réception ;
- des frais éventuels de retrait en espèces ;
- d’autres frais liés au service choisi.
Pour comparer deux solutions, la bonne question est donc :
« Combien le bénéficiaire recevra-t-il réellement et utilisera-t-il effectivement ? »
Le taux de change peut modifier fortement le coût
Lorsqu’une personne envoie des euros, des dollars ou une autre monnaie vers un bénéficiaire recevant des francs CFA, une conversion peut intervenir.
Le taux utilisé devient alors un élément essentiel du coût.
Deux services affichant la même commission peuvent aboutir à des montants reçus différents lorsque leurs conditions de change diffèrent.
Il est donc préférable de comparer le montant final reçu plutôt que le seul montant des frais affichés.
La vitesse de transfert
Le délai peut être déterminant lorsqu’il s’agit d’une urgence familiale.
Certains transferts peuvent être disponibles très rapidement, tandis que d’autres nécessitent davantage de temps.
Le délai peut dépendre :
- du canal utilisé ;
- du pays d’envoi ;
- du jour et de l’heure ;
- des contrôles réglementaires ;
- des établissements intermédiaires ;
- de la manière dont le bénéficiaire reçoit l’argent.
Un service très bon marché mais lent peut être parfaitement adapté à une dépense prévue plusieurs semaines à l’avance, mais moins adapté à une urgence médicale.
La disponibilité du retrait
La rapidité électronique n’est pas le seul critère.
Un transfert peut être disponible dans le système, mais le bénéficiaire doit encore pouvoir récupérer ou utiliser l’argent.
Il faut donc tenir compte :
- de la proximité du point de retrait ;
- des horaires d’ouverture ;
- de la disponibilité des espèces ;
- des documents nécessaires ;
- des plafonds éventuels.
Un service présent dans une grande ville n’est pas nécessairement pratique partout
Le réseau de distribution peut être très différent d’un service à l’autre.
Un bénéficiaire vivant près de Cotonou peut disposer de nombreuses possibilités de retrait, tandis qu’une personne vivant dans une zone plus éloignée peut avoir moins de choix.
Le coût du trajet jusqu’au point de retrait doit donc parfois être ajouté au coût financier du transfert.
L’identité du bénéficiaire doit être exacte
Lorsqu’un transfert international est destiné à une personne déterminée, les informations saisies doivent correspondre aux exigences du service utilisé.
Une erreur dans le nom, le numéro de téléphone, le numéro de compte ou une autre référence peut retarder la réception.
Pour un transfert important, il est prudent de vérifier les informations avant validation.
Conserver la référence du transfert
L’expéditeur doit conserver la référence de l’opération.
Le bénéficiaire peut également avoir besoin de cette référence pour identifier ou réclamer les fonds.
En cas de difficulté, il est beaucoup plus simple de dire :
« Voici la référence, la date, le montant et le nom de l’expéditeur »
que de tenter de retrouver une opération à partir d’informations imprécises.
Vérifier le montant réellement reçu
Lorsqu’un transfert arrive, le bénéficiaire doit vérifier :
- le montant effectivement reçu ;
- la devise ou la conversion appliquée ;
- les éventuels frais déduits ;
- la référence de l’opération.
Cette vérification permet de comparer objectivement les différents services.
Les petits transferts fréquents peuvent coûter davantage
Lorsqu’une famille reçoit plusieurs petits transferts dans le mois, les frais peuvent se répéter.
Selon la structure tarifaire, plusieurs petits envois peuvent être plus coûteux qu’un transfert regroupé.
Mais le regroupement n’est pas toujours possible, notamment lorsque les besoins sont urgents ou réguliers.
Il faut donc trouver un équilibre entre fréquence, coût et besoin réel de la famille.
Le bénéficiaire n’est pas obligé de tout retirer immédiatement
Lorsqu’un transfert arrive sur un compte bancaire ou un portefeuille mobile, il peut être inutile de transformer immédiatement la totalité de la somme en espèces.
Une partie peut éventuellement être utilisée directement pour effectuer certains paiements.
Cela peut réduire :
- les frais de retrait ;
- la recherche d’un agent disposant de liquidités ;
- le risque de transporter beaucoup de cash.
Les transferts peuvent financer une dépense précise
Certaines familles utilisent les transferts reçus pour une dépense déterminée.
L’expéditeur peut par exemple envoyer de l’argent pour payer :
- une hospitalisation ;
- des médicaments ;
- des frais scolaires ;
- un loyer ;
- des travaux ;
- l’achat de matériel.
Lorsque cela est possible, un paiement direct au fournisseur peut parfois éviter une étape supplémentaire de retrait.
Transferts et investissement familial
Une partie des sommes reçues peut également être consacrée à des projets de plus long terme.
Il peut s’agir :
- de construire ou rénover une maison ;
- d’acheter un terrain ;
- d’ouvrir une boutique ;
- d’acquérir du matériel professionnel ;
- de financer une activité agricole ;
- de constituer un capital de départ.
Dans ce cas, la qualité des preuves de paiement devient particulièrement importante.
Pour une grosse somme, renforcer la traçabilité
Un petit transfert familial et un transfert destiné à financer une maison ne présentent pas le même niveau de risque.
Pour les sommes importantes, il est prudent de privilégier des circuits permettant de conserver :
- l’identité de l’expéditeur ;
- l’identité du bénéficiaire ;
- le montant ;
- la date ;
- la référence ;
- le motif de la transaction lorsque nécessaire.
Éviter les intermédiaires informels pour les grosses sommes
Confier une somme importante à une personne qui voyage peut sembler simple, mais cette méthode offre beaucoup moins de garanties qu’un circuit financier autorisé et traçable.
En cas de perte, de vol, de contestation ou de non-remise de l’argent, la récupération peut devenir difficile.
Pour les montants importants, la traçabilité constitue donc un critère essentiel.
Attention aux faux services de transfert
Les transferts internationaux peuvent également attirer les fraudeurs.
Il faut être particulièrement prudent lorsqu’une personne propose :
- un taux de change anormalement avantageux ;
- un transfert sans aucune identification ;
- un paiement vers un compte personnel inconnu ;
- un service non vérifiable ;
- une opération urgente demandant un code secret.
Le faible coût apparent ne compense pas le risque de perdre la totalité de la somme.
Ne jamais communiquer le code secret du portefeuille
Lorsqu’un transfert arrive sur un portefeuille mobile, le bénéficiaire ne doit jamais communiquer son code PIN à une personne prétendant « libérer » ou « valider » l’argent.
La réception d’un transfert ne devrait pas obliger le bénéficiaire à révéler son code secret à un interlocuteur.
Les faux transferts de la diaspora
Une fraude fréquente consiste à annoncer qu’une somme importante a été envoyée depuis l’étranger, puis à demander au bénéficiaire de payer d’abord des « frais de déblocage ».
Avant de verser quoi que ce soit, il faut vérifier directement l’existence du transfert auprès du service officiel concerné.
Un SMS ou un message WhatsApp n’est pas une preuve suffisante lorsqu’il provient d’une source inconnue.
Comparer les services avant l’envoi
Pour choisir entre plusieurs solutions, l’expéditeur peut comparer :
- le montant envoyé ;
- les frais payés au départ ;
- le taux de change appliqué ;
- le montant réellement reçu ;
- le délai ;
- le lieu de retrait ;
- les éventuels frais au Bénin.
Le service le moins cher sur un seul critère n’est pas nécessairement le plus avantageux dans son ensemble.
Le coût total est le meilleur indicateur
On peut résumer le raisonnement ainsi :
coût total = frais d’envoi + coût éventuel du change + frais éventuels de réception + frais de retrait + coût pratique du déplacement
Cette formule n’est pas une définition réglementaire.
Elle constitue simplement une méthode pratique de comparaison.
Le service le plus rapide n’est pas toujours nécessaire
Pour une urgence médicale, la rapidité peut être prioritaire.
Pour une dépense prévue plusieurs semaines à l’avance, un service un peu plus lent mais moins coûteux peut être préférable.
Le bon choix dépend donc de la finalité du transfert.
Le transfert le moins cher peut être peu pratique pour le bénéficiaire
Un service peut être bon marché pour l’expéditeur mais imposer au bénéficiaire un long déplacement pour récupérer l’argent.
Le véritable coût familial doit donc tenir compte de la situation des deux personnes : celle qui envoie et celle qui reçoit.
Banque et mobile money peuvent être complémentaires
Il n’est pas nécessaire d’opposer systématiquement compte bancaire et portefeuille mobile.
Une personne peut recevoir une somme sur un compte bancaire puis en transférer une partie vers un portefeuille mobile, ou utiliser différents moyens selon ses dépenses.
L’évolution vers davantage d’interopérabilité financière peut renforcer ces possibilités.
Les circuits autorisés évoluent
Le marché des paiements et transferts évolue rapidement dans l’UEMOA.
De nouveaux établissements de paiement, services numériques et mécanismes d’interopérabilité peuvent apparaître.
Il est donc préférable de vérifier les services disponibles au moment de l’envoi plutôt que de considérer une liste ancienne comme définitive.
Les transferts intra-UEMOA
Les transferts provenant d’un autre pays de l’UEMOA présentent une situation particulière.
Les États de l’Union partagent notamment la même monnaie et une infrastructure financière régionale commune.
Les paiements et transferts régionaux bénéficient progressivement de systèmes plus intégrés et de mécanismes d’interopérabilité.
Cela ne signifie cependant pas que tous les transferts entre deux personnes de l’UEMOA sont automatiquement gratuits ou instantanés.
L’argent reçu n’est pas nécessairement consommé immédiatement
Les transferts peuvent aussi augmenter l’épargne des ménages.
Une famille peut choisir de conserver une partie des fonds sur un compte, un portefeuille électronique ou sous une autre forme adaptée.
Le rôle économique des transferts ne se limite donc pas aux dépenses de consommation immédiate.
Une aide extérieure peut créer une dépendance
Lorsqu’un ménage dépend fortement d’un transfert mensuel venant de l’étranger, une interruption peut provoquer une difficulté immédiate.
Une perte d’emploi de l’expéditeur, une maladie, un problème administratif ou une hausse du coût de la vie dans le pays d’accueil peut réduire les sommes envoyées.
Les transferts de la diaspora constituent donc une ressource importante, mais ils ne sont pas nécessairement aussi stables qu’un revenu garanti.
Le ratio national ne mesure pas cette dépendance familiale
Le chiffre de 1,1 % du PIB ne permet pas de savoir si une famille dépend à 5 %, 50 % ou 100 % de l’argent reçu de l’étranger.
Deux réalités doivent donc être distinguées :
- l’importance macroéconomique nationale des transferts ;
- l’importance personnelle qu’ils peuvent avoir pour un ménage déterminé.
Pour certaines familles, l’impact est considérable
Même si le ratio national reste relativement limité par rapport au PIB, un transfert peut être décisif pour une famille.
Une somme envoyée depuis l’étranger peut financer une année scolaire, une opération médicale, un projet de construction ou le démarrage d’un commerce.
L’importance humaine d’un transfert individuel ne peut donc pas être déduite du seul pourcentage national.
Cinq critères pour choisir un canal de transfert
Avant un envoi depuis l’étranger, cinq critères permettent de comparer les principales solutions :
- le coût total : combien est payé au départ et combien arrive réellement ;
- la vitesse : quand l’argent sera-t-il disponible ;
- l’accessibilité : où le bénéficiaire pourra-t-il récupérer ou utiliser les fonds ;
- la sécurité : le service est-il identifiable et traçable ;
- la preuve : existe-t-il une référence permettant de retrouver la transaction ?
Une règle simple pour les grosses sommes
Plus le montant envoyé est élevé, plus il est prudent de privilégier un canal laissant une trace claire.
Pour financer une maison, une parcelle, une entreprise ou un investissement important, la preuve de l’origine et de la destination des fonds peut devenir essentielle.
Un simple transfert d’espèces remis à un intermédiaire est beaucoup plus difficile à documenter ultérieurement.
32. Western Union, MoneyGram et autres opérateurs
```html32. Western Union, MoneyGram et le coût des transferts internationaux
Western Union et MoneyGram figurent parmi les marques les plus connues du transfert international d’argent. Elles permettent d’envoyer des fonds d’un pays à un autre à travers différents réseaux physiques et numériques.
Elles ne sont toutefois pas les seules solutions disponibles. Selon le pays d’envoi, le pays de réception et les établissements présents sur le corridor concerné, d’autres banques, établissements de paiement ou services de transfert peuvent être proposés.
Le choix ne doit donc pas être fondé uniquement sur la notoriété de la marque, mais sur le coût total, le montant réellement reçu, la vitesse et la facilité de récupération des fonds.
Un transfert international comporte plusieurs choix
Pour envoyer de l’argent, l’utilisateur doit généralement préciser :
- le pays de destination ;
- le montant à envoyer ;
- la devise utilisée ;
- le bénéficiaire ;
- le mode de paiement de l’envoi ;
- le mode de réception souhaité.
Les possibilités réellement proposées apparaissent ensuite en fonction du corridor et du service disponibles.
Le corridor est essentiel
Dans le domaine des transferts internationaux, on appelle couramment corridor la relation entre le pays d’où part l’argent et le pays où il est reçu.
Un transfert France-Bénin ne présente donc pas nécessairement les mêmes tarifs ou les mêmes possibilités qu’un transfert Canada-Bénin, Italie-Bénin ou États-Unis-Bénin.
Même avec la même société de transfert, les conditions peuvent différer.
Plusieurs moyens de payer l’envoi
Selon le pays et le service, l’expéditeur peut avoir accès à différents moyens pour financer son transfert.
Il peut notamment s’agir :
- d’une carte bancaire ;
- d’un compte bancaire ;
- d’un paiement en espèces dans un point de vente ;
- d’autres moyens électroniques proposés localement.
Tous ces moyens ne sont pas disponibles dans tous les pays ni pour toutes les transactions.
Plusieurs moyens de recevoir l’argent
La réception peut également prendre différentes formes selon le service disponible.
Le bénéficiaire peut notamment recevoir :
- des espèces dans un point de retrait ;
- un crédit sur un compte bancaire ;
- un crédit sur un portefeuille mobile lorsque cette possibilité existe ;
- d’autres formes de versement proposées sur certains corridors.
Il faut donc vérifier les possibilités réellement affichées au moment de l’envoi.
Le retrait en espèces
Le retrait en espèces reste l’un des modes traditionnels de réception d’un transfert international.
L’expéditeur effectue le transfert, puis communique au bénéficiaire les informations nécessaires pour retrouver l’opération.
Le bénéficiaire se rend ensuite dans un point de service habilité et présente les éléments demandés, notamment une pièce d’identité lorsque la procédure l’exige.
La référence du transfert est importante
Chaque transfert reçoit généralement une référence permettant de retrouver l’opération.
Chez Western Union, cette référence est notamment appelée MTCN, pour Money Transfer Control Number.
Chez les autres opérateurs, d’autres numéros ou références peuvent être utilisés.
L’expéditeur et le bénéficiaire doivent conserver ces références jusqu’à la réception définitive de l’argent.
Recevoir sur un compte bancaire
Certains transferts peuvent être versés directement sur le compte bancaire du bénéficiaire.
Cette solution évite un déplacement vers un point de retrait et permet de conserver immédiatement les fonds dans le système bancaire.
Elle peut être particulièrement adaptée lorsqu’une somme importante doit servir à effectuer ensuite un virement, un achat ou une autre opération bancaire.
Les délais peuvent toutefois être différents de ceux d’un retrait en espèces.
Recevoir sur un portefeuille mobile
Selon le corridor et les partenariats disponibles, certaines sociétés permettent également d’envoyer directement de l’argent vers un portefeuille mobile.
Cette solution peut être très pratique au Bénin, où le mobile money est largement utilisé.
Le bénéficiaire peut alors, selon les possibilités de son portefeuille :
- conserver les fonds électroniquement ;
- effectuer un paiement ;
- transférer une partie de la somme ;
- retirer des espèces auprès d’un agent.
Il faut cependant vérifier si cette méthode est effectivement proposée pour le transfert considéré.
Le prix n’est jamais un tarif universel
Une erreur fréquente consiste à chercher une réponse unique à une question telle que :
« Combien coûte Western Union pour envoyer 500 euros au Bénin ? »
Il n’existe pas nécessairement une réponse valable en permanence.
Western Union indique elle-même que les frais peuvent varier selon plusieurs paramètres, notamment la destination, le montant et les modalités du transfert. [S15]
Le mode de paiement peut modifier le prix
Pour un même montant envoyé, le coût peut être différent selon que l’expéditeur paie par carte, par compte bancaire ou par un autre moyen disponible.
Il ne suffit donc pas de connaître la somme envoyée pour connaître le prix du transfert.
Le mode de financement de l’opération doit également être pris en compte.
Le mode de réception peut également avoir un effet
Le retrait en espèces, le versement bancaire et le crédit d’un portefeuille mobile ne suivent pas nécessairement les mêmes conditions commerciales.
Un même opérateur peut ainsi proposer plusieurs prix pour une même destination selon la manière dont le bénéficiaire recevra les fonds.
Le montant envoyé compte également
Les frais ne sont pas toujours proportionnels de manière simple à la somme transférée.
Envoyer deux fois 250 euros ne produit donc pas nécessairement exactement le même coût total qu’envoyer une seule fois 500 euros.
Seul le calcul effectué par le prestataire au moment de l’opération permet de connaître le prix applicable.
Le taux de change fait partie du prix
Comparer uniquement la commission peut donner une vision incomplète.
Lorsqu’une conversion de monnaie intervient, le taux de change influence directement la somme reçue par le bénéficiaire.
Un service peut afficher des frais de transfert relativement faibles tout en appliquant un taux de change moins favorable qu’un concurrent.
À l’inverse, un service affichant une commission légèrement supérieure peut parfois aboutir à un montant final reçu plus élevé.
Western Union tire aussi des revenus du change
Western Union précise dans ses informations tarifaires qu’elle réalise également un bénéfice sur les opérations de change. [S15]
Le coût doit donc être examiné à travers deux éléments principaux :
- les frais de transfert ;
- le taux de change appliqué.
La meilleure comparaison : combien arrive réellement ?
Pour comparer deux services, la question la plus utile n’est pas seulement :
« Combien vais-je payer de frais ? »
mais plutôt :
« Pour la même somme débitée chez moi, combien le bénéficiaire recevra-t-il réellement ? »
Cette comparaison intègre beaucoup mieux l’effet des frais et du taux de change.
Exemple purement illustratif
Imaginons deux services permettant d’envoyer la même somme.
Le premier annonce une petite commission, mais applique un taux de change moins favorable.
Le second facture quelques euros de plus, mais applique un meilleur taux.
Il est alors possible que le bénéficiaire reçoive davantage avec le second service.
Il faut donc comparer le résultat final, pas seulement la ligne intitulée « frais ».
Les tarifs affichés peuvent changer
Les sociétés de transfert peuvent modifier leurs frais, leurs promotions et leurs taux de change.
Les conditions affichées aujourd’hui ne sont donc pas nécessairement celles qui seront proposées plusieurs mois plus tard.
C’est pourquoi une page d’information destinée à rester en ligne ne devrait pas présenter un ancien tarif comme une règle permanente.
Attention aux anciens articles sur Internet
Une recherche sur Internet peut faire apparaître des tableaux très précis :
« 500 euros = X euros de frais »
Mais sans date, pays d’envoi, moyen de paiement et mode de réception, cette information peut être trompeuse.
Le tarif pouvait être exact au moment où l’article a été écrit et ne plus l’être aujourd’hui.
Les promotions compliquent encore la comparaison
Certains prestataires peuvent proposer :
- un premier transfert sans certains frais ;
- une réduction temporaire ;
- un tarif promotionnel dans l’application ;
- une offre réservée à certains modes de paiement.
Une promotion ne doit pas être présentée comme le tarif normal permanent du service.
Le prix doit être vérifié juste avant la confirmation
La méthode la plus fiable consiste à saisir réellement :
- le pays de destination ;
- le montant ;
- le mode de paiement ;
- le mode de réception.
Le prestataire affiche alors le coût correspondant aux paramètres choisis.
Western Union indique que les frais et le taux de change peuvent être consultés avant la validation du transfert. [S15]
Le montant reçu doit être vérifié avant d’envoyer
L’écran de confirmation permet généralement de connaître le montant prévu pour le bénéficiaire.
L’expéditeur doit vérifier :
- le montant qu’il envoie ;
- les frais ;
- le taux de change ;
- le montant annoncé à la réception ;
- le mode de réception sélectionné.
Une erreur doit être corrigée avant de confirmer.
La rapidité possède aussi une valeur
Le service le moins cher n’est pas nécessairement le meilleur dans toutes les situations.
Pour une urgence médicale, une aide familiale immédiate ou une dépense imprévue, la vitesse peut être prioritaire.
Pour une dépense planifiée, l’expéditeur peut au contraire accepter un délai supérieur afin de réduire le coût.
« En quelques minutes » ne signifie pas toujours immédiatement
Certains transferts destinés au retrait en espèces peuvent être disponibles très rapidement.
Mais les délais peuvent être affectés par plusieurs facteurs :
- les horaires du point de service ;
- la destination ;
- le montant ;
- les contrôles d’identité ;
- les obligations réglementaires ;
- les systèmes bancaires ou techniques utilisés.
Il faut donc éviter de garantir un délai fixe pour toutes les transactions.
Un virement vers un compte peut prendre davantage de temps
Lorsqu’un transfert doit être crédité sur un compte bancaire, le délai peut dépendre de la banque destinataire et du système utilisé.
Il peut donc différer du délai d’un retrait en espèces.
L’estimation donnée au moment de l’envoi est plus pertinente qu’une règle générale.
Le bénéficiaire doit pouvoir réellement récupérer les fonds
Une offre attractive pour l’expéditeur peut être peu pratique pour le bénéficiaire.
Il faut également vérifier :
- où se situe le point de retrait ;
- s’il est ouvert au moment nécessaire ;
- si le bénéficiaire dispose des documents requis ;
- si la somme pourra effectivement être remise.
Le coût du déplacement peut lui aussi faire partie du coût réel du transfert.
Une réception sur compte ou portefeuille peut éviter le retrait
Lorsque les fonds arrivent directement sur un compte bancaire ou un portefeuille mobile, le bénéficiaire n’est pas nécessairement obligé de les transformer immédiatement en espèces.
Il peut éventuellement utiliser directement le solde pour certains paiements.
Cela peut éviter :
- un déplacement ;
- un retrait supplémentaire ;
- certains frais ;
- le transport d’une forte somme en liquide.
Western Union et MoneyGram ne proposent pas nécessairement les mêmes options
Deux grandes marques peuvent desservir le même corridor tout en proposant des modalités différentes.
L’une peut offrir un mode de réception indisponible chez l’autre, ou afficher un délai différent.
Leurs réseaux physiques et leurs partenaires locaux peuvent également différer.
Il faut donc comparer les offres effectivement proposées pour la transaction concernée.
MoneyGram applique également des tarifs variables
MoneyGram indique lui aussi que ses frais varient selon plusieurs paramètres, notamment le pays, le montant, le mode de paiement et la méthode de réception.
Le principe de prudence utilisé pour Western Union vaut donc également pour les autres sociétés de transfert.
Le Bénin offre plusieurs formes de réception selon le service
Les services disponibles aujourd’hui peuvent notamment permettre, selon le prestataire et le corridor, un retrait en espèces, une réception bancaire ou une réception numérique.
Mais cette disponibilité doit toujours être vérifiée lors de la préparation du transfert.
Une possibilité affichée pour un envoi depuis la France n’est pas nécessairement proposée de la même manière depuis tous les autres pays.
Attention à l’identité du bénéficiaire
Pour un retrait en espèces, le nom indiqué par l’expéditeur doit correspondre aussi précisément que possible à l’identité officielle du bénéficiaire.
Une erreur dans le nom peut compliquer ou retarder la récupération des fonds.
Avant de confirmer, l’expéditeur doit donc vérifier attentivement les informations saisies.
Pour un compte bancaire, vérifier les coordonnées
Lorsque les fonds sont envoyés directement vers un compte, une erreur de numéro peut avoir des conséquences sérieuses.
Il faut donc vérifier :
- le nom du bénéficiaire ;
- la banque ;
- le numéro de compte ou les coordonnées demandées ;
- le pays de destination.
Il ne faut pas saisir ces informations précipitamment.
Pour un portefeuille mobile, vérifier le numéro
La même prudence est nécessaire lorsque le transfert doit arriver sur un portefeuille mobile.
Une erreur de numéro peut envoyer les fonds vers un mauvais compte.
Pour un montant important, une double vérification est préférable avant confirmation.
Conserver le reçu de l’envoi
Une fois le transfert réalisé, l’expéditeur doit conserver :
- le reçu ;
- la référence de transaction ;
- le montant ;
- la date ;
- le nom du bénéficiaire.
Ces informations permettent de suivre la transaction ou de présenter une réclamation en cas de problème.
Ne pas publier inutilement la référence
Les références de transfert ne doivent pas être diffusées publiquement sur les réseaux sociaux ou transmises à des personnes étrangères à l’opération.
Elles font partie des informations associées à la transaction.
Attention aux faux agents
La notoriété de Western Union ou MoneyGram peut être utilisée par des fraudeurs.
Une personne peut prétendre qu’un transfert est bloqué et réclamer un paiement supplémentaire pour le « libérer ».
En cas de doute, il faut vérifier directement auprès du service officiel à partir de ses propres coordonnées.
Attention aux faux messages de réception
Un SMS ou un message WhatsApp annonçant l’arrivée d’une grosse somme n’est pas suffisant pour prouver l’existence du transfert.
Le bénéficiaire doit vérifier la transaction par le canal officiel du prestataire.
Une demande préalable de paiement provenant d’un inconnu doit susciter une vigilance particulière.
Un transfert ne doit pas servir à envoyer de l’argent à un inconnu sans vérification
Les systèmes de transfert international sont conçus pour déplacer rapidement des fonds.
Cette rapidité peut devenir un risque lorsque l’argent est envoyé à une personne inconnue dans le cadre d’une fraude.
Il faut être particulièrement prudent face à :
- une prétendue loterie ;
- un faux héritage ;
- une demande urgente d’un inconnu ;
- une romance en ligne accompagnée de demandes d’argent ;
- un faux vendeur exigeant un transfert rapide.
Comparer avant chaque envoi important
Pour un transfert occasionnel de faible montant, la différence entre deux services peut sembler limitée.
Pour un transfert important ou répété chaque mois, une petite différence de frais ou de taux de change peut finir par représenter une somme importante.
Il devient alors utile de comparer plusieurs prestataires.
Les cinq chiffres à regarder
Avant de confirmer un transfert, cinq informations sont particulièrement utiles :
- la somme envoyée ;
- les frais facturés ;
- le taux de change appliqué ;
- la somme réellement reçue ;
- le délai estimé.
Ces cinq éléments permettent une comparaison beaucoup plus sérieuse qu’un simple slogan publicitaire.
Comparer à service égal
Deux offres ne peuvent être comparées correctement que si elles proposent des prestations similaires.
Il serait trompeur de comparer directement :
- un virement bancaire prenant plusieurs jours ;
- et un retrait en espèces disponible très rapidement ;
sans tenir compte de cette différence de service.
Le coût total pour la famille
Pour mesurer le véritable coût, il peut être utile de considérer :
frais d’envoi + effet du taux de change + éventuels frais de réception + éventuels frais de retrait + coût du déplacement du bénéficiaire
Cette formule n’est pas une définition réglementaire.
Elle constitue simplement une méthode pratique pour comparer deux solutions.
Un exemple : envoyer 500 euros
Dire :
« Envoyer 500 euros au Bénin coûte toujours 10 euros »
serait méthodologiquement incorrect.
Pour un transfert de 500 euros, il faudrait au minimum connaître :
- le pays d’envoi ;
- la société utilisée ;
- le moyen de paiement ;
- le mode de réception ;
- la date de l’opération ;
- le taux de change proposé.
Sans ces éléments, le chiffre isolé n’a guère de valeur.
Le tarif affiché au moment de l’envoi est la référence pratique
Pour l’utilisateur, le chiffre le plus utile est donc celui qui apparaît sur l’écran récapitulatif immédiatement avant la confirmation.
Ce récapitulatif tient compte des caractéristiques réelles de la transaction préparée.
Il doit être vérifié avant de cliquer sur la validation définitive.
Conserver également le montant annoncé au bénéficiaire
Pour une opération importante, il peut être utile de conserver non seulement le montant débité, mais également le montant annoncé comme devant être reçu.
Si une différence apparaît ensuite, cette information facilite la compréhension de la transaction.
Une marque connue n’exclut pas la comparaison
Western Union et MoneyGram disposent de réseaux internationaux importants, mais leur notoriété ne dispense pas de comparer les conditions.
Selon le corridor, un autre prestataire autorisé peut éventuellement proposer une solution différente.
Le choix doit donc être fait à partir de données concrètes au moment de l’envoi.
Une règle simple
Avant un transfert international, il faut éviter la question :
« Quel opérateur est toujours le moins cher ? »
La question plus rigoureuse est :
« Pour ce montant, depuis ce pays, aujourd’hui, avec ce moyen de paiement et ce mode de réception, combien vais-je payer et combien le bénéficiaire recevra-t-il ? »
C’est seulement à partir de ces informations qu’une comparaison sérieuse est possible.
33. Le vrai prix d’un transfert international
```html33. Le coût total d’un transfert : frais et taux de change
Pour comparer correctement deux services de transfert international, il ne suffit pas de regarder la ligne intitulée « frais ». Le coût réel d’un envoi peut comprendre plusieurs éléments, dont les deux principaux sont les frais explicitement facturés et, lorsqu’une conversion de devises intervient, la marge appliquée au taux de change.
La Banque mondiale utilise précisément cette approche dans sa base Remittance Prices Worldwide, consacrée à la comparaison du coût des envois de fonds internationaux. [S16]
Le coût affiché n’est pas toujours le coût complet
Un service peut annoncer des frais relativement faibles, voire mettre en avant une opération sans commission apparente, sans que cela signifie nécessairement que le transfert est sans coût.
Lorsqu’une conversion monétaire est nécessaire, une partie du coût peut être intégrée dans le taux de change proposé au client.
Pour comprendre ce mécanisme, il faut distinguer deux éléments :
- les frais explicites, directement indiqués comme commission ou frais de transfert ;
- la marge de change, qui correspond à l’écart entre le taux de référence et le taux effectivement appliqué au transfert.
La méthode de la Banque mondiale
Dans Remittance Prices Worldwide, la Banque mondiale mesure le coût total d’un transfert en intégrant à la fois les frais payés par l’expéditeur et la marge liée au taux de change. [S16]
Cette méthode permet d’éviter une comparaison trompeuse fondée uniquement sur la commission affichée.
Deux prestataires peuvent en effet annoncer exactement les mêmes frais tout en versant des montants différents au bénéficiaire en raison des conditions de conversion monétaire.
6,36 % en moyenne mondiale en 2025
Dans sa mise à jour de septembre 2025, la Banque mondiale indiquait que le coût moyen mondial de l’envoi de 200 dollars atteignait 6,36 % de la somme envoyée. [S16]
Ce chiffre constitue un indicateur mondial. Il ne signifie évidemment pas que tous les transferts internationaux coûtent exactement 6,36 %.
Certains corridors sont nettement moins coûteux, tandis que d’autres restent beaucoup plus chers.
Le chiffre de 6,36 % concerne un transfert type
Il faut également préciser que la moyenne mondiale publiée est calculée pour un envoi type de 200 dollars.
Elle ne constitue donc pas un pourcentage universel applicable automatiquement à tous les montants.
Un transfert de faible montant peut supporter proportionnellement des frais plus élevés, notamment lorsqu’une partie des frais est fixe.
À l’inverse, un transfert plus important peut présenter une structure tarifaire différente.
Une moyenne mondiale ne décrit pas le corridor vers le Bénin
Le chiffre de 6,36 % ne doit pas être présenté comme le coût moyen spécifique des transferts vers le Bénin.
Il représente une moyenne calculée sur de nombreux corridors internationaux suivis par la Banque mondiale.
Pour connaître le coût réel d’un transfert vers le Bénin, il faut examiner le corridor précis : pays de départ, prestataire, montant, moyen de paiement et mode de réception.
Le corridor compte autant que le prestataire
Le même opérateur peut afficher des conditions différentes selon le pays depuis lequel l’argent est envoyé.
Un transfert France-Bénin n’est donc pas nécessairement facturé comme un transfert Canada-Bénin ou États-Unis-Bénin.
Les moyens de paiement disponibles, les devises utilisées et les partenaires locaux peuvent différer.
Qu’est-ce qu’une marge de change ?
Lorsqu’un transfert nécessite la conversion d’une monnaie en une autre, le prestataire doit appliquer un taux de change.
Le taux proposé au client peut être différent d’un taux de référence utilisé sur les marchés ou par les institutions financières.
Cet écart constitue une partie du coût économique du transfert.
La Banque mondiale l’intègre précisément dans son calcul du coût total.
Un transfert annoncé « sans frais » peut donc rester coûteux
L’expression « zéro frais » doit être interprétée avec prudence lorsque plusieurs devises sont impliquées.
Elle peut simplement signifier qu’aucune commission séparée n’est affichée.
Le prestataire peut néanmoins appliquer des conditions de conversion qui influencent le montant reçu.
La meilleure vérification consiste donc à regarder la somme finale annoncée au bénéficiaire.
La situation particulière de l’euro et du franc CFA
Pour le Bénin, la situation est particulière lorsque l’argent provient de la zone euro.
Le franc CFA utilisé dans l’UEMOA est lié à l’euro par une parité fixe.
La BCEAO indique officiellement :
1 euro = 655,957 F CFA.
Cette parité est en vigueur depuis l’arrimage du franc CFA à l’euro en 1999.
Pas de fluctuation fondamentale entre l’euro et le franc CFA
Lorsqu’un euro est converti en franc CFA de l’UEMOA, il n’existe donc pas la même incertitude de marché qu’entre deux monnaies dont les cours varient quotidiennement l’un par rapport à l’autre.
Cette stabilité facilite notamment la compréhension des transferts provenant de la zone euro.
Le particulier n’a pas à se demander si l’euro va soudainement s’apprécier ou se déprécier de plusieurs pour cent par rapport au franc CFA entre deux journées ordinaires.
Parité fixe ne signifie pas transfert gratuit
Cette caractéristique monétaire ne doit toutefois pas être confondue avec le prix du service de transfert.
Un prestataire peut facturer une commission, des frais de service ou d’autres coûts liés au traitement de l’opération.
La parité fixe euro-franc CFA ne signifie donc absolument pas qu’un transfert entre la France et le Bénin est gratuit.
Le montant brut théorique et le montant réellement reçu
La parité monétaire permet de connaître la relation officielle entre l’euro et le franc CFA.
Mais la somme effectivement reçue par le bénéficiaire peut encore dépendre des conditions commerciales de la transaction.
Il faut donc regarder le montant final annoncé avant la validation, et non simplement effectuer une conversion théorique.
Les autres devises présentent une situation différente
Lorsqu’un transfert provient d’un pays utilisant une autre monnaie, le taux de change prend une importance beaucoup plus grande.
C’est notamment le cas pour des envois réalisés en :
- dollars américains ;
- dollars canadiens ;
- livres sterling ;
- francs suisses ;
- autres devises étrangères.
Ces monnaies évoluent par rapport à l’euro et au franc CFA.
Le taux de change peut évoluer chaque jour
Pour ces devises, le montant obtenu en francs CFA peut varier même si l’expéditeur envoie toujours exactement la même somme dans sa monnaie.
Une variation de change peut donc augmenter ou diminuer le montant reçu, indépendamment des frais de transfert.
La BCEAO publie des cours de devises
La BCEAO publie régulièrement des cours de devises contre le franc CFA applicables à certaines opérations.
Ces cours permettent notamment de constater la différence entre l’euro, dont la parité est fixe, et les autres monnaies, dont les cours évoluent.
Le coût complet d’un transfert
Pour raisonner simplement, le coût d’un transfert international peut être représenté ainsi :
coût total = frais explicites + coût éventuel de la conversion monétaire + autres frais éventuels liés à la réception
Cette présentation simplifiée permet de comprendre pourquoi une commission affichée ne suffit pas toujours à comparer deux services.
Il faut raisonner du point de vue du bénéficiaire
Une comparaison réellement utile consiste à partir du montant disponible pour l’expéditeur puis à observer ce qui arrivera effectivement au bénéficiaire.
La question centrale devient alors :
« Pour la même somme dépensée ici, combien arrivera réellement au Bénin ? »
Cette méthode intègre naturellement les principaux coûts.
Comparer à montant débité identique
Pour comparer deux services, il est préférable de partir de la même somme totale payée par l’expéditeur.
Si le premier service et le second débitent exactement la même somme, il suffit ensuite de comparer ce que recevra le bénéficiaire.
Le service qui verse davantage est alors économiquement plus avantageux sur ce critère, à conditions comparables.
Comparer aussi la vitesse et le mode de réception
Le montant reçu n’est cependant pas le seul critère.
Un transfert légèrement moins avantageux financièrement peut présenter d’autres caractéristiques utiles :
- disponibilité immédiate ;
- retrait à proximité ;
- versement direct sur un compte ;
- réception sur portefeuille mobile ;
- meilleure disponibilité du réseau de retrait.
Le coût doit donc être analysé avec le service réellement obtenu.
Les frais fixes pénalisent davantage les petites sommes
Lorsqu’un prestataire facture une commission fixe, son poids relatif est plus important sur une petite somme.
Cela explique en partie pourquoi les envois de faible montant peuvent représenter proportionnellement une dépense importante.
Le pourcentage du coût doit donc toujours être rapproché du montant envoyé.
Les familles qui envoient souvent doivent regarder le coût annuel
Une commission modeste peut sembler négligeable sur une seule opération.
Mais pour une personne envoyant de l’argent chaque mois, douze transferts annuels peuvent produire un coût cumulé important.
Il peut donc être utile de comparer non seulement le prix d’un transfert, mais le coût d’une année d’envois réguliers.
Regrouper des transferts peut parfois réduire les frais
Lorsque les frais comportent une composante fixe, regrouper plusieurs petits envois peut parfois réduire le coût proportionnel.
Mais cette stratégie n’est pas toujours adaptée.
Une famille peut avoir besoin de recevoir régulièrement de l’argent pour l’alimentation, les soins ou les dépenses scolaires.
L’économie de frais doit donc être comparée au besoin réel du bénéficiaire.
Le mode de paiement à l’envoi peut modifier le coût
Un prestataire peut proposer plusieurs moyens de financer le même transfert.
Le tarif peut différer selon que l’expéditeur utilise un compte bancaire, une carte ou un paiement effectué dans un point physique.
Il faut donc comparer des opérations réellement équivalentes.
Le mode de réception peut également modifier le résultat
Recevoir l’argent en espèces, sur un compte bancaire ou sur un portefeuille mobile peut entraîner des conditions différentes.
Un transfert très économique jusqu’au portefeuille mobile peut par exemple devenir plus coûteux si le bénéficiaire retire immédiatement la totalité de la somme et supporte des frais supplémentaires.
Le coût ne s’arrête donc pas toujours à l’arrivée
Pour le bénéficiaire, le coût pratique peut continuer après la réception du transfert.
Il peut notamment devoir :
- se déplacer vers un point de retrait ;
- payer un éventuel retrait ;
- chercher un agent disposant de suffisamment de liquidités ;
- supporter le coût du transport.
Le meilleur indicateur est donc parfois le montant réellement utilisable après toutes les étapes.
Un transfert direct vers un compte peut éviter une conversion en cash
Lorsque le bénéficiaire doit utiliser les fonds pour une dépense bancaire, il peut être inutile de retirer l’argent en espèces puis de le redéposer.
Une réception directe sur compte peut alors réduire certaines opérations intermédiaires.
Le même raisonnement vaut pour le mobile money
Si les fonds arrivent sur un portefeuille mobile et que le bénéficiaire peut payer directement ses dépenses, le retrait immédiat n’est pas toujours nécessaire.
Le coût du transfert doit donc être étudié en fonction de l’utilisation finale de l’argent.
Les promotions doivent être isolées du tarif normal
Certains opérateurs proposent ponctuellement :
- un premier transfert à tarif réduit ;
- une suppression temporaire de certains frais ;
- un taux promotionnel ;
- une réduction liée à une application.
Ces offres peuvent être intéressantes, mais elles ne doivent pas être utilisées pour décrire le coût habituel du service sur le long terme.
La moyenne de 6,36 % reste supérieure aux objectifs internationaux
La Banque mondiale utilise Remittance Prices Worldwide pour suivre les efforts internationaux visant à réduire le coût des transferts de fonds.
L’un des objectifs internationaux est de rapprocher le coût moyen des transferts de 3 %.
Avec une moyenne mondiale de 6,36 % en 2025, le coût observé restait donc encore sensiblement supérieur à cet objectif. [S16]
Quelques pourcentages représentent beaucoup d’argent à l’échelle mondiale
Une différence de quelques points peut sembler faible sur un transfert individuel.
Mais lorsque des millions de travailleurs envoient régulièrement de l’argent à leurs familles, ces écarts représentent des sommes considérables.
La diminution des frais permet qu’une plus grande partie de l’argent envoyé arrive effectivement aux ménages bénéficiaires.
Un transfert très bon marché n’est pas automatiquement le meilleur
La recherche du prix minimum ne doit toutefois pas conduire à utiliser un service douteux.
Pour un transfert international, il faut également examiner :
- la fiabilité du prestataire ;
- la traçabilité ;
- la sécurité ;
- la possibilité de contacter le service client ;
- la facilité de récupération des fonds.
Une économie minime ne compense pas le risque de perdre l’intégralité du transfert.
Attention aux taux de change anormalement avantageux
Une offre promettant un taux très supérieur aux conditions normales doit être examinée avec prudence.
Le taux de change ne doit pas être considéré isolément : il faut vérifier le prestataire, les frais et la réalité du montant versé au bénéficiaire.
Le franc CFA facilite la comparaison depuis la zone euro
Pour une personne vivant en France ou dans un autre pays de la zone euro, la parité fixe constitue néanmoins un avantage de lisibilité.
La relation monétaire fondamentale est connue à l’avance : l’euro et le franc CFA ne fluctuent pas librement l’un contre l’autre.
Cela permet de concentrer davantage la comparaison sur le prix du service, le montant net versé et les modalités de réception.
Depuis les États-Unis ou le Royaume-Uni, la comparaison est plus complexe
Pour un expéditeur utilisant une monnaie différente de l’euro, le calcul comprend une variable supplémentaire : le cours de sa devise par rapport au franc CFA.
Le résultat peut donc varier d’un jour à l’autre, même si les frais du prestataire restent inchangés.
Dans cette situation, le montant final reçu est encore plus important que la commission affichée.
Ne pas comparer des pourcentages sans vérifier leur définition
Un site peut annoncer un coût de 2 %, un autre 4 % et un troisième 6 %.
Avant de conclure, il faut vérifier ce que ces pourcentages comprennent.
Certains chiffres peuvent représenter uniquement la commission, tandis que d’autres intègrent également le coût de la conversion monétaire.
C’est précisément l’intérêt de la méthode de la Banque mondiale : intégrer ces éléments dans un indicateur de coût total.
Les quatre chiffres à regarder avant de confirmer
Pour une transaction réelle, quatre informations sont particulièrement utiles :
- le montant total débité à l’expéditeur ;
- les frais annoncés ;
- le taux de conversion lorsque celui-ci est pertinent ;
- le montant réellement annoncé au bénéficiaire.
Ces données permettent une comparaison beaucoup plus sérieuse qu’un simple slogan « transfert à faible coût ».
La dernière page avant confirmation est essentielle
Les prestataires sérieux affichent normalement un récapitulatif de la transaction avant sa validation définitive.
Il faut prendre quelques secondes pour vérifier :
- le bénéficiaire ;
- le montant envoyé ;
- le montant reçu ;
- les frais ;
- la devise ;
- le mode de réception.
Cette vérification permet d’éviter une grande partie des mauvaises surprises.
Conserver le récapitulatif après l’envoi
Après confirmation, il est prudent de conserver le reçu et la référence du transfert.
Pour une somme importante, il peut également être utile de conserver le montant qui avait été annoncé comme devant être reçu.
Ces informations facilitent une éventuelle réclamation.
La bonne question n’est pas « combien sont les frais ? »
La question la plus complète est :
« Combien vais-je dépenser au total et combien le bénéficiaire pourra-t-il réellement utiliser ? »
Cette formulation oblige à prendre en compte l’ensemble de l’opération.
34. Euro et franc CFA
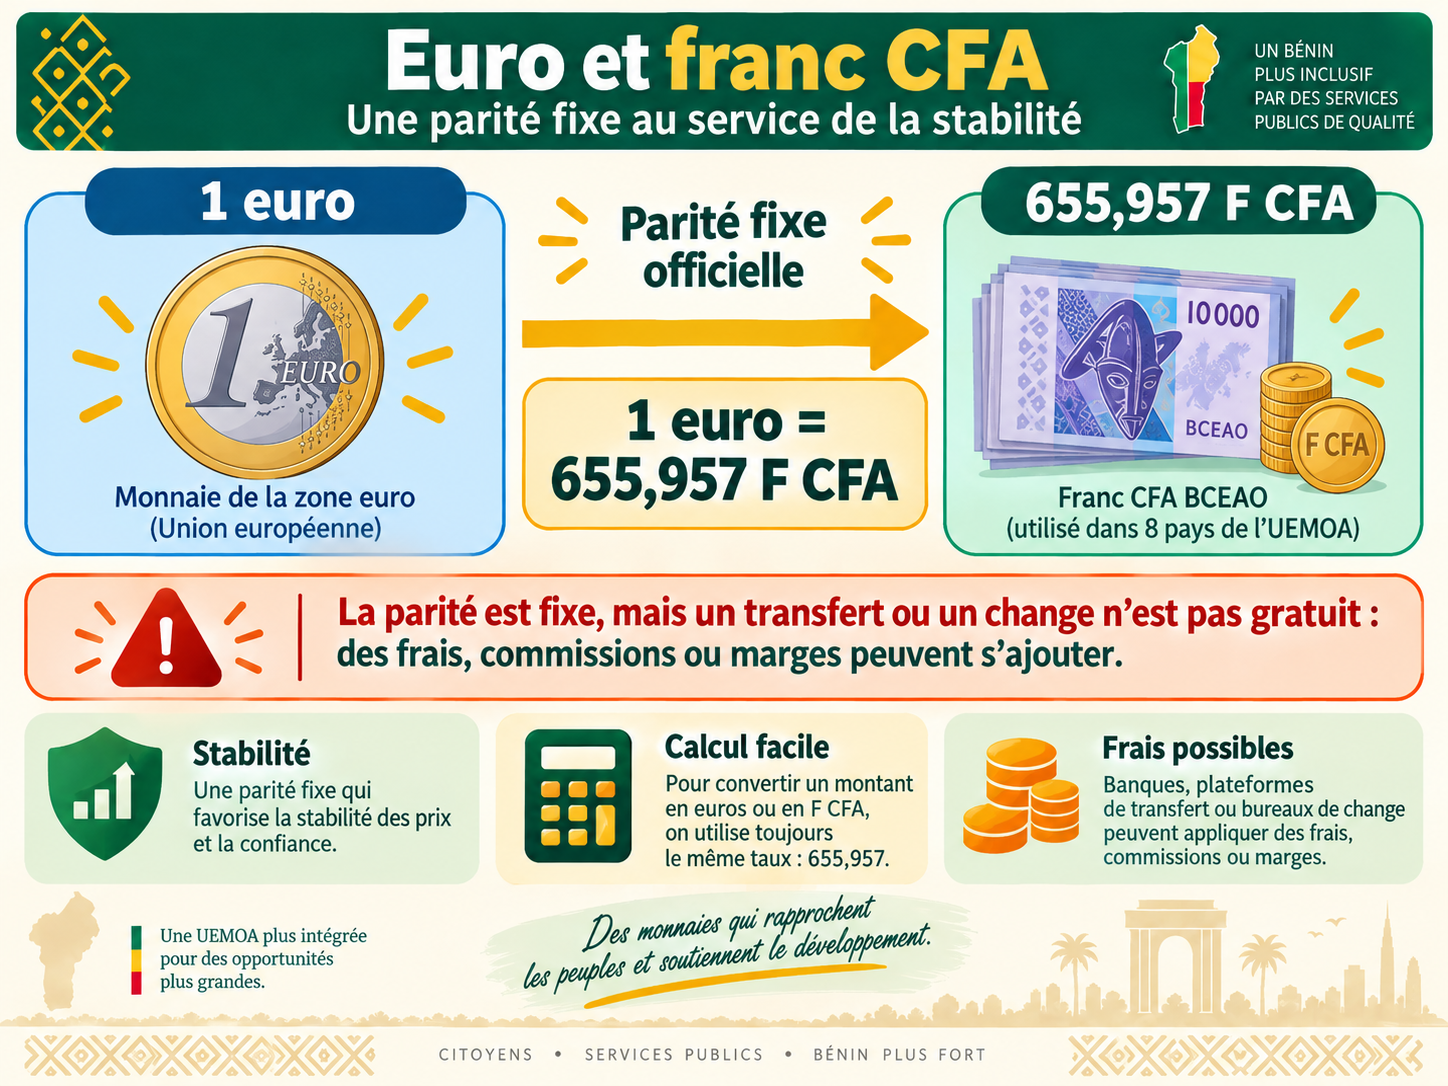
Figure originale de synthèse à partir des sources indiquées dans le texte.
Le taux officiel de 655,957 F CFA pour 1 euro rend les calculs directs. Par exemple, 100 euros correspondent théoriquement à 65 595,7 F CFA avant frais. Cette parité fixe n’implique pas qu’un bureau de change, un service de transfert ou une banque vous remettra exactement ce montant net : des commissions peuvent s’ajouter.
La distinction entre taux officiel et montant net reçu est essentielle. Un service peut annoncer « zéro frais » tout en appliquant une marge sur la conversion d’une devise autre que l’euro, ou facturer un service séparé. Il faut regarder le total final.
Retour en haut35. Dollars et autres devises
```html34. Devises étrangères, transferts importants et contrôles bancaires
Lorsque de l’argent arrive au Bénin depuis les États-Unis, le Royaume-Uni, le Canada ou un autre pays utilisant une monnaie différente de l’euro, une conversion monétaire intervient généralement avant que les fonds soient disponibles en francs CFA.
Le montant finalement obtenu dépend alors non seulement de la somme envoyée, mais également du cours de la devise, du sens de l’opération et des éventuels frais liés au transfert.
Pour ces transferts, il faut donc examiner séparément le taux de conversion et le coût du service financier.
L’euro constitue un cas particulier
Le franc CFA utilisé au Bénin appartient à l’Union Monétaire Ouest Africaine et possède une parité fixe avec l’euro.
La relation officielle est :
1 euro = 655,957 F CFA.
Cette parité fixe signifie que l’euro et le franc CFA ne fluctuent pas librement l’un par rapport à l’autre.
La situation est différente pour le dollar américain, la livre sterling, le dollar canadien ou la plupart des autres monnaies.
Les autres devises fluctuent
Le cours du dollar américain, de la livre britannique ou du dollar canadien par rapport au franc CFA peut évoluer quotidiennement.
Une personne qui envoie exactement la même somme à deux dates différentes peut donc obtenir un nombre différent de francs CFA pour le bénéficiaire.
Cette différence peut apparaître même si les frais de transfert n’ont pas changé.
La BCEAO publie les cours des principales devises
La Banque Centrale des États de l’Afrique de l’Ouest publie régulièrement les cours des principales monnaies étrangères contre le franc CFA.
Elle distingue notamment :
- les cours de référence ;
- les cours applicables aux transferts ;
- les cours applicables au change manuel.
Ces différentes catégories ne doivent pas être confondues.
Cours de référence et cours de transfert
Le cours de référence donne une indication de la valeur d’une devise par rapport au franc CFA.
La BCEAO publie également des cours d’achat et de vente destinés aux opérations de transfert.
Pour connaître le résultat d’une opération concrète, il faut donc regarder le cours correspondant réellement au type de transaction envisagé.
Achat et vente ne sont pas toujours identiques
Pour une devise à cours variable, le cours d’achat et le cours de vente peuvent être différents.
Cette différence reflète notamment la distinction entre la devise achetée par l’intermédiaire financier et celle qu’il vend.
Il ne suffit donc pas de trouver sur Internet un seul chiffre présenté comme « le cours du dollar » pour connaître exactement le résultat d’un transfert.
Le taux publié aujourd’hui ne vaut pas nécessairement demain
Contrairement à l’euro, les autres grandes devises peuvent varier d’un jour à l’autre.
Un ancien tableau de change doit donc être daté.
Une page indiquant simplement « 1 dollar = X F CFA » sans préciser la date devient rapidement trompeuse.
Le prestataire et le service utilisé restent importants
Le cours de la devise ne constitue qu’une partie de l’opération financière.
Le montant réellement disponible pour le bénéficiaire peut également être influencé par :
- les frais de transfert ;
- le mode de paiement utilisé par l’expéditeur ;
- le mode de réception ;
- les éventuels frais de retrait ;
- les conditions propres au service choisi.
Il faut donc toujours regarder le montant final annoncé au bénéficiaire.
Un exemple simple
Une personne située aux États-Unis souhaite envoyer 1 000 dollars au Bénin.
Il ne suffit pas de multiplier les 1 000 dollars par un ancien cours trouvé sur Internet.
Il faut connaître :
- le cours applicable au moment du transfert ;
- les frais du prestataire ;
- le mode de réception choisi ;
- le montant finalement annoncé en francs CFA.
C’est ce dernier montant qui permet réellement de comparer plusieurs solutions.
Le même raisonnement vaut pour la livre sterling
Une personne vivant au Royaume-Uni peut constater que la valeur de 500 livres sterling en francs CFA varie au fil du temps.
Une variation du cours peut parfois représenter davantage que quelques euros de différence de commission.
Pour les transferts importants, le taux de change devient donc un élément essentiel de la comparaison.
Le dollar canadien suit également un cours variable
Le dollar canadien n’est pas lié au franc CFA par une parité fixe.
Son cours doit donc également être vérifié à la date de l’opération.
Une estimation réalisée plusieurs semaines auparavant peut ne plus correspondre au montant effectivement reçu.
Ne pas confondre cours de change et commission
Deux éléments doivent toujours être distingués :
le prix de la monnaie étrangère
et :
le prix du service de transfert.
Le premier correspond à la conversion monétaire.
Le second correspond aux frais demandés pour exécuter l’opération.
Les deux peuvent influencer le montant réellement reçu.
Comparer le montant net obtenu
Pour un transfert depuis une devise à cours variable, la comparaison la plus simple consiste à se demander :
« Pour la même somme payée dans le pays d’origine, combien de francs CFA le bénéficiaire recevra-t-il réellement ? »
Cette méthode prend en compte à la fois le change et les principales commissions.
Les transferts importants font l’objet de davantage de vérifications
Lorsqu’un transfert porte sur une somme importante, la banque ou l’établissement financier peut demander davantage d’informations et de justificatifs.
Cette démarche n’est pas, à elle seule, le signe qu’un problème ou une infraction est soupçonné.
Les institutions financières sont soumises à des obligations de connaissance de leur clientèle, de surveillance des opérations et de lutte contre le blanchiment de capitaux et le financement d’activités illicites.
Pourquoi la banque pose-t-elle des questions ?
Une banque doit connaître suffisamment son client et comprendre la nature des opérations réalisées sur le compte.
Une transaction inhabituelle par son montant, sa fréquence, sa provenance ou sa destination peut donc conduire à une demande d’explication.
Il ne faut pas interpréter automatiquement cette demande comme une accusation.
L’origine des fonds
Pour une opération importante, la banque peut chercher à comprendre d’où provient l’argent.
Selon la situation, les fonds peuvent provenir :
- d’un salaire ;
- d’une pension ;
- d’une épargne accumulée ;
- d’une vente immobilière ;
- d’une succession ;
- d’une donation ;
- d’une activité professionnelle ;
- d’un investissement ;
- d’un prêt ;
- d’un autre revenu licite identifiable.
Plus le montant est important, plus il peut devenir utile de disposer de documents permettant d’expliquer cette origine.
Quels documents peuvent être demandés ?
Les pièces nécessaires dépendent de la nature de l’opération.
Selon les circonstances, une banque peut notamment demander :
- un contrat de vente ;
- un bulletin de salaire ;
- une attestation de pension ;
- un relevé bancaire ;
- un acte relatif à une succession ;
- une facture ;
- un contrat commercial ;
- un justificatif fiscal ;
- un document expliquant la nature du transfert.
Cette liste n’est pas automatique. Le document pertinent dépend de la situation réelle.
La destination des fonds peut également être examinée
Pour un transfert sortant, l’établissement financier peut également vouloir connaître la raison pour laquelle l’argent est envoyé.
Il peut par exemple s’agir :
- d’un achat ;
- d’un investissement ;
- d’un règlement de facture ;
- d’une aide familiale ;
- d’un paiement de frais d’études ;
- d’un remboursement ;
- d’une autre opération justifiable.
La réglementation des relations financières extérieures prévoit précisément des procédures pour les règlements avec les pays extérieurs à l’UEMOA.
Les relations financières extérieures sont réglementées
Le Bénin appartenant à l’UEMOA, certaines opérations réalisées avec l’étranger relèvent d’une réglementation régionale commune.
Le règlement relatif aux relations financières extérieures encadre notamment les opérations entre les résidents de l’Union et les non-résidents.
Les banques et autres intermédiaires agréés participent à l’application de cette réglementation.
Une banque ne peut pas toujours exécuter un gros transfert sans dossier
Pour certaines catégories d’opérations, l’intermédiaire financier doit disposer des documents nécessaires avant d’exécuter le transfert.
La nature des pièces varie selon qu’il s’agit, par exemple, d’une importation, d’un investissement, d’un revenu, d’un paiement commercial ou d’une autre opération extérieure.
Il ne faut donc pas supposer qu’un transfert très important fonctionne exactement comme l’envoi de quelques milliers de francs à un proche.
La banque peut demander le motif de l’opération
Une question telle que :
« Quel est l’objet de ce transfert ? »
fait partie des vérifications normales pouvant accompagner certaines transactions.
Pour le client, une réponse précise et des documents cohérents facilitent généralement le traitement du dossier.
Conformité ne signifie pas suspicion
Le mot conformité désigne l’ensemble des procédures utilisées par les institutions financières pour respecter leurs obligations légales et réglementaires.
Une banque peut ainsi vérifier l’identité du client, la nature d’une opération et certains justificatifs sans considérer pour autant que ce client a commis une infraction.
Le contrôle constitue une obligation normale du fonctionnement bancaire moderne.
La lutte contre le blanchiment
Le blanchiment consiste, de manière générale, à dissimuler ou transformer l’origine illicite de fonds afin de leur donner une apparence légitime.
Les institutions financières jouent donc un rôle important dans la détection des opérations inhabituelles ou incohérentes.
Elles doivent disposer de dispositifs de vigilance et de contrôle adaptés.
La connaissance du client
Les obligations souvent regroupées sous l’expression « connaissance du client » consistent notamment à identifier correctement la personne qui utilise les services financiers.
Elles permettent également à l’établissement de mieux comprendre la nature de la relation et des opérations réalisées.
L’identité doit pouvoir être vérifiée
Une institution financière peut ainsi demander des documents d’identité et certaines informations permettant de vérifier qui est réellement son client.
Pour une entreprise, la banque peut également devoir identifier les personnes qui la contrôlent ou en sont les bénéficiaires effectifs, selon les règles applicables.
Une opération inhabituelle peut déclencher une vérification supplémentaire
Une personne recevant habituellement de petites sommes peut par exemple recevoir soudainement un transfert beaucoup plus important.
La banque peut alors demander :
- d’où vient l’argent ;
- pourquoi il est transféré ;
- quel lien existe entre les parties ;
- quels documents justifient l’opération.
Cette vérification supplémentaire peut être parfaitement normale.
Le montant n’est pas le seul critère
Une opération peut attirer l’attention de l’établissement pour d’autres raisons que son montant.
Il peut notamment s’agir :
- d’une fréquence inhabituelle ;
- d’une succession d’opérations similaires ;
- d’une destination inhabituelle ;
- d’une opération sans rapport apparent avec l’activité du client ;
- d’informations incohérentes ou incomplètes.
Il ne faut donc pas chercher un unique montant en dessous duquel aucune question ne serait jamais posée.
Fractionner artificiellement un transfert n’est pas une bonne solution
Découper volontairement une grosse opération en plusieurs petits transferts uniquement pour éviter les contrôles n’est pas une solution prudente.
Les règles actuelles imposent aux intermédiaires financiers de disposer de mécanismes permettant de détecter les tentatives de fractionnement de certaines opérations.
Lorsque l’origine des fonds est parfaitement licite, il est préférable de préparer les justificatifs plutôt que de tenter de contourner les contrôles.
Une grosse somme licite n’est pas interdite
Le fait qu’un montant soit élevé ne signifie pas qu’il est illégal.
Une personne peut parfaitement recevoir ou transférer une somme importante provenant d’une vente, d’une succession, d’un revenu, d’un investissement ou d’une autre source licite.
La question essentielle est de pouvoir expliquer et documenter l’opération lorsqu’une justification est requise.
Exemple : vente d’un bien
Une personne vend légalement un bien important à l’étranger et reçoit une somme élevée sur son compte au Bénin.
La banque peut demander le contrat de vente ou d’autres documents permettant de comprendre l’origine des fonds.
La demande de justificatifs ne remet pas en cause la légalité de la vente.
Elle permet à l’établissement de documenter la transaction.
Exemple : héritage
Une personne peut également recevoir depuis l’étranger une somme issue d’une succession.
Le montant peut être très supérieur aux mouvements habituels du compte.
Il est alors logique que la banque demande des documents relatifs à la succession.
Là encore, le contrôle ne signifie pas que l’argent est suspect.
Exemple : investissement au Bénin
Un investisseur peut transférer des capitaux importants depuis l’étranger pour financer une entreprise ou un projet au Bénin.
Une telle opération peut nécessiter des documents permettant d’en identifier la nature, le bénéficiaire et la destination.
Une bonne préparation documentaire facilite le traitement bancaire et la traçabilité future de l’investissement.
La traçabilité peut devenir utile plusieurs années plus tard
Les justificatifs ne sont pas utiles uniquement au moment du transfert.
Ils peuvent également servir plusieurs années plus tard pour expliquer :
- l’origine d’un investissement ;
- le financement d’un bien immobilier ;
- la provenance d’un capital ;
- une opération fiscale ;
- un nouveau transfert international.
Il est donc prudent de conserver les documents relatifs aux opérations importantes.
Conserver la preuve du transfert
Pour une opération internationale importante, le dossier peut comprendre :
- le contrat ou document à l’origine de la somme ;
- la preuve du transfert ;
- les références bancaires ;
- les relevés correspondants ;
- les éventuels justificatifs fiscaux ;
- les échanges utiles avec la banque.
Ces documents permettent de reconstituer clairement la chaîne financière.
Prévenir la banque peut être utile pour une opération exceptionnelle
Lorsqu’une personne sait qu’elle va recevoir ou envoyer une somme exceptionnellement importante, il peut être utile de contacter sa banque à l’avance.
Elle peut alors demander quels documents seront nécessaires pour que l’opération soit traitée correctement.
Cette démarche peut éviter des retards dus à un dossier incomplet.
Ne pas attendre le dernier moment
Pour une transaction immobilière, un investissement, un paiement commercial important ou une opération internationale complexe, il est préférable de vérifier les formalités avant la date prévue du règlement.
Certaines vérifications peuvent nécessiter du temps.
Une urgence créée par une préparation tardive ne dispense pas la banque de ses obligations réglementaires.
Les banques ne demandent pas toutes exactement les mêmes pièces dans toutes les situations
Les obligations réglementaires sont communes, mais le dossier concret dépend de l’opération, du client et des procédures internes de l’établissement.
Deux opérations différentes peuvent donc nécessiter des documents différents.
Il est préférable de demander directement à la banque la liste des pièces nécessaires pour le transfert envisagé.
Un refus temporaire n’est pas nécessairement un refus définitif
Lorsqu’une banque suspend momentanément une opération pour demander un justificatif, cela ne signifie pas nécessairement que le transfert sera refusé.
Le dossier peut simplement nécessiter des informations complémentaires.
Une fois les pièces fournies et l’opération jugée conforme, le traitement peut reprendre selon les règles applicables.
Les transferts internationaux sont aussi soumis à la réglementation des changes
La réglementation des changes et celle relative à la lutte contre le blanchiment ne poursuivent pas exactement le même objectif.
La première organise notamment certaines relations financières entre l’UEMOA et l’étranger.
La seconde vise notamment à empêcher l’utilisation du système financier pour dissimuler ou transférer des fonds d’origine illicite.
Une même opération peut donc être concernée par plusieurs ensembles de règles.
Le client doit fournir des informations exactes
Lorsque la banque demande des renseignements, il est important de fournir des informations exactes et cohérentes.
Un document falsifié ou une explication volontairement inexacte peut transformer une opération initialement légitime en problème beaucoup plus sérieux.
Une somme familiale importante peut aussi nécessiter des explications
L’aide familiale n’échappe pas automatiquement à toute vérification.
Une somme exceptionnellement importante reçue depuis l’étranger peut conduire la banque à demander le lien entre l’expéditeur et le bénéficiaire ou la raison du transfert.
Il peut alors être utile de disposer d’une explication claire et des documents disponibles.
Le contrôle protège également le système financier
Ces vérifications peuvent sembler contraignantes pour un client pressé.
Elles participent cependant à la protection du système financier contre :
- le blanchiment ;
- la fraude ;
- l'utilisation de fonds d'origine criminelle ;
- le financement d'activités interdites ;
- certaines opérations destinées à contourner la réglementation.
Les quatre précautions avant un transfert important
Pour une somme importante venant de l’étranger ou destinée à l’étranger, quatre précautions sont utiles :
- vérifier le taux de change et le montant net reçu ;
- connaître les frais de l’opération ;
- préparer les documents expliquant l’origine ou la destination des fonds ;
- conserver toutes les preuves du transfert.
Ces précautions facilitent à la fois la comparaison financière et le traitement réglementaire de l’opération.
36. Change informel entre particuliers
L’échange de monnaie entre particuliers existe dans de nombreuses économies, mais il comporte des risques : faux billets, taux défavorable, absence de preuve, vol et difficulté de recours. Il faut distinguer un remboursement privé ponctuel entre connaissances d’une activité habituelle de change exercée comme métier, qui relève d’un cadre réglementé.
Le fait qu’un taux soit intéressant ne garantit pas la sécurité de la transaction. Pour un étranger ou une personne peu familière du quartier, il est plus prudent de passer par une banque, un bureau autorisé ou un service de transfert reconnu.
Retour en haut37. Les tontines
Les tontines occupent depuis longtemps une place dans l’épargne et le crédit informels au Bénin. Leur forme varie : groupe rotatif entre personnes qui se connaissent, collecte régulière par un tontinier, épargne quotidienne des commerçants. Des travaux anciens sur les marchés de Cotonou montrent l’importance historique de ces circuits. [S17]
Leur avantage est social : proximité, discipline d’épargne, connaissance mutuelle, accès sans procédure bancaire complexe. Leur faiblesse est juridique et prudentielle : la protection du déposant n’est pas celle d’une banque réglementée, surtout lorsque l’argent est confié à une seule personne. Plus le montant augmente, plus il faut examiner la réputation, les règles et la traçabilité.
Retour en haut38. Microfinance et systèmes financiers décentralisés
La microfinance se situe entre la banque classique et les mécanismes informels. Les systèmes financiers décentralisés peuvent proposer épargne, crédit et services adaptés à des clients ayant des revenus modestes ou irréguliers. Les établissements importants sont supervisés dans le cadre de l’UMOA. [S5]
Le crédit de microfinance n’est pas nécessairement moins cher qu’un crédit bancaire. Son intérêt peut être l’accessibilité, la proximité et l’adaptation au cycle d’activité. L’emprunteur doit comparer le coût total, l’échéancier et les pénalités plutôt que le seul montant de la mensualité.
Retour en haut39. Le crédit informel
Dans les marchés et les relations de proximité, le crédit peut prendre la forme d’une marchandise fournie aujourd’hui et payée plus tard, d’un prêt familial ou d’une avance entre commerçants. La confiance remplace en partie le contrat formel. Cela fonctionne parce que les personnes se connaissent, se revoient et ont intérêt à préserver leur réputation.
Cette souplesse a une limite : en cas de conflit, la preuve est faible. Pour des montants significatifs, un écrit simple, daté et signé protège les deux parties. Il ne faut pas confondre confiance et absence de règle.
Retour en haut40. L’argent dans les marchés
Dans un marché, la journée financière est faite de nombreuses petites opérations. Le commerçant doit acheter, vendre, rendre la monnaie, parfois payer un aide, un transporteur ou un fournisseur. L’espèce est efficace parce qu’elle circule immédiatement ; le mobile money complète ce circuit lorsque le client n’a pas de liquide ou lorsque le fournisseur est loin.
Le vrai enjeu est la trésorerie : avoir assez de cash et assez de monnaie électronique au bon moment. Un commerce peut être rentable mais se retrouver temporairement incapable de payer si toute sa valeur est « du mauvais côté » — cash sans solde électronique, ou solde électronique sans espèces.
Retour en haut41. Salaire, pension et revenus réguliers
Les revenus réguliers versés par banque ou virement favorisent la bancarisation, mais beaucoup de dépenses quotidiennes restent ensuite faites en espèces. Cela explique le rôle stratégique des retraits au début ou à la fin du mois. Les pensions ou salaires venant de l’étranger peuvent également arriver sur un compte européen puis être transférés vers le Bénin par différents moyens.
Pour réduire les frais, il est utile de séparer trois fonctions : conserver l’épargne, recevoir les revenus et payer les dépenses courantes. Le même instrument n’est pas toujours optimal pour les trois.
Retour en haut42. La comparaison des moyens de paiement
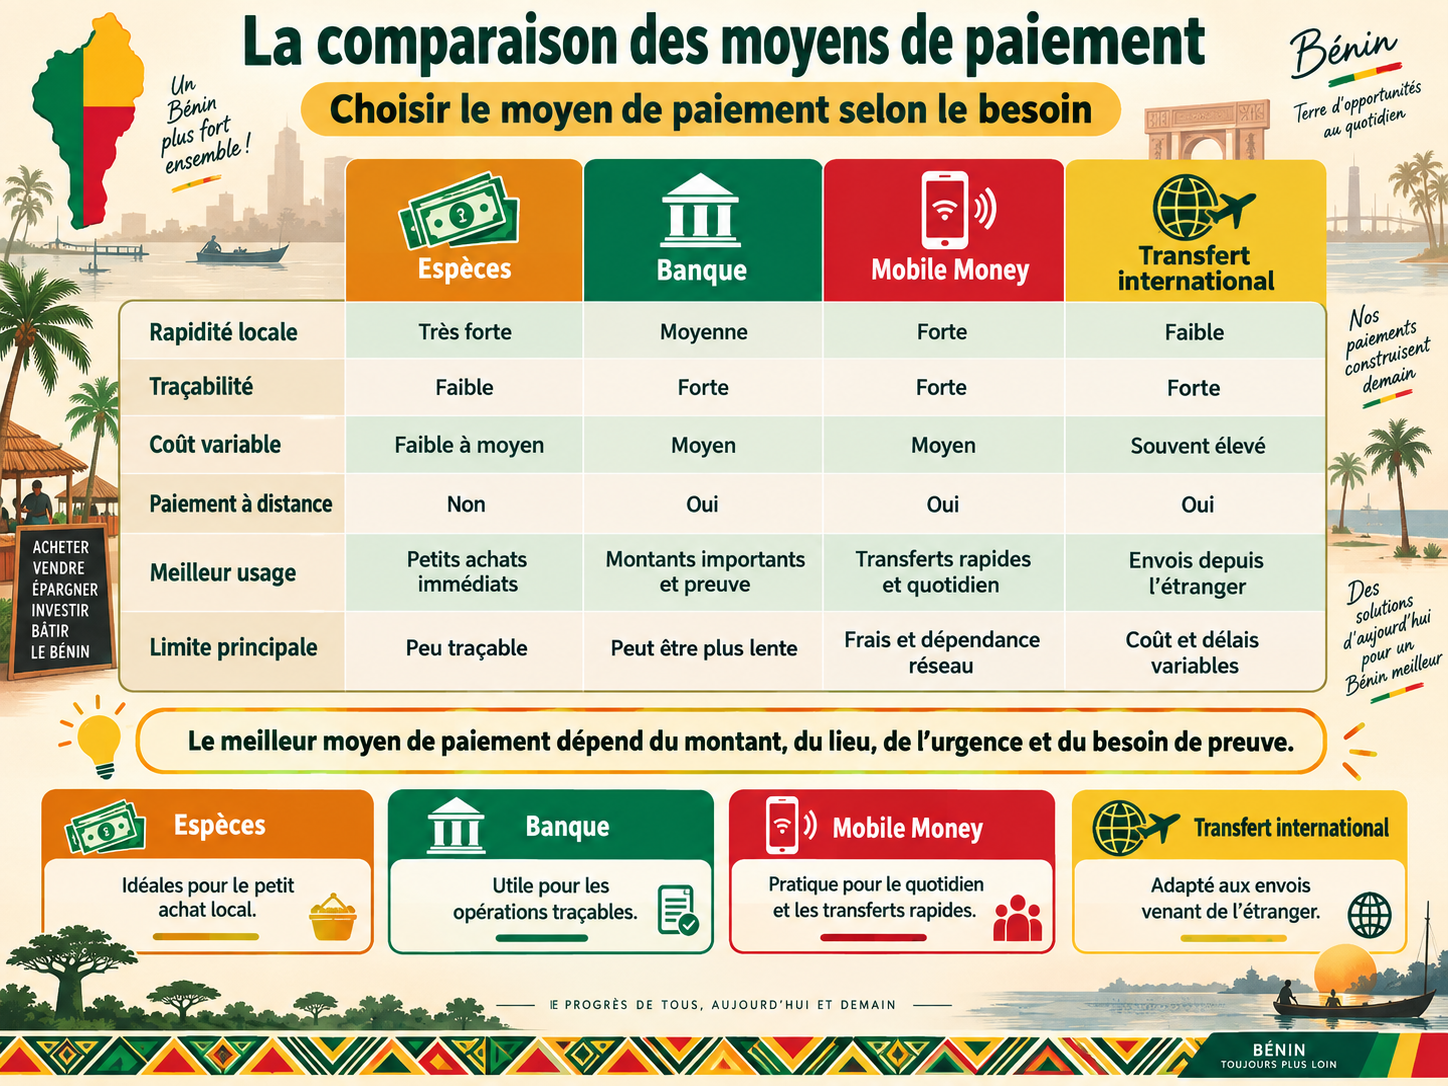
Figure originale de synthèse à partir des sources indiquées dans le texte.
Aucun moyen de paiement n’est supérieur dans tous les cas. L’espèce excelle dans le petit achat immédiat ; le compte bancaire dans la conservation et les paiements importants ; le mobile money dans la proximité et le transfert rapide ; le transfert international dans le passage entre pays. Le coût, la preuve, la vitesse et la disponibilité doivent être comparés simultanément.
Cette approche évite les slogans. Dire « le cash est moins cher » ou « le numérique est plus pratique » n’a de sens qu’en précisant le type d’opération, le montant et la distance.
Retour en haut43. Fraudes et arnaques
La numérisation crée de nouvelles fraudes : faux messages d’opérateur, faux agents, demande de code PIN, faux remboursement, usurpation d’identité, lien de phishing ou modification d’un numéro de paiement. Le réflexe prioritaire est de vérifier le canal officiel avant toute action.
Une arnaque exploite souvent l’urgence : « votre compte va être bloqué », « vous avez gagné », « renvoyez le code ». La meilleure défense consiste à ralentir la transaction, appeler soi-même le numéro officiel et ne jamais communiquer le code secret.
Retour en haut44. Faux billets et billets abîmés
La BCEAO publie les signes de sécurité des billets et indique que les billets mutilés ou déchirés peuvent, sous conditions, être présentés à ses guichets pour échange. [S1] [S18] Les rumeurs de billets « interdits » doivent être vérifiées auprès de la Banque centrale.
Pour un commerçant, la vérification doit rester proportionnée : regarder la qualité d’impression, les éléments de sécurité et l’état général, surtout pour les grosses coupures. En cas de doute sérieux, mieux vaut refuser poliment et demander un autre moyen de paiement que d’accuser sans preuve le client.
Retour en haut45. Conserver de l’argent en sécurité
Garder beaucoup de cash à domicile ou sur soi augmente le risque de perte, vol ou dépense non tracée. À l’inverse, tout placer dans un seul portefeuille numérique ou sur une seule carte crée un point unique de défaillance. La stratégie la plus robuste est la diversification raisonnable : une réserve d’espèces, un accès bancaire et un accès mobile money lorsque cela est possible.
Le montant de la réserve dépend du lieu de vie et de la fréquence d’accès aux services. Dans une zone éloignée d’une agence ou d’un DAB, la réserve pratique sera logiquement plus grande, sans qu’il soit possible de fixer un montant universel.
Retour en haut46. Ville, périphérie et zones rurales
La disponibilité des services financiers varie selon le territoire. Cotonou et les grands centres concentrent les agences, les distributeurs et les commerces équipés. Le mobile money étend l’accès bien au-delà du réseau bancaire classique grâce à ses agents. Les chiffres de l’ARCEP montrent l’ampleur de ce réseau. [S7]
Mais « présence d’un point » n’est pas synonyme de service garanti : réseau télécom, électricité, liquidité de l’agent et horaires peuvent limiter l’accès. La planification d’un déplacement important doit donc prévoir une solution de secours.
Retour en haut47. Guide pratique et conclusion
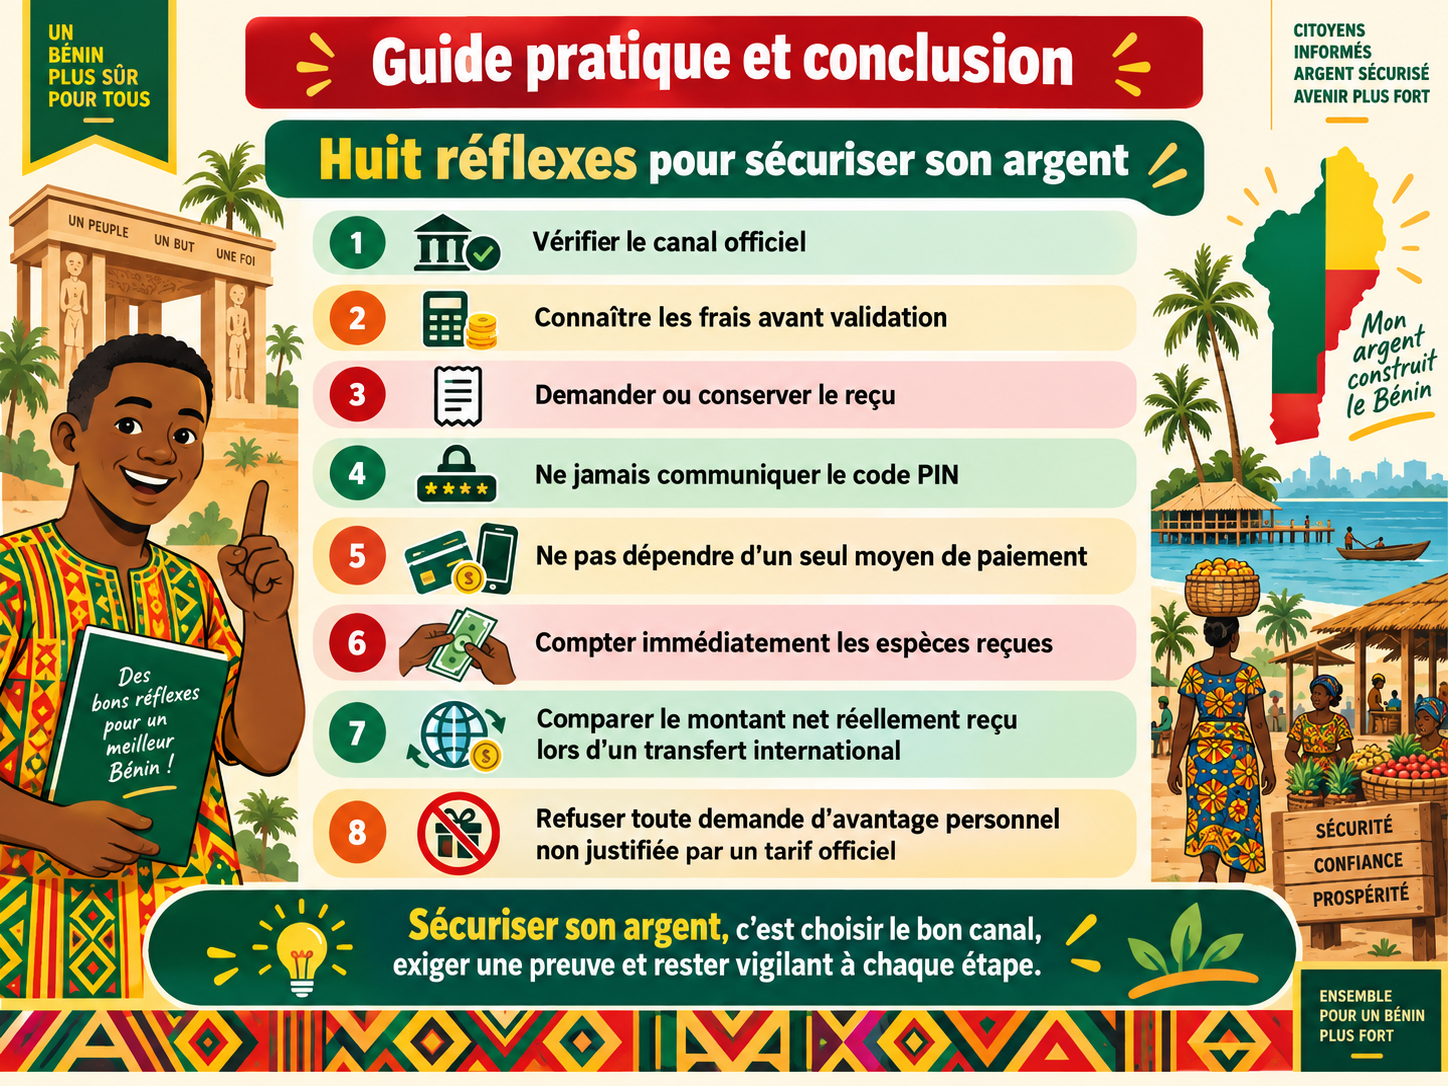
Figure originale de synthèse à partir des sources indiquées dans le texte.
Pour gérer son argent au Bénin sans simplifier abusivement la réalité, huit règles suffisent. Vérifier le canal officiel ; connaître les frais avant validation ; conserver le reçu ; protéger les codes ; ne pas dépendre d’un seul moyen de paiement ; compter immédiatement les espèces reçues ; comparer le montant net réellement reçu lors d’un transfert international ; et refuser toute demande d’avantage personnel non justifiée par un tarif officiel.
Le système béninois est hybride. L’espèce reste très présente, mais le mobile money est massif, les services publics se dématérialisent et le secteur bancaire est intégré à l’espace UMOA. Les problèmes de pannes, de files et de coûts existent dans l’expérience des usagers, mais leur fréquence exacte n’est pas toujours mesurée publiquement. La description la plus solide est donc une description nuancée : plusieurs circuits coexistent, chacun avec ses forces, ses coûts et ses risques.
Retour en hautRéférences principales et limites
[S1] BCEAO, « Billets et pièces FCFA » et communiqués sur le cours légal et l’authentification des billets.
[S2] BCEAO, communiqué relatif à l’utilisation des billets et pièces dans l’espace UEMOA.
[S3] BCEAO, « Histoire du franc CFA » : parité fixe 655,957 F CFA pour 1 euro.
[S4] BCEAO, liste des établissements de crédit agréés dans l’UMOA au 31 décembre 2025 ; 14 banques et 1 établissement financier au Bénin.
[S5] Commission bancaire de l’UMOA / BCEAO, rapport annuel 2024 et données d’inclusion financière.
[S6] BCEAO, communiqués 2025 sur PI-SPI et les participants autorisés au lancement.
[S7] ARCEP Bénin, Rapport annuel d’activités 2024 : services financiers mobiles, points de service, comptes actifs et parts de marché.
[S8] BCEAO, Rapport annuel sur les services financiers numériques dans l’UEMOA, 2024, publié en 2026.
[S9] ARCEP Bénin, 27 juillet 2026, interconnexion des plateformes Mobile Money aux réseaux des opérateurs mobiles.
[S10] Ministère de l’Économie et des Finances du Bénin, politique de dématérialisation et e-quittance.
[S11] République du Bénin, loi n°2011-20 sur la lutte contre la corruption et textes de déontologie publique ; Code pénal pour les infractions concernées.
[S12] ARCEP Bénin e-Services, moyens de paiement acceptés : MTN MoMo, Moov Money, Celtiis Cash et virement bancaire.
[S13] Direction générale des Impôts du Bénin, plateforme e-MECeF.
[S14] Banque mondiale, indicateurs Bénin : transferts personnels reçus en pourcentage du PIB, valeur 2024.
[S15] Western Union, page officielle sur les facteurs déterminant les frais de transfert.
[S16] Banque mondiale, Remittance Prices Worldwide, mise à jour 2025 : coût mondial moyen des envois de fonds.
[S17] Lelart & Gnansounou, étude sur les tontines du marché Saint-Michel de Cotonou, 1989, référencée par AfricaBib.
[S18] BCEAO, FAQ sur l’échange des billets mutilés ou déchirés.
Limites : aucune série nationale publique récente n’a été trouvée sur le taux de panne des DAB, la durée moyenne des files d’attente ou le coût moyen réel d’un retrait toutes banques confondues. Les frais bancaires, mobile money et transferts internationaux peuvent changer ; ils doivent être vérifiés au moment de l’opération. Les observations sur les files, ruptures de liquidités ou habitudes de paiement sont donc présentées comme pratiques variables, non comme statistiques nationales.